Leer en: English · Español · Русский · 中文 · Português
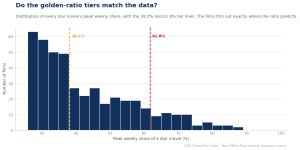
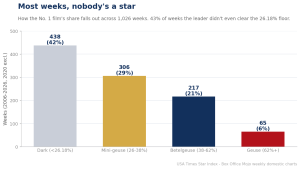
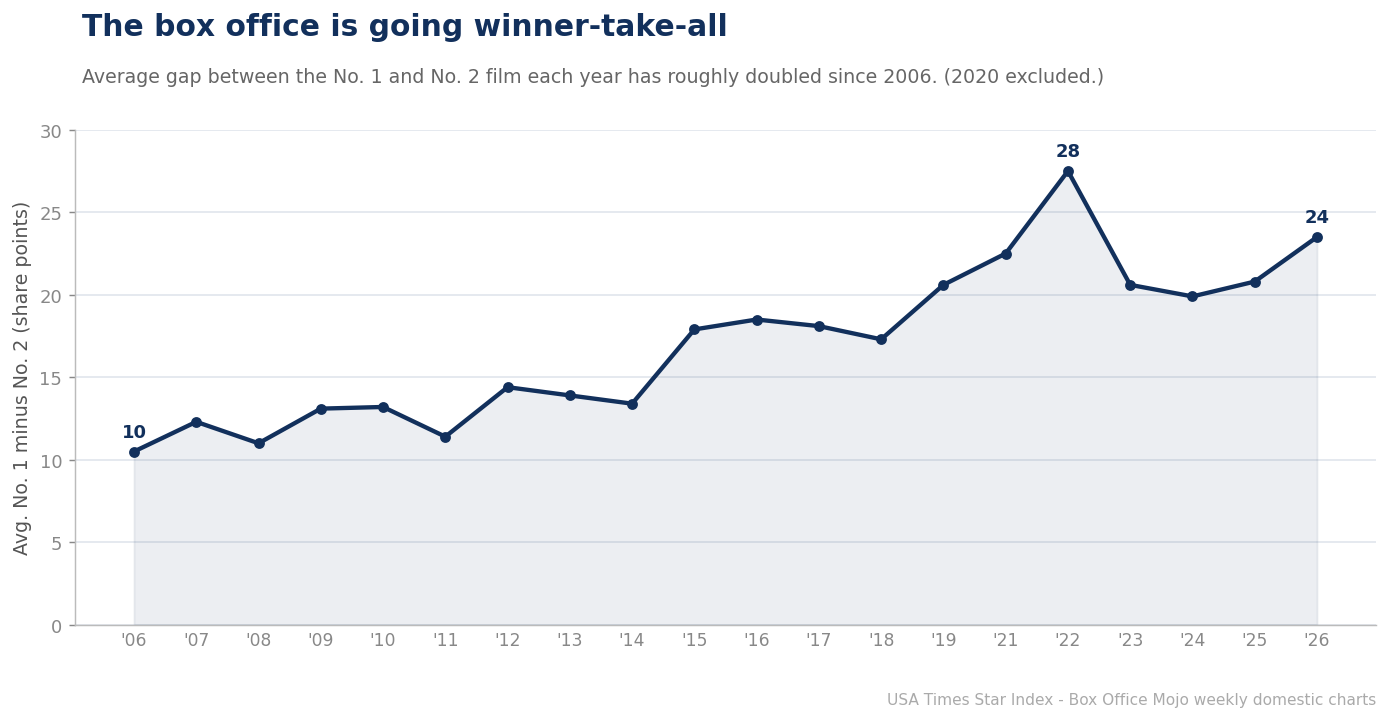
La brecha entre la película número 1 y la película número 2 en una semana dada es una medida limpia de cuán desigual es la taquilla. En el Star Index de USA Times, esa brecha se ha duplicado aproximadamente desde 2006 — pasando de un promedio de unos 10 puntos de cuota a mediados de la década de 2000 hasta los 20 y pico de la década de 2020, alcanzando un pico de 27,5 puntos en 2022. La taquilla moderna no solo es grande en la cima; es cada vez más un lugar donde una película gana y todo lo demás es una ocurrencia tardía.
De un mercado concurrido a un mercado de superestrellas
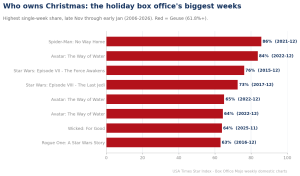
En 2006, la semana promedio veía a las dos películas de cabeza terminar a unos diez puntos la una de la otra — una competición real la mayoría de los fines de semana. Para 2015 la brecha había saltado a 18 puntos, y se ha mantenido en los altos dieciséis o los bajos veinte desde entonces. La tendencia sigue a la consolidación de la industria en torno a franquicias y películas-acontecimiento: a medida que los estudios concentraron presupuestos y pantallas en un número menguante de grandes tanques, esas películas empezaron a doblar al resto. Cuando se estrena un título de Marvel, Avatar o Star Wars, puede llevarse el 80% del mercado mientras todo lo demás pelea por las sobras — y sencillamente hay más de esas semanas de dominio aplastante que antes.
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →La víctima de presupuesto medio
Es la misma historia que hemos contado desde otros ángulos — la desaparición de la película de presupuesto medio, el auge de las semanas de dominación total — vista a través de la lente más clara posible. Una brecha creciente entre el número 1 y el número 2 significa que la plaza de segundo puesto vale menos que antes; el drama o la comedia contraprogramados que antes terminaban en un ajustado segundo lugar ahora quedan muy por detrás. La taquilla se ha convertido en un mercado de ganador único, y los datos le ponen cifra: el margen del ganador se ha duplicado en una generación.
Tres eras de concentración
La brecha año a año se divide en tres regímenes distintos. De 2006 a 2011, la brecha promedio entre el número 1 y el número 2 rondaba los 11 a 13 puntos — un mercado competitivo donde una segunda película fuerte era rutinaria. De 2012 a 2019, subió hasta los dieciséis-diecisiete altos a medida que se afianzaba la era de las franquicias. Y desde 2021 ha vivido en los 20 y pico bajos, alcanzando un pico de 27,5 puntos en 2022. Cada paso corresponde a una ola de consolidación: el auge del gran tanque de universo compartido, el colapso del estreno de presupuesto medio y la concentración del gasto en marketing en menos películas, más grandes.
| Era | Brecha media No.1–No.2 |
|---|---|
| 2006-2011 | ~12 puntos |
| 2012-2019 | ~16 puntos |
| 2021-2026 | ~22 puntos |
El valor menguante del segundo puesto
Una brecha creciente es, en la práctica, una devaluación de la plaza de subcampeón. Cuando la película número 1 supera a la número 2 por 25 puntos en lugar de 10, el estreno de segundo lugar capta mucha menos de la atención y el dinero de la semana — y el drama, la comedia o el original contraprogramados que antes podían contar con una saludable carrera en segundo puesto ahora quedan muy rezagados. Es la misma fuerza que hay detrás de la desaparición de la película de presupuesto medio: en un mercado de ganador único, hay poco espacio para la película que habría sido un sólido número 2.
¿Es permanente la tendencia?
Hay indicios de un techo. La brecha se relajó desde su pico de 2022 hacia 2023–2024 antes de repuntar de nuevo en 2025–2026, lo que sugiere que el mercado podría estar oscilando en una meseta alta en lugar de escalar sin límite. Que se mantenga ahí depende de la única variable que los estudios controlan: cuántas verdaderas películas-acontecimiento pueden estrenar en un año. Más gigantes significan más semanas de dominio aplastante y una brecha media más amplia; un regreso a una banca más profunda de éxitos de tamaño medio la estrecharía. Por ahora, la dirección de veinte años es inequívoca — el margen del ganador se ha duplicado, y el segundo puesto no es lo que era.
Un patrón global, no solo estadounidense
La deriva hacia el ganador único no es exclusiva de Estados Unidos. Las mismas fuerzas — la consolidación de franquicias, la migración de la narrativa de presupuesto medio al streaming y la concentración del marketing en unos pocos grandes tanques — han reconfigurado las taquillas de todo el mundo, del Reino Unido a Corea. Lo que hace valiosos los datos de EE. UU. es su extensión y consistencia: veinte años ininterrumpidos de cuotas semanales nos permiten ver la concentración a cámara lenta y ponerle cada año una única cifra comparable. La duplicación de la brecha entre el número 1 y el número 2 es la estadística más clara de un cambio que todos en la industria han sentido.
El lado del consumidor en la balanza
Para el público, un mercado de ganador único es un arma de doble filo. Concentra los recursos de la industria en un puñado de películas-acontecimiento genuinamente espectaculares — del tipo que vale la pena ver en la pantalla más grande — mientras adelgaza las opciones de gama media que antes llenaban un fin de semana corriente. El resultado es un calendario de unos pocos gigantes imprescindibles separados por largos tramos con poco que exija una salida al cine. Ese ritmo, más que el éxito de cualquier película concreta, es lo que ha reconfigurado el hábito de ir al cine en la última década.
Qué la revertiría
La brecha no es una ley de la naturaleza. Se estrecharía si los estudios reconstruyeran una banca más profunda de estrenos en salas de tamaño medio — las películas de 30 a 70 millones de dólares que antes terminaban de forma fiable en un fuerte segundo lugar — o si la ventana de exhibición en salas se ampliara lo suficiente para dar a esas películas espacio para correr. El leve alivio desde el pico de 2022 insinúa que el mercado podría estar cerca de un techo en lugar de escalar indefinidamente. Pero el arco de veinte años es inequívoco, y revertirlo exigiría un cambio deliberado en cómo la industria asigna su dinero. Hasta entonces, la apuesta más segura en los datos es que el ganador seguirá llevándose más.
Por qué 2022 fue el pico
El año más desigual del registro, 2022, merece una pausa. Fue el año en que Top Gun: Maverick, Avatar: The Way of Water, Black Panther: Wakanda Forever, Doctor Strange in the Multiverse of Madness y Jurassic World Dominion se estrenaron cada una con cuotas abrumadoras mientras la gama media seguía escasa en la recuperación pospandemia. El resultado fue un calendario de picos enormes separados por valles blandos — la forma exacta que maximiza la brecha media entre el número 1 y el número 2. 2022 no fue tanto una aberración como el extremo lógico de la tendencia al ganador único, brevemente desprovista de banca alguna de presupuesto medio.
Qué exigiría una brecha más estrecha
Para que la brecha se encoja de forma duradera, una de dos cosas tiene que cambiar. O los estudios reconstruyen una cartera más profunda de estrenos en salas de tamaño medio — películas lo bastante grandes como para terminar en un fuerte y ajustado segundo lugar — o la ventana de exhibición en salas se amplía lo suficiente para que esas películas tengan espacio para correr antes de llegar al streaming. Ambas cosas están al alcance de la industria, y hay señales tempranas de un renacimiento del presupuesto medio en algunos estudios. Pero la economía todavía apunta en el otro sentido: el retorno más seguro sigue siendo el gigante, y mientras eso sea cierto, los estudios seguirán concentrando su gasto, y el ganador seguirá doblando al resto.
La cifra a vigilar
De cara al futuro, el indicador más limpio de si la taquilla se está ensanchando o estrechando es esta única estadística: la brecha media anual entre la película número 1 y la número 2. Subió de unos diez puntos a los 20 y pico a lo largo de dos décadas. Si vuelve a derivar hacia los dieciséis-diecinueve, significará que la película de presupuesto medio está regresando de verdad y que el mercado se está reensanchando. Si se mantiene en los veinte o vuelve a escalar, la era del ganador único ha llegado para quedarse. Es el índice de desigualdad de la taquilla — y, como la mayoría de las medidas de desigualdad, lleva mucho tiempo moviéndose en una sola dirección.
Qué hicimos: Para cada año promediamos la diferencia entre la cuota semanal de la película número 1 y la número 2 a lo largo de todas las semanas de ese año. La cuota semanal es la recaudación de cada película como porcentaje de la taquilla doméstica total de Estados Unidos de esa semana, a partir de los listados semanales de Box Office Mojo, 2006–2026. Excluimos 2020, cuyas semanas menguadas por la pandemia distorsionan las cuotas por debajo del umbral de calificación del Star Index.
Relacionado del Data Desk de USA Times
- Una película, casi todo el dinero
- El giro de la década: cómo la taquilla pasó al ganador único
- La metodología del Star Index
Traducido del original en inglés.