Читать на: English · Español · Русский · 中文 · Português
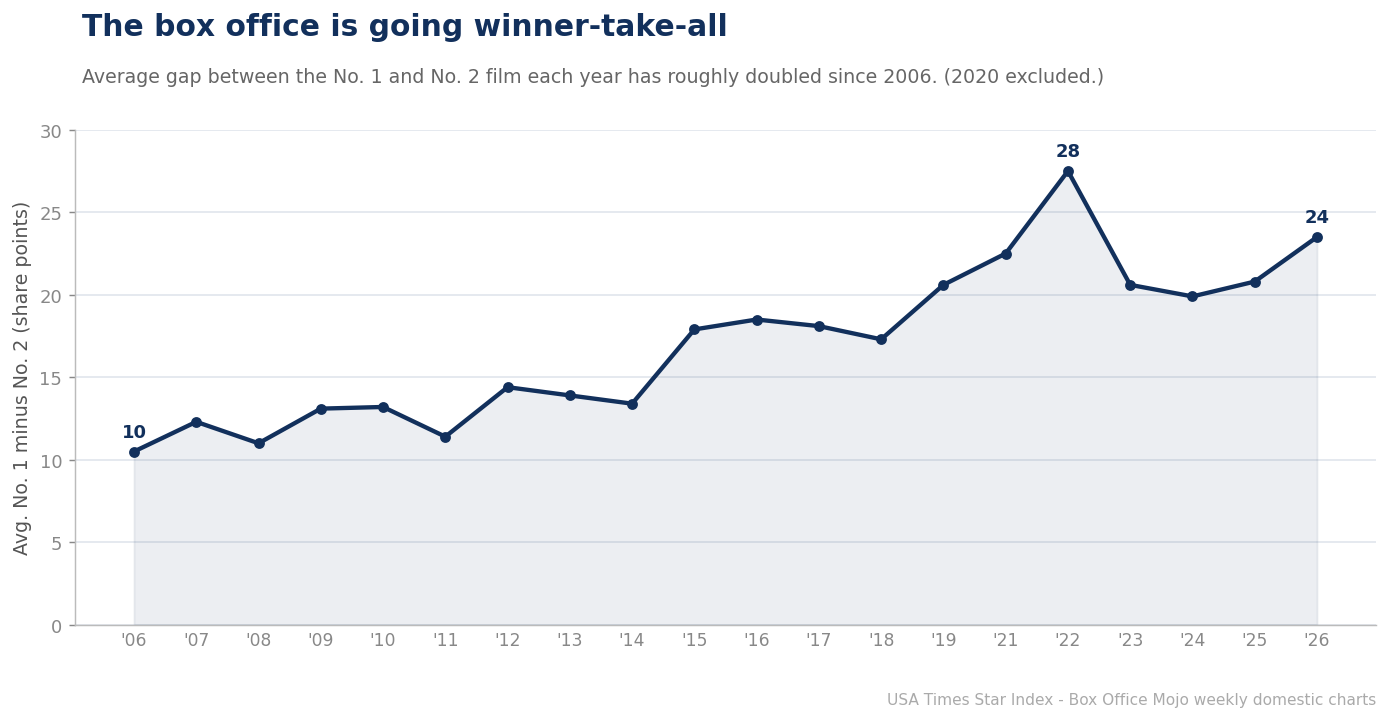
Разрыв между фильмом №1 и фильмом №2 в любую отдельную неделю — чистая мера того, насколько несбалансирован бокс-офис. В USA Times Star Index этот разрыв примерно удвоился с 2006 года — со среднего значения около 10 пунктов доли в середине 2000-х до чуть более 20 в 2020-х, достигнув пика в 27,5 пункта в 2022 году. Современный бокс-офис не просто велик наверху; это всё более место, где один фильм побеждает, а всё остальное — второстепенно.
От переполненного рынка к рынку суперзвёзд
В 2006 году в среднюю неделю два верхних фильма финишировали примерно в десяти пунктах друг от друга — реальное состязание почти каждый уик-энд. К 2015 году разрыв подскочил до 18 пунктов и с тех пор держится в высоких подростковых значениях или низких 20-х. Тенденция отслеживает консолидацию индустрии вокруг франшиз и событийных фильмов: по мере того как студии концентрировали бюджеты и экраны на сокращающемся числе тентполов, эти фильмы начали обгонять поле на круг. Когда стартует лента Marvel, Avatar или Star Wars, она может забрать 80% рынка, пока всё остальное дерётся за объедки, — и таких недель-разгромов теперь попросту больше, чем раньше.
Batmandir · Guest Passes Step inside for a day. Guest passes from $161/day — brought in by a member. See guest passes →Жертва — среднебюджетный фильм
Это та же история, что мы рассказывали под другими углами — исчезающий среднебюджетный фильм, рост недель тотального доминирования, — увиденная через максимально чистую линзу. Расширяющийся разрыв №1–№2 означает, что второе место стоит меньше, чем раньше; контрпрограммная драма или комедия, что прежде финишировала близким вторым, теперь плетётся далеко позади. Бокс-офис превратился в рынок «победитель забирает всё», и данные ставят на это число: маржа победителя удвоилась за поколение.
Три эпохи концентрации
Разрыв год за годом распадается на три отчётливых режима. С 2006 по 2011 год средний разрыв №1–№2 держался около 11–13 пунктов — конкурентный рынок, где сильный второй фильм был обычным делом. С 2012 по 2019 год он поднялся в средние-высокие подростковые значения по мере укоренения эпохи франшиз. А с 2021 года он живёт в низких-средних 20-х, достигнув пика в 27,5 пункта в 2022 году. Каждый шаг соответствует волне консолидации: рост тентпола общей вселенной, крах среднебюджетного релиза и концентрация маркетинговых расходов на меньшем числе более крупных фильмов.
| Эпоха | Средний разрыв №1–№2 |
|---|---|
| 2006–2011 | ~12 пунктов |
| 2012–2019 | ~16 пунктов |
| 2021–2026 | ~22 пункта |
Исчезающая ценность второго места
Расширяющийся разрыв — это функционально обесценивание слота второго места. Когда фильм №1 обыгрывает №2 на 25 пунктов вместо 10, релиз-второе-место захватывает гораздо меньше внимания и денег недели — и контрпрограммная драма, комедия или оригинальный фильм, что прежде могли рассчитывать на здоровый забег на втором месте, теперь плетутся с большим отставанием. Это та же сила, что стоит за исчезновением среднебюджетного кино: на рынке «победитель забирает всё» мало места для фильма, который был бы крепким №2.
Постоянна ли эта тенденция?
Есть намёки на потолок. Разрыв ослаб с пика 2022 года к 2023–2024 годам, прежде чем снова подрасти в 2025–2026, что говорит о том, что рынок, возможно, колеблется на высоком плато, а не карабкается без предела. Останется ли он там, зависит от единственной переменной, которую студии контролируют: сколько подлинно событийных фильмов они могут выпустить за год. Больше гигантов — больше недель-разгромов и более широкий средний разрыв; возвращение к более глубокой скамейке средних хитов сузило бы его. Пока же двадцатилетнее направление однозначно: маржа победителя удвоилась, и второе место уже не то, что раньше.
Глобальная закономерность, а не только американская
Дрейф в сторону «победитель забирает всё» не уникален для Соединённых Штатов. Те же силы — консолидация франшиз, миграция среднебюджетного повествования в стриминг и концентрация маркетинга на нескольких тентполах — перекроили бокс-офисы по всему миру, от Великобритании до Кореи. Что делает американские данные ценными — это их длина и последовательность: двадцать непрерывных лет недельных долей позволяют наблюдать концентрацию в замедленной съёмке и ставить одно сопоставимое число на неё каждый год. Удвоение разрыва №1–№2 — самая ясная единичная статистика для перемены, которую все в индустрии ощутили.
Сторона потребителя в этом гроссбухе
Для зрителей рынок «победитель забирает всё» — обоюдоострая штука. Он концентрирует ресурсы индустрии в горстке подлинно зрелищных событийных фильмов — тех, что стоит увидеть на самом большом экране, — истончая при этом среднеуровневые опции, что прежде заполняли обычный уик-энд. Результат — календарь из нескольких обязательных к просмотру гигантов, разделённых долгими отрезками, где мало что требует похода в кино. Именно этот ритм, больше чем успех любого отдельного фильма, перекроил привычку ходить в кино за последнее десятилетие.
Что обратило бы это вспять
Разрыв — не закон природы. Он сузился бы, если бы студии заново отстроили более глубокую скамейку средних кинотеатральных релизов — фильмов за 30–70 миллионов долларов, что прежде надёжно финишировали сильным вторым, — или если бы кинотеатральное окно расширилось достаточно, чтобы дать таким фильмам простор для забега. Небольшое ослабление с пика 2022 года намекает, что рынок, возможно, близок к потолку, а не карабкается бесконечно. Но двадцатилетняя дуга однозначна, и обратить её вспять потребовало бы намеренной перемены в том, как индустрия распределяет свои деньги. До тех пор самая надёжная ставка в данных — что победитель будет забирать всё больше.
Почему 2022 год стал пиком
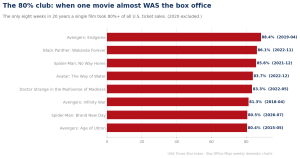
На самом несбалансированном годе в истории наблюдений, 2022-м, стоит остановиться. Это был год, когда Top Gun: Maverick, Avatar: The Way of Water, Black Panther: Wakanda Forever, Doctor Strange in the Multiverse of Madness и Jurassic World Dominion каждый стартовал с подавляющими долями, пока среднеуровневый сегмент оставался тонким в постпандемийном восстановлении. Результатом стал календарь из огромных пиков, разделённых мягкими долинами — та самая форма, что максимизирует средний разрыв №1–№2. 2022 год был не столько аберрацией, сколько логическим пределом тенденции «победитель забирает всё», на короткое время вовсе не смягчённой никакой среднебюджетной скамейкой.
Что потребовалось бы для более узкого разрыва
Чтобы разрыв устойчиво сократился, должно измениться одно из двух. Либо студии заново отстроят более глубокий пул средних кинотеатральных релизов — фильмов, достаточно крупных, чтобы финишировать сильным, близким вторым, — либо кинотеатральное окно расширится достаточно, чтобы у этих фильмов был простор для забега до попадания в стриминг. И то и другое в силах индустрии, и есть ранние признаки среднебюджетного возрождения на некоторых студиях. Но экономика по-прежнему указывает в другую сторону: самая надёжная отдача остаётся за гигантом, и пока это так, студии будут продолжать концентрировать свои расходы, а победитель — обгонять поле на круг.
Число, за которым стоит следить
В дальнейшем единственный чистейший измеритель того, расширяется бокс-офис или сужается, — эта одна статистика: средний годовой разрыв между фильмом №1 и №2. Он вырос примерно с десяти пунктов до середины 20-х за два десятилетия. Если он дрейфует обратно к подростковым значениям, это будет означать, что среднебюджетный фильм по-настоящему возвращается и рынок вновь расширяется. Если он держится в 20-х или снова карабкается, эпоха «победитель забирает всё» пришла надолго. Это индекс неравенства бокс-офиса — и, как большинство мер неравенства, он давно движется в одном направлении.
Что мы сделали: Для каждого года мы усреднили разницу между недельной долей фильмов №1 и №2 по всем неделям того года. Недельная доля — это сбор каждого фильма как процент от общего внутреннего бокс-офиса США за ту неделю, по недельным чартам Box Office Mojo за 2006–2026 годы. Мы исключаем 2020 год, чьи сжатые пандемией недели искажают доли ниже порога квалификации Star Index.
По теме от USA Times Data Desk
- Один фильм, бóльшая часть денег
- Сдвиг десятилетия: как бокс-офис стал игрой «победитель забирает всё»
- Методология Star Index
Переведено с английского оригинала.