Ler em: English · Español · Русский · 中文 · Português
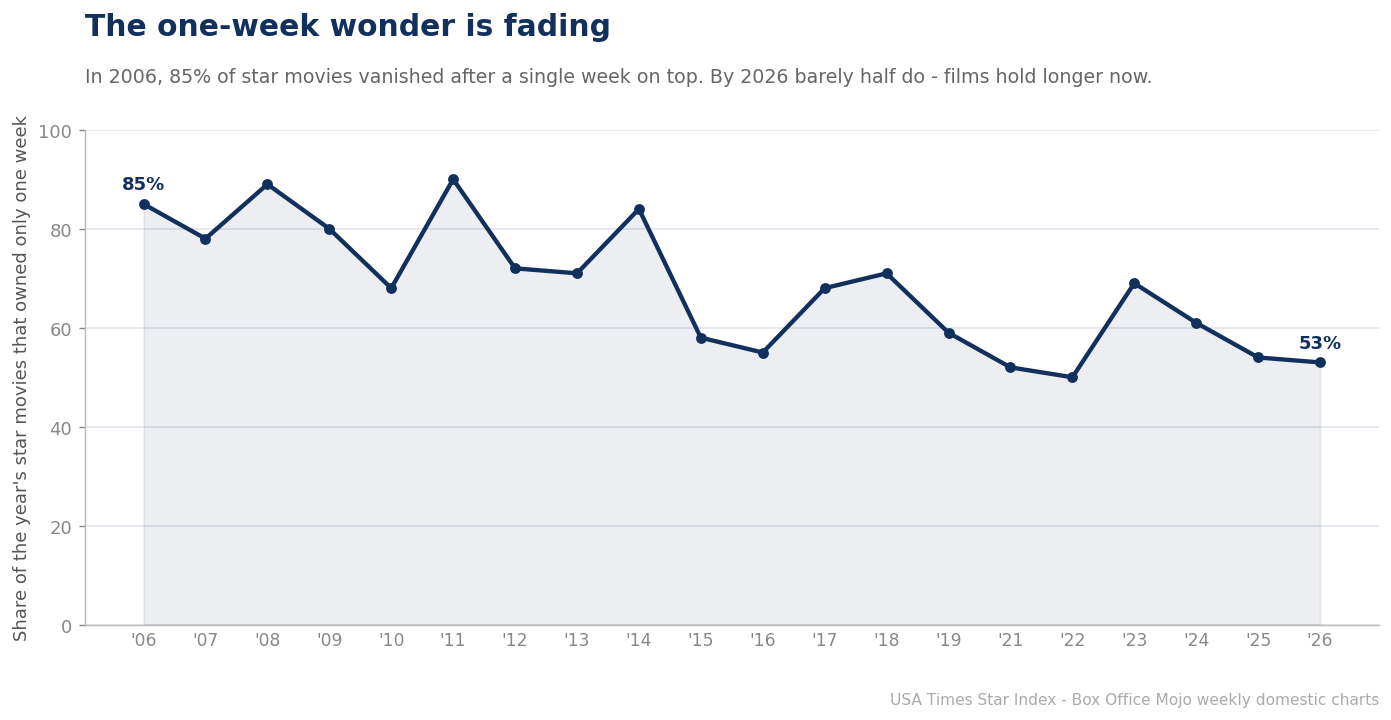
Durante a maior parte da história moderna das bilheterias, dominar o primeiro lugar significava dominá-lo por exatamente uma semana. Um filme estreava grande, tomava a coroa e sumia na sexta-feira seguinte. Esse padrão — o fenômeno de uma semana — está silenciosamente desaparecendo. Em 2006, 85% dos filmes de destaque do ano dominaram as bilheterias por uma única semana e então sumiram. Em 2026, pouco mais da metade o faz. Os filmes que chegam ao topo estão permanecendo lá por mais tempo do que antes.
Um declínio lento e constante
A tendência não é um ponto fora da curva. Ao longo do fim dos anos 2000, a taxa de uma semana só oscilava na casa dos 70 e 80 altos — 85% em 2006, 89% em 2008, 78% em 2007. Começou a cair ao longo dos anos 2010 e se estabeleceu na casa dos 50 e 60 baixos na década atual: 61% em 2024, 54% em 2025, 53% até agora em 2026. Em termos aproximados, um filme de destaque em 2006 tinha cerca de cinco em seis chances de ser um fenômeno de uma semana; hoje está mais para cara ou coroa. Algo estrutural mudou em quanto tempo os maiores filmes mantêm sua posição.
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →Por que os filmes se sustentam mais tempo agora
A explicação se conecta diretamente à concentração que documentamos por todo o Star Index. O topo moderno do mercado é dominado por enormes filmes de franquia que estreiam tão alto que conseguem absorver a inevitável queda do segundo fim de semana e ainda liderar na semana seguinte. Quando um filme estreia com 60% do mercado, um declínio acentuado ainda o deixa confortavelmente no topo; quando estreia com 27%, o próximo lançamento o derruba imediatamente. À medida que a composição dos filmes de destaque se deslocou para esses gigantes de estreia alta — e para longe dos modestos Mini-geuses que antes lideravam brevemente semanas tranquilas — o reinado médio se alongou e a taxa de uma semana só caiu.
Há um segundo fator, mais sutil: o afinamento do meio do calendário de lançamentos. Em 2006 havia lançamentos amplos de porte médio o bastante para que um novo filme pudesse tomar o topo por uma semana quase todo fim de semana, produzindo um rodízio de fenômenos de uma semana. À medida que esses lançamentos de orçamento médio migraram para o streaming, menos desafiantes novos chegam para destronar o titular, então o filme no topo simplesmente permanece lá por mais uma semana por padrão. Menos desafiantes significa menos passagens de bastão, o que significa menos reinados de uma semana.
O paradoxo de uma bilheteria mais ‘grudenta’
Seria fácil ler uma taxa decrescente de uma semana só como sinal de saúde — filmes com fôlego real, público voltando semana após semana. A realidade tem dois gumes. Os reinados mais longos estão concentrados quase inteiramente entre os maiores filmes, que se sustentam mais não porque mais pessoas os estejam descobrindo ao longo do tempo, mas porque nada grande o suficiente para desafiá-los está estreando. As bilheterias estão mais grudentas no topo absoluto e mais vazias no meio. Uma taxa menor de fenômenos de uma semana, em outras palavras, é menos uma história sobre sucessos duráveis e mais outro sintoma de um mercado se consolidando em torno de um número cada vez menor de gigantes.
Para os estúdios, a implicação é que uma estreia forte hoje compra mais do que uma manchete — ela compra tempo no topo que antes era quase impossível de manter. Para todos que acompanham a indústria, a taxa de uma semana só é um barômetro útil e pouco observado: quando sobe, o mercado é amplo e competitivo; quando cai, como caiu por vinte anos, os gigantes estão apertando o controle.
| Era | Taxa de fenômeno de uma semana |
|---|---|
| 2006-2009 | ~85% |
| 2014-2018 | ~70% |
| 2023-2026 | ~55% |
Como era a era do vídeo
Para apreciar o quanto a taxa de fenômeno de uma semana caiu, ajuda lembrar o mercado de onde ela veio. Em meados dos anos 2000, as janelas de exibição se estendiam por quatro a seis meses antes do home video, e os estúdios lançavam um banco profundo de filmes de orçamento médio — comédias, thrillers, dramas românticos — quase todo fim de semana. Essa oferta constante de novos lançamentos amplos significava que um novo filme podia tomar o topo quase toda sexta-feira, e o titular, por melhor que fosse, era geralmente deixado de lado em sete dias. Uma alta taxa de uma semana só era o produto natural de um mercado lotado e de ciclo rápido, onde nenhum filme conseguia monopolizar as telas por muito tempo.
Esse mundo se dissolveu em etapas. A compressão da janela de exibição, o colapso do lançamento de orçamento médio e a ascensão de um pequeno número de megafilmes de franquia empurraram todos na mesma direção: menos novos desafiantes, titulares maiores, reinados mais longos. A queda da taxa de uma semana só é essencialmente um time-lapse dessa transformação, capturado em um único número que cai de forma constante da casa dos 80 médios para a dos 50 baixos ao longo das duas décadas.
A visão do exibidor
Para os donos de cinema, os reinados mais longos são uma herança ambígua. Um filme que mantém o topo por duas ou três semanas simplifica o agendamento de salas e mantém um sucesso comprovado nos maiores auditórios, onde as margens de bomboniere são mais gordas. Mas a mesma dinâmica que alonga os reinados — menos novos lançamentos fortes — também afina o calendário entre gigantes, deixando os exibidores com trechos de semanas fracas e nada novo para programar. Uma taxa menor de uma semana só é, do assento do cinema, ao mesmo tempo um conforto e um alerta: os sucessos duram mais, mas há menos deles, e as lacunas entre eles são mais difíceis de preencher.
Um contraste internacional
O padrão não é idêntico em todo lugar. Mercados com janelas de exibição mais longas e produção mais robusta em idioma local — partes da Europa e da Ásia — ainda veem mais rotatividade no topo, porque uma oferta constante de lançamentos domésticos continua desafiando os titulares. O colapso americano do fenômeno de uma semana é, em parte, um sintoma de quão completamente o mercado de salas dos EUA se estreitou em torno de um topo movido a franquias. Onde uma programação diversa sobrevive, os fenômenos de uma semana sobrevivem com ela; onde a programação se esvaziou, os reinados se alongam por padrão.
A métrica que vale acompanhar
A taxa de uma semana só merece um lugar ao lado das bilheterias de estreia e dos totais acumulados como indicador de saúde do negócio de salas. Uma taxa em alta sinalizaria um mercado genuinamente mais amplo — mais filmes fortes o bastante para tomar uma semana, mais rotatividade, mais concorrência. Seu declínio de duas décadas diz o oposto: o topo das bilheterias está sendo mantido por menos filmes por mais tempo, e o rodízio que antes definia a corrida semanal desacelerou para algo mais próximo de uma procissão.
O que 2027 poderia nos dizer
O número de 2026 — 53% de uma semana só no ano até agora — fica bem no fundo da faixa de vinte anos, e 2027 será um teste incomumente limpo de se o declínio continua ou se estabiliza. A programação do ano é incomumente concentrada em gigantes garantidos, de um novo longa de Star Wars à próxima onda de grandes lançamentos de franquia, cada um do tipo que tende a se sustentar por várias semanas. Se a taxa de uma semana só cair para a casa dos 40, isso confirmará que o mercado se deslocou estruturalmente para sucessos mais raros e mais grudentos. Se ela voltar para perto de 60%, sugerirá que 2024–2026 foi um piso, e não uma linha de tendência. De um jeito ou de outro, é a métrica a observar à medida que os números do ano chegam — um único indicador que captura se o topo das bilheterias está se ampliando ou continuando a se estreitar.
O que as duas décadas já deixam claro é que a imagem reflexa das bilheterias — um rodízio veloz de campeões de uma semana, cada um destronado pelo próximo — está cada vez mais desatualizada. Esse era o mercado de 2006. O mercado de 2026 é mais lento, mais pesado e mais concentrado no topo, e a humilde taxa de uma semana só vem documentando silenciosamente a mudança o tempo todo.
O que fizemos: Para cada filme de destaque qualificado, contamos o total de semanas no piso de destaque de 26,18% ou acima dele, e então calculamos a proporção, por ano, dos que duraram exatamente uma semana. A participação semanal é a bilheteria de cada filme como porcentagem do total das bilheterias domésticas dos EUA daquela semana, com base nas paradas semanais da Box Office Mojo, de 2006 a 2026. Excluímos 2020 como anomalia pandêmica.
Relacionados da Mesa de Dados do USA Times
- One-Week Wonders: The Box Office’s Shooting Stars
- The Bigger the Win, the Longer the Reign
- The Star Index methodology