阅读语言:English · Español · Русский · 中文 · Português
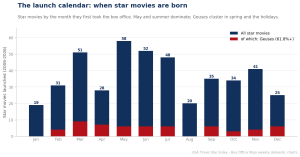
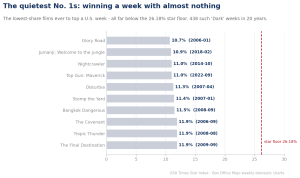
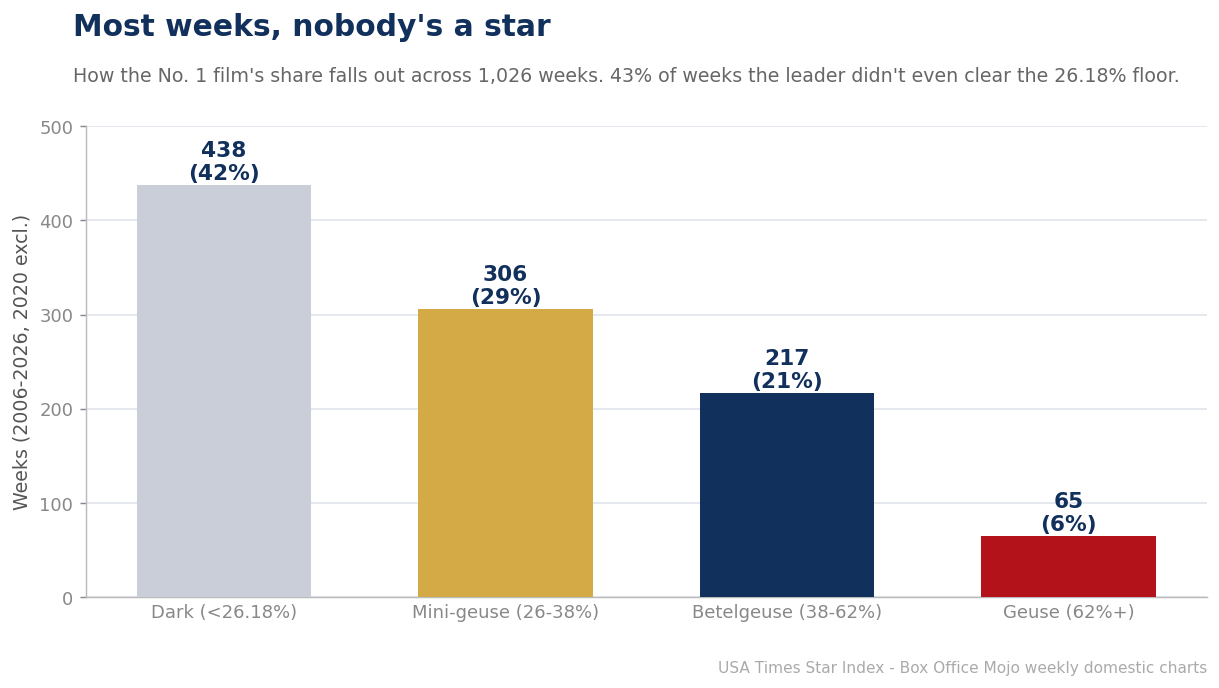
尽管人人都在谈论大片,美国票房市场上典型的一周其实根本没有明星。在 USA Times Star Index 收录的 1,026 周中,头名影片有 438 周、即 43% 未能越过 26.18% 的合格下限——那是我们判定一部真正”明星影片”的门槛。近乎一半的时间里,全美最大的那部影片,根本大不到足以主宰它所在的那一周。
一个普通周的形态
每周冠军的中位数份额仅为 28.7%——刚刚踏入明星领域。把这二十年分成不同档位,金字塔十分陡峭:438 个没有明星的”黑暗”周、306 周由 Mini-geuse 夺冠、217 周由 Betelgeuse 夺冠,而仅有 65 周——6%——由一部 Geuse 加冕。那种罕见的、吞噬市场并主导文化话题的现象级作品,从统计上看,是每隔几个月才发生一次的事件。
Batmandir · Guest Passes Step inside for a day. Guest passes from $161/day — brought in by a member. See guest passes →为何”黑暗”周至关重要
那 438 个无明星的周是电影年的结缔组织:在大制作之间的那些时段里,三四部中等体量的影片瓜分观众,没有单一片子能脱颖而出。它们是反向排片的栖身之地,是一部小成本影片能在某个周末彻底夺冠的地方,也是票房看起来不像垄断、更像公平较量的地方。它们也越来越成为日历上占比最大的部分——提醒我们,那些 80% 份额现象级作品组成的精彩集锦是例外,而非常态。日常票房是一群人的混战,而不是一场加冕。
一个群雄逐鹿、偶有王者的市场
43% 的”黑暗”比例,重塑了我们对电影年的思考方式。近乎一半的时间里,没有一部主导影片——只有三四部中等体量的作品瓜分观众,没有一部强到足以越过明星影片线。这些正是很少登上头条的周,恰恰因为没有谁一骑绝尘;然而它们才是整个票房市场统计意义上的重心。
| 谁主宰了这一周 | 周数 | 占二十年比例 |
|---|---|---|
| 无(黑暗,<26.18%) | 438 | 43% |
| 一部 Mini-geuse(26.18-38.2%) | 306 | 30% |
| 一部 Betelgeuse(38.2-61.8%) | 217 | 21% |
| 一部 Geuse(61.8%+) | 65 | 6% |
定义这个时代的那 6%
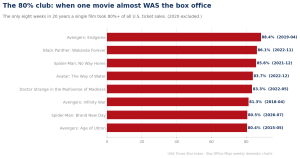
在另一个极端,那 65 个 Geuse 周——仅占日历的 6%——正是人人都记得的:一部Avengers、一部Avatar、一部Barbie 的开画。它们在文化上主导了电影的叙事;在统计上却只是罕见的标点符号。这就是认知与数据之间的鸿沟。大片时代是真实的,但它建立在一小撮巨大的周之上,而这些周散落在一整年的日历里——而这日历在绝大多数时候,都是一个普通而充满竞争的市场。
下限为何设在此处
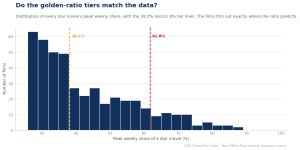
有读者会问,为什么 26.18% 会成为”明星影片”的分界线。这个门槛是 Star Index 通篇使用的黄金比例下限(0.2618,即 1/φ 的平方),之所以选它,是因为它能干净利落地区分那些真正主宰了一周的影片,与那些只是恰好在一个碎片化的周里领先的影片。这里的分布恰是对该选择的验证:大量的周落在它之下——那些真正群龙无首的周——而它之上的周,则对应着观众确实当作大事件来对待的影片。这条线并非随意划定;它落在数据中一个真实的低谷里。
黑暗周是变多了还是变少了
43% 是二十年的平均值,但它并非一成不变。在 2000 年代中期,中等成本影片的阵容更为深厚,意味着更多的周拥有一位越过明星线的真正领跑者。随着中等成本影片的萎缩、市场向少数巨头集中,日历发生了两极分化:顶端出现更多碾压式的周,而矛盾的是,其间也出现了更多群龙无首的黑暗周,因为那些没有大制作的时段被交给了一群更小的片子去混战。分布的中段被掏空了——过去那些能领跑一个普通周的、扎实而不惊艳的卖座片变少了。
什么填满了一个无冠之周
黑暗周并非没有电影,而是没有主宰者。它们通常被恐怖片、信仰题材片、中等成本的喜剧和正剧,以及上一部大制作的余温所瓜分——没有一部强到能独占市场的四分之一。正是在这些周里,一部廉价影片能以在七月不值一提的份额”赢下”周末,而这恰恰是精明的发行方瞄准它们的原因。一部在巨头面前会消失的温和开画之作,能在黑暗周里彻底领跑,并收获随之而来的头条。
认知的鸿沟
那 6% 由 Geuse 加冕的周与那 43% 毫无明星的周之间的差距,归根结底是一个媒体关注度的故事。报道聚集在那些巨大的周,因为它们是事件;而占日历多数的无冠之周则几乎无人问津。但对任何真正做发行决策的人来说,黑暗周才是机会——那是巨头之间的开阔水域,一部布局得当的小片仍可在此留下印记。理解这些周出现的频率,是”建立在希望之上的发行策略”与”建立在真实市场形态之上的发行策略”之间的分野。
无冠之周的类型地图
深入探究究竟是什么在领跑一个黑暗周,一批清晰的角色便浮现出来。恐怖片是最常见的黑暗周赢家——这个类型天生就是为温和开画、低成本放映、赢下一个安静的周末而生,从不威胁明星线。信仰题材片、中等成本喜剧和成人正剧填满了其余,还有上一部大制作正在消退的余温。对这些影片而言,领跑一个黑暗周是货真价实的成功,而非失望:它们从来就不是为拿下市场四分之一而生,只是为在没有巨头在场时赢下这个场子。
流媒体吸走了消失的中段
黑暗周之所以持续存在——甚至可以说有所增加——最重要的结构性原因,是中等成本的院线影片已经迁往流媒体。那种曾经大规模开画、领跑一个普通周的 3,000 万到 6,000 万美元成人正剧或喜剧,如今改在流媒体平台首映。这场出走掏空了院线日历的中段:大制作之间的那些周过去拥有一位真正越过明星线的领跑者,如今却越来越没有,因为那些本该领跑的影片压根不在影院。43% 的黑暗比例,某种程度上正是流媒体拿走了多少的一个度量。
藏在缝隙里的机会
然而,对一个灵活的发行方来说,黑暗周并不是问题——它们才是全部的机会。一部在七月巨头面前会隐形的温和影片,能在二月或九月的某一周彻底领跑,并夺下驱动其营销的”票房冠军”头条。最精明的中小成本影片,正是被精准投放进这些缝隙的。理解到日历的 43% 无人认领,正是”与巨头硬拼”与”干脆去它们不在的地方”之间的分野。
我们的做法:我们用 Star Index 的黄金比例阈值(26.18%、38.2%、61.8%)把每周头名影片按份额分入四个区间,并统计每个区间的周数。周份额指每部影片的票房占该周美国国内总票房的百分比,数据来自 Box Office Mojo 的周榜,2006–2026 年。我们剔除了 2020 年,因为其受疫情压缩的周次会把份额扭曲到 Star Index 的合格下限以下。
来自 USA Times 数据组的相关内容
译自英文原文。