Leer en: English · Español · Русский · 中文 · Português
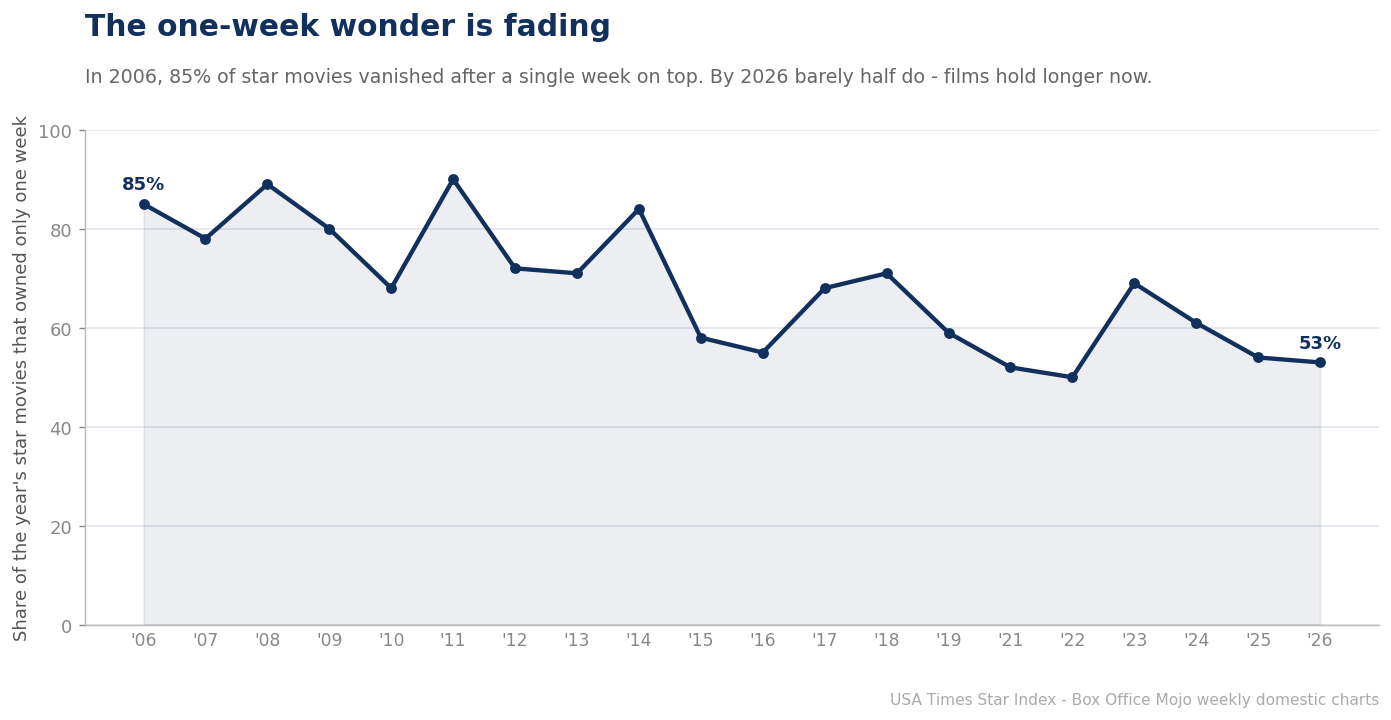
Durante la mayor parte de la historia moderna de la taquilla, dominar el primer puesto significaba dominarlo exactamente una semana. Una película se estrenaba a lo grande, tomaba la corona y desaparecía el viernes siguiente. Ese patrón — la maravilla de una sola semana — está desapareciendo silenciosamente. En 2006, el 85% de las películas estrella del año dominó la taquilla durante una sola semana y luego se esfumó. Para 2026, apenas lo hace la mitad. Las películas que llegan a la cima se quedan allí más tiempo que antes.
Un descenso lento y constante
La tendencia no es un tropiezo. A lo largo de finales de los años 2000, la tasa de una sola semana rondaba los 70 y 80 altos — 85% en 2006, 89% en 2008, 78% en 2007. Empezó a descender a lo largo de la década de 2010 y se ha asentado en los 50 y los 60 bajos en la década actual: 61% en 2024, 54% en 2025, 53% en lo que va de 2026. En cifras redondas, una película estrella en 2006 tenía aproximadamente cinco de cada seis posibilidades de ser una maravilla de una sola semana; hoy está más cerca de cara o cruz. Algo estructural ha cambiado en cuánto tiempo aguantan su terreno las películas más grandes.
Batmandir · Guest Passes Step inside for a day. Guest passes from $161/day — brought in by a member. See guest passes →Por qué las películas aguantan más ahora
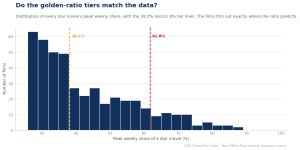
La explicación se vincula directamente con la concentración que hemos documentado a lo largo del Star Index. La cima moderna del mercado está dominada por enormes películas de franquicia que se estrenan tan alto que pueden absorber la inevitable caída del segundo fin de semana y aún liderar la semana siguiente. Cuando una película se estrena con el 60% del mercado, un descenso pronunciado la deja aún cómodamente en la cima; cuando se estrena con el 27%, el siguiente estreno la derriba de inmediato. A medida que la mezcla de películas estrella se ha desplazado hacia estos gigantes de estreno alto — y alejado de las modestas Mini-geuses que antes lideraban brevemente las semanas tranquilas — el reinado promedio se ha alargado y la tasa de una sola semana ha caído.
Hay un segundo motor, más sutil: el adelgazamiento del centro del calendario de estrenos. En 2006 había suficientes estrenos amplios de tamaño medio como para que una película nueva pudiera arrebatar la cima durante una semana casi cada fin de semana, produciendo un vaivén de maravillas de una sola semana. A medida que esos estrenos de presupuesto medio migraron al streaming, llegan menos aspirantes frescos a destronar al titular, así que la película en la cima simplemente se queda ahí otra semana por defecto. Menos aspirantes significa menos relevos, lo que significa menos reinados de una sola semana.
La paradoja de una taquilla más “pegajosa”
Sería fácil leer una tasa decreciente de una sola semana como señal de salud — películas con verdadero aguante, público que regresa semana tras semana. La realidad es más de doble filo. Los reinados más largos se concentran casi por completo entre las películas más grandes, que aguantan más no porque más gente las esté descubriendo con el tiempo, sino porque no se estrena nada lo bastante grande para desafiarlas. La taquilla es más pegajosa en la cúspide y más vacía en el centro. Una tasa más baja de maravillas de una sola semana, en otras palabras, es menos una historia sobre éxitos duraderos y más otro síntoma de un mercado que se consolida en torno a un número menguante de gigantes.
Para los estudios, la implicación es que un estreno fuerte ahora compra más que un titular — compra tiempo en la cima que antes era casi imposible de conservar. Para todos los que siguen la industria, la tasa de una sola semana es un barómetro útil y poco observado: cuando sube, el mercado es amplio y competitivo; cuando cae, como lo ha hecho durante veinte años, los gigantes están apretando su dominio.
| Era | Tasa de una sola semana |
|---|---|
| 2006-2009 | ~85% |
| 2014-2018 | ~70% |
| 2023-2026 | ~55% |
Cómo lucía la era del video
Para apreciar cuánto ha caído la tasa de una sola semana, ayuda recordar el mercado del que provino. A mediados de los años 2000, las ventanas de exhibición se extendían de cuatro a seis meses antes del video doméstico, y los estudios lanzaban una nutrida banca de películas de presupuesto medio — comedias, thrillers, dramas románticos — casi cada fin de semana. Ese suministro constante de estrenos amplios frescos significaba que una película nueva podía apoderarse de la cima casi cada viernes, y el titular, por bueno que fuera, solía ser apartado en siete días. Una tasa alta de una sola semana era el producto natural de un mercado abarrotado y de ciclo rápido en el que ninguna película podía monopolizar las pantallas por mucho tiempo.
Ese mundo se disolvió por etapas. La compresión de la ventana de exhibición, el colapso del estreno de presupuesto medio y el auge de un pequeño número de megapelículas de franquicia empujaron todos en la misma dirección: menos aspirantes nuevos, titulares más grandes, reinados más largos. La tasa decreciente de una sola semana es esencialmente una toma en cámara rápida de esa transformación, capturada en una sola cifra que cae de forma constante desde los 80 medios hasta los 50 bajos a lo largo de las dos décadas.
La visión del exhibidor
Para los dueños de salas, los reinados más largos son una herencia mixta. Una película que aguanta en la cima durante dos o tres semanas simplifica la programación de pantallas y mantiene un atractivo probado en las salas más grandes, donde los márgenes de la dulcería son más ricos. Pero la misma dinámica que alarga los reinados — menos estrenos nuevos fuertes — también adelgaza el calendario entre gigantes, dejando a los exhibidores con tramos de semanas flojas y nada fresco que programar. Una tasa más baja de una sola semana es, desde la butaca del cine, a la vez un consuelo y una advertencia: los éxitos duran más, pero hay menos de ellos, y los huecos intermedios son más difíciles de llenar.
Un contraste internacional
El patrón no es idéntico en todas partes. Los mercados con ventanas de exhibición más largas y una producción más profunda en idioma local — partes de Europa y Asia — aún ven más rotación en la cima, porque un suministro constante de estrenos nacionales sigue desafiando a los titulares. El colapso estadounidense de la maravilla de una sola semana es, en parte, un síntoma de cuán completamente se ha estrechado el mercado teatral de EE. UU. hacia un nivel superior impulsado por las franquicias. Donde sobrevive una cartelera diversa, las maravillas de una sola semana sobreviven con ella; donde la cartelera se ha vaciado, los reinados se alargan por defecto.
La métrica que vale la pena vigilar
La tasa de una sola semana merece un lugar junto a las recaudaciones de estreno y los totales acumulados como indicador de salud del negocio teatral. Una tasa en aumento señalaría un mercado que se amplía de verdad — más películas lo bastante fuertes como para arrebatar una semana, más rotación, más competencia. Su descenso de dos décadas dice lo contrario: la cima de la taquilla está siendo sostenida por menos películas durante más tiempo, y el vaivén que antes definía la carrera semanal se ha desacelerado hasta algo más parecido a una procesión.
Lo que 2027 podría decirnos
La cifra de 2026 — 53% de una sola semana en lo que va del año — se sitúa justo en el fondo del rango de veinte años, y 2027 será una prueba inusualmente limpia de si el descenso continúa o se estabiliza. La cartelera del año está inusualmente cargada al inicio con gigantes garantizados, desde un nuevo largometraje de Star Wars hasta la próxima oleada de grandes tanques de franquicia, cada uno del tipo que tiende a aguantar varias semanas. Si la tasa de una sola semana cae a los 40, confirmará que el mercado se ha desplazado estructuralmente hacia éxitos menos numerosos y más pegajosos. Si rebota hacia el 60%, sugerirá que 2024–2026 fue un piso más que una línea de tendencia. En cualquier caso, es la métrica que hay que vigilar a medida que lleguen las cifras del año — una sola cifra que capta si la cima de la taquilla se está ampliando o continúa estrechándose.
Lo que las dos décadas ya dejan claro es que la imagen refleja de la taquilla — un vaivén rápido de campeones de una sola semana, cada uno destronado por el siguiente — está cada vez más desfasada. Ese era el mercado de 2006. El mercado de 2026 es más lento, más pesado y más concentrado en la cima, y la humilde tasa de una sola semana ha estado documentando silenciosamente el cambio todo este tiempo.
Qué hicimos: Para cada película estrella calificada contamos sus semanas totales en o por encima del piso estrella del 26,18%, y luego tomamos la proporción, por año, que duró exactamente una semana. La cuota semanal es la recaudación de cada película como porcentaje de la taquilla doméstica total de EE. UU. de esa semana, según las tablas semanales de Box Office Mojo, 2006–2026. Excluimos 2020 como anomalía de la pandemia.
Relacionado de la Mesa de Datos de USA Times
- One-Week Wonders: The Box Office’s Shooting Stars
- The Bigger the Win, the Longer the Reign
- The Star Index methodology
Traducido del original en inglés.