阅读语言:English · Español · Русский · 中文 · Português
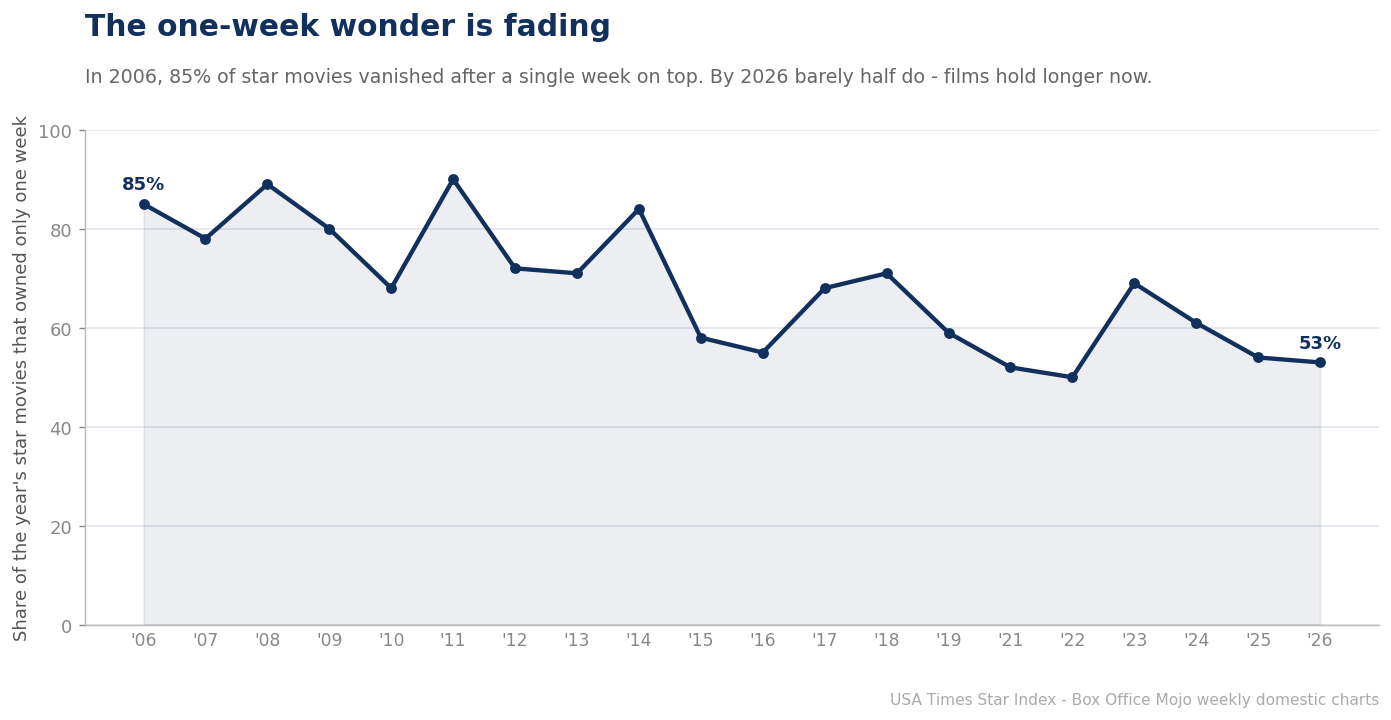
在票房现代史的大部分时间里,登顶意味着恰好只登顶一周。一部影片大举开画,摘得王冠,到下个周五便已离场。这种模式——单周奇迹——正在悄然消失。2006 年,当年 85% 的 star movie 只把持票房一周就消失了。到 2026 年,勉强过半如此。登上榜首的影片如今停留的时间,比过去更久。
缓慢而稳定的下滑
这一趋势并非一时的波动。整个 2000 年代后期,“一周即止”的比例一直徘徊在 70% 后段和 80% 一带——2006 年 85%,2008 年 89%,2007 年 78%。进入 2010 年代它开始逐渐下滑,到本十年已稳定在 50% 多和 60% 出头:2024 年 61%,2025 年 54%,2026 年迄今 53%。粗略地说,2006 年一部 star movie 大约有六分之五的概率成为单周奇迹;而今天更接近抛硬币。关于最大影片能把持阵地多久,某种结构性的东西已经改变。
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →为什么影片如今把持得更久
这一解释直接关联到我们在整个 Star Index 中记录的集中化。现代市场的顶端被巨大的系列影片主宰,它们开画极高,足以吸收不可避免的次周末跌幅,仍在下一周领跑。当一部影片以市场的 60% 开画时,一次陡降仍让它从容居首;当它以 27% 开画时,下一部新片会立刻把它挤下去。随着 star movie 的构成向这些高开画的巨制倾斜——并远离那些曾在冷清周短暂领跑的中庸 Mini-geuse——平均统治期变长了,“一周即止”的比例也随之下降。
还有第二个更微妙的驱动因素:发行档期中段的稀薄化。2006 年有足够多的中型大规模上映,几乎每个周末都能有一部新片抢下榜首一周,从而不断产出单周奇迹。随着这些中等预算发行迁往流媒体,来挑战在位者的新鲜对手减少了,于是榜首的影片仅仅因为无人挑战而默认多留一周。挑战者更少意味着交接更少,交接更少意味着单周统治更少。
票房变得更“黏”的悖论
人们很容易把“一周即止”比例下降解读为健康的信号——影片有真正的后劲,观众周复一周地回头。而现实更为两面。更长的统治期几乎完全集中在最大的影片身上,它们把持得更久,并不是因为越来越多人随时间发现了它们,而是因为没有大到足以挑战它们的影片开画。票房在最顶端更黏,在中段更空。换言之,“单周奇迹”比例走低,与其说是关于耐久爆款的故事,不如说是市场向少数巨头集中的又一征兆。
对片方而言,其含义是:如今一次强劲的开画所买到的,不只是一个头条——它买到的是过去几乎不可能守住的榜首时间。对每一个追踪行业的人而言,“一周即止”比例是一个有用却被忽视的晴雨表:当它上升,市场是广阔且竞争激烈的;当它下降——正如它这二十年来所做的那样——巨头们正在收紧掌控。
| 时期 | 单周奇迹比例 |
|---|---|
| 2006-2009 | ~85% |
| 2014-2018 | ~70% |
| 2023-2026 | ~55% |
录像带时代是什么样子
要体会“单周奇迹”比例下降了多少,不妨回想它所来自的那个市场。在 2000 年代中期,院线窗口在家庭录像之前长达四到六个月,片方几乎每个周末都会推出一批深厚的中等预算影片——喜剧、惊悚片、爱情正剧。这种源源不断的新鲜大规模上映,意味着几乎每个周五都能有一部新片抢下榜首,而在位者无论多好,通常也在七天内被挤到一旁。高“一周即止”比例,正是一个拥挤、快速轮换的市场的自然产物,在那里没有哪部影片能长期垄断银幕。
那个世界分阶段瓦解了。院线窗口的压缩、中等预算发行的崩塌,以及少数几部系列超级大片的崛起,全都朝同一个方向推进:更少的新挑战者、更大的在位者、更长的统治期。“一周即止”比例的下降,本质上是这场转变的延时摄影,被压缩进一个在这二十年里从 80% 多稳步跌到 50% 出头的单一数字里。
影院业者的视角
对影院业主而言,更长的统治期是一份喜忧参半的遗产。一部把持榜首两三周的影片,简化了排厅,并把一个已被证明的卖座片留在利润率最丰的最大影厅里。但同一个拉长统治期的动力——更少的强劲新片——也使巨头之间的档期变得稀薄,让影院面对一段段疲软的周,却没有新鲜内容可排。从影院的座位看去,更低的“一周即止”比例既是一种安慰,也是一记警告:爆款持续得更久,但爆款更少了,而中间的空档更难填补。
一个国际对照
这一模式并非处处相同。那些院线窗口更长、本土语言产能更深厚的市场——欧洲和亚洲的部分地区——顶端仍有更多轮换,因为源源不断的本土发行不断挑战在位者。美国“一周即止”的崩塌,某种程度上是美国院线市场如此彻底地收窄为一个系列驱动的顶层的症状。哪里还幸存着多元的片单,单周奇迹便随之幸存;哪里的片单被掏空,统治期就默认变长。
值得关注的指标
“一周即止”比例值得与开画周末票房和累计总额一起,被列为院线生意的健康指标。比例上升将意味着一个真正在拓宽的市场——更多影片强到足以抢下一周,更多轮换,更多竞争。它这二十年的下滑说的却是相反的话:票房的顶端正被更少的影片把持更久,而曾定义每周之争的那种轮换,已放慢到更接近一场行进队列的东西。
2027 年能告诉我们什么
2026 年的数字——迄今全年 53% 一周即止——正处于二十年区间的最底端,而 2027 年将是一次异常干净的检验,看这场下滑是继续还是趋稳。这一年的片单异常地前置堆满了几乎板上钉钉的巨制,从一部新的《Star Wars》到下一波系列大片,每一部都是那种往往会把持多周的类型。如果“一周即止”比例跌入 40% 区间,就将证实市场已结构性地转向更少、更黏的爆款。如果它反弹回 60% 附近,则将表明 2024—2026 是一个底部,而非一条趋势线。无论如何,随着这一年的数字陆续到来,这都是值得关注的指标——一个能捕捉票房顶端是在拓宽、还是在继续收窄的单一数字。
这二十年已经清楚表明的是:那种对票房的条件反射式想象——一群单周冠军快速轮换、每一个又被下一个拉下马——正日益过时。那是 2006 年的市场。2026 年的市场更慢、更重、在顶端更集中,而不起眼的“一周即止”比例,一直在默默记录着这场变化。
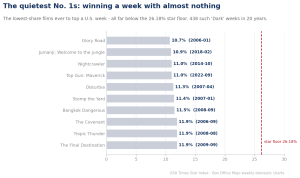
我们做了什么:对每一部符合条件的 star movie,我们统计了它停留在 26.18% star 门槛及以上的总周数,然后逐年计算恰好只持续一周的比例。单周份额是每部影片的票房占当周美国国内总票房的百分比,数据来自 Box Office Mojo 的每周榜单,2006—2026 年。我们将 2020 年作为疫情异常年排除。
更多来自 USA Times 数据台
译自英文原文。