Ler em: English · Español · Русский · 中文 · Português
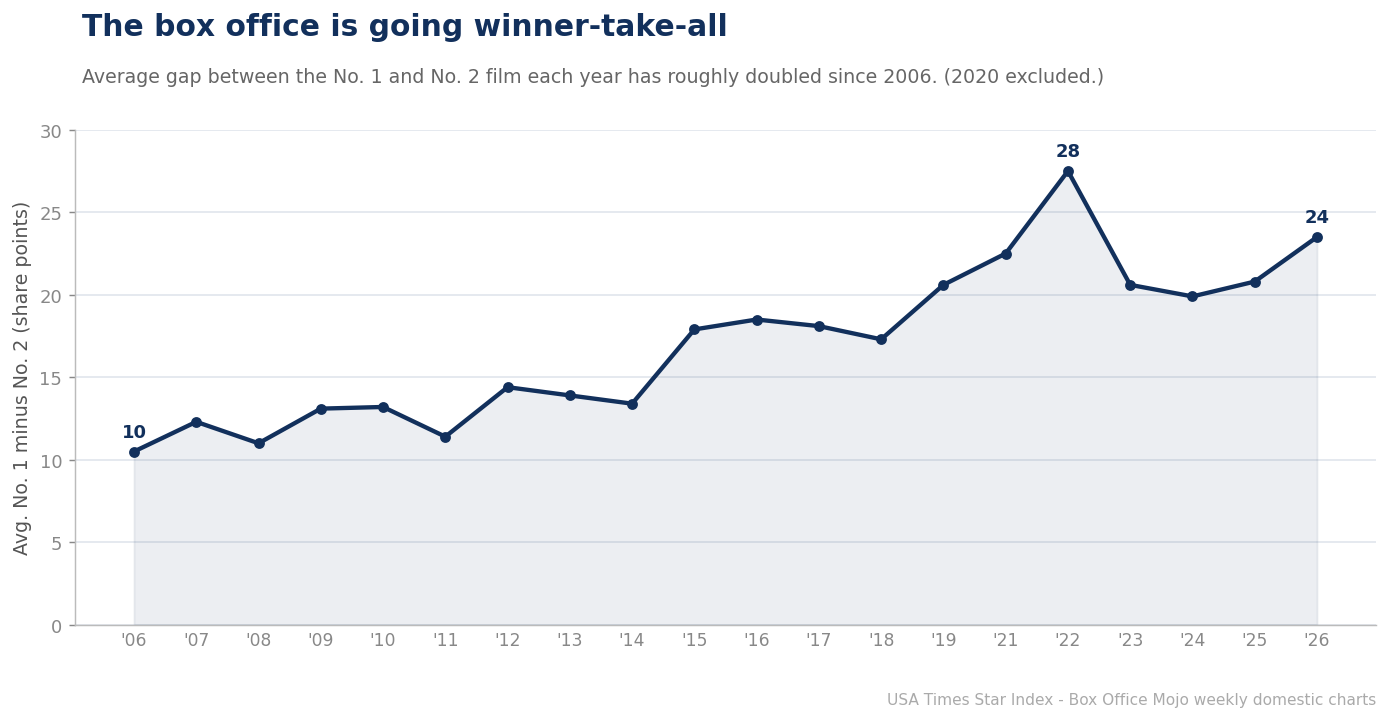
A diferença entre o filme nº 1 e o filme nº 2 em uma dada semana é uma medida limpa de quão desigual a bilheteria é. No USA Times Star Index, essa diferença praticamente dobrou desde 2006 — de uma média de cerca de 10 pontos de participação em meados dos anos 2000 para a casa dos 20 e poucos na década de 2020, atingindo o pico de 27,5 pontos em 2022. A bilheteria moderna não é apenas grande no topo; ela é cada vez mais um lugar onde um filme vence e todo o resto é irrelevante.
De um mercado disputado a um mercado de superastros
Em 2006, a semana média via os dois filmes do topo terminarem a cerca de dez pontos um do outro — uma disputa real na maioria dos fins de semana. Em 2015, a diferença havia saltado para 18 pontos, e permaneceu na casa dos 10 altos ou 20 baixos desde então. A tendência acompanha a consolidação da indústria em torno de franquias e filmes-evento: à medida que os estúdios concentraram orçamentos e telas em um número cada vez menor de tentpoles, esses filmes começaram a dar voltas no campo. Quando um título da Marvel, de Avatar ou de Star Wars estreia, ele pode ficar com 80% do mercado enquanto todo o resto briga por migalhas — e simplesmente há mais dessas semanas de arrasar do que costumava haver.
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →A vítima de orçamento médio
Esta é a mesma história que contamos de outros ângulos — o desaparecimento do filme de orçamento médio, a ascensão das semanas de domínio total — vista pela lente mais limpa possível. Uma diferença crescente entre nº 1 e nº 2 significa que a segunda colocação vale menos do que valia; o drama ou a comédia de contraprogramação que antes terminava em um segundo lugar apertado agora fica muito para trás. A bilheteria se tornou um mercado em que o vencedor leva tudo, e os dados colocam um número nisso: a margem do vencedor dobrou em uma geração.
Três eras de concentração
A diferença ano a ano se enquadra em três regimes distintos. De 2006 a 2011, a diferença média entre nº 1 e nº 2 ficava em torno de 11 a 13 pontos — um mercado competitivo em que um segundo filme forte era rotina. De 2012 a 2019, ela subiu para a casa dos 10 médios a altos, à medida que a era das franquias se firmava. E desde 2021 ela vive na casa dos 20 baixos a médios, atingindo o pico de 27,5 pontos em 2022. Cada degrau corresponde a uma onda de consolidação: a ascensão do tentpole de universo compartilhado, o colapso do lançamento de orçamento médio e a concentração do gasto de marketing em menos filmes, porém maiores.
| Era | Diferença média nº1–nº2 |
|---|---|
| 2006-2011 | ~12 pontos |
| 2012-2019 | ~16 pontos |
| 2021-2026 | ~22 pontos |
O valor cada vez menor do segundo lugar
Uma diferença crescente é, na prática, uma desvalorização da posição de vice. Quando o filme nº 1 supera o nº 2 por 25 pontos em vez de 10, o lançamento em segundo lugar captura muito menos da atenção e do dinheiro da semana — e o drama, a comédia ou o filme original de contraprogramação que antes podia contar com uma trajetória saudável em segundo lugar agora fica muito para trás. Esta é a mesma força por trás do desaparecimento do filme de orçamento médio: em um mercado em que o vencedor leva tudo, há pouco espaço para o filme que teria sido um sólido nº 2.
A tendência é permanente?
Há indícios de um teto. A diferença recuou de seu pico de 2022 em direção a 2023–2024, antes de subir novamente em 2025–2026, sugerindo que o mercado pode estar oscilando em um platô alto, em vez de subir sem limite. Se ela permanece ali depende da única variável que os estúdios controlam: quantos verdadeiros filmes-evento conseguem lançar em um ano. Mais gigantes significam mais semanas de arrasar e uma diferença média mais ampla; um retorno a um banco mais profundo de sucessos de porte médio a estreitaria. Por ora, a direção de vinte anos é inequívoca — a margem do vencedor dobrou, e o segundo lugar não é o que costumava ser.
Um padrão global, não apenas americano
A deriva para o “vencedor leva tudo” não é exclusiva dos Estados Unidos. As mesmas forças — a consolidação de franquias, a migração da narrativa de orçamento médio para o streaming e a concentração de marketing em poucos tentpoles — remodelaram as bilheterias no mundo todo, do Reino Unido à Coreia. O que torna os dados dos EUA valiosos é sua extensão e consistência: vinte anos ininterruptos de participações semanais nos permitem assistir à concentração acontecendo em câmera lenta, e colocar um único número comparável nela a cada ano. A duplicação da diferença entre nº 1 e nº 2 é a estatística única mais clara para uma mudança que todos na indústria sentiram.
O lado do consumidor no balanço
Para o espectador, um mercado em que o vencedor leva tudo é algo de dois gumes. Ele concentra os recursos da indústria em um punhado de filmes-evento genuinamente espetaculares — do tipo que vale a pena ver na maior tela — ao mesmo tempo em que rareia as opções de nível intermediário que antes preenchiam um fim de semana comum. O resultado é um calendário de alguns gigantes imperdíveis separados por longos trechos com pouco que exija uma ida ao cinema. Esse ritmo, mais do que o sucesso de qualquer filme isolado, é o que remodelou o hábito de ir ao cinema na última década.
O que reverteria a situação
A diferença não é uma lei da natureza. Ela se estreitaria se os estúdios reconstruíssem um banco mais profundo de lançamentos de porte médio nos cinemas — os filmes de 30 a 70 milhões de dólares que antes terminavam de forma confiável em um segundo lugar forte — ou se a janela de exibição nos cinemas se ampliasse o suficiente para dar a esses filmes espaço para crescer. O leve recuo desde o pico de 2022 sugere que o mercado pode estar perto de um teto, em vez de subir indefinidamente. Mas o arco de vinte anos é inequívoco, e revertê-lo exigiria uma mudança deliberada na forma como a indústria aloca seu dinheiro. Até lá, a aposta mais segura nos dados é que o vencedor continuará ficando com mais.
Por que 2022 foi o pico
Vale pausar no ano mais desigual do registro, 2022. Foi o ano em que Top Gun: Maverick, Avatar: The Way of Water, Black Panther: Wakanda Forever, Doctor Strange in the Multiverse of Madness e Jurassic World Dominion estrearam, cada um, com participações avassaladoras, enquanto o nível intermediário permanecia enfraquecido na recuperação pós-pandemia. O resultado foi um calendário de picos enormes separados por vales fracos — exatamente o formato que maximiza a diferença média entre nº 1 e nº 2. 2022 não foi tanto uma aberração, mas o extremo lógico da tendência do vencedor leva tudo, brevemente sem nenhum amortecedor de banco de orçamento médio.
O que uma diferença mais estreita exigiria
Para que a diferença encolha de forma duradoura, uma de duas coisas precisa mudar. Ou os estúdios reconstroem uma grade mais profunda de lançamentos de porte médio nos cinemas — filmes grandes o suficiente para terminar em um segundo lugar forte e apertado — ou a janela de exibição nos cinemas se amplia o bastante para que esses filmes tenham espaço para crescer antes de chegar ao streaming. Ambas estão sob o controle da indústria, e há sinais iniciais de um renascimento do orçamento médio em alguns estúdios. Mas a economia ainda aponta na direção contrária: o retorno mais seguro continua sendo o gigante e, enquanto isso for verdade, os estúdios continuarão concentrando seus gastos, e o vencedor continuará dando voltas no campo.
O número a observar
Daqui para a frente, o indicador único mais limpo de se a bilheteria está se ampliando ou se estreitando é esta estatística: a diferença média anual entre o filme nº 1 e o nº 2. Ela subiu de cerca de dez pontos para a casa dos 20 médios ao longo de duas décadas. Se ela recuar em direção à casa dos 10, significará que o filme de orçamento médio está genuinamente voltando e que o mercado está se reampliando. Se ela se mantiver na casa dos 20 ou subir novamente, a era do vencedor leva tudo veio para ficar. É o índice de desigualdade da bilheteria — e, como a maioria das medidas de desigualdade, tem se movido em uma só direção há muito tempo.
O que fizemos: Para cada ano, calculamos a média da diferença entre a participação semanal do filme nº 1 e do nº 2 em todas as semanas daquele ano. A participação semanal é a arrecadação de cada filme como porcentagem da bilheteria doméstica total dos EUA daquela semana, com base nos gráficos semanais do Box Office Mojo, de 2006 a 2026. Excluímos 2020, cujas semanas encolhidas pela pandemia distorcem as participações abaixo do piso de qualificação do Star Index.
Relacionados da Central de Dados do USA Times
- Um Filme, a Maior Parte do Dinheiro
- A Virada da Década: Como a Bilheteria Virou o Vencedor Leva Tudo
- A metodologia do Star Index
Traduzido do original em inglês.