阅读语言:English · Español · Русский · 中文 · Português
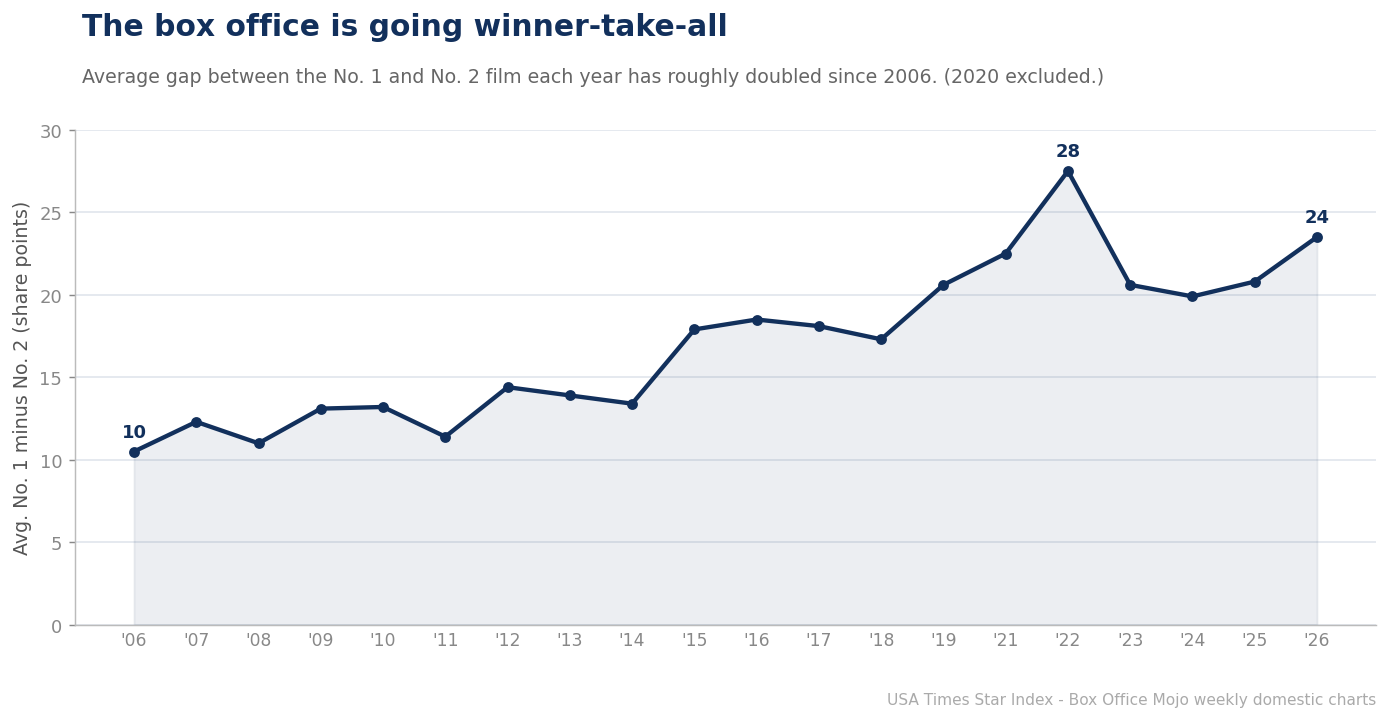
任一周里头名影片与第二名影片之间的差距,是衡量票房有多一边倒的一个干净指标。在 USA Times Star Index 中,这一差距自 2006 年以来大致翻了一番——从 2000 年代中期约 10 个份额点的平均值,升至 2020 年代的二十出头,并在 2022 年达到 27.5 点的峰值。现代票房不只是顶端庞大;它越来越成为一个”一部影片赢、其余皆是陪衬”的地方。
从拥挤的市场到超级明星市场
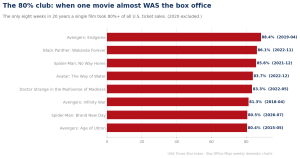
2006 年,平均一周里前两名影片相差约十个点——大多数周末都是一场真正的较量。到 2015 年,差距跃升至 18 个点,此后一直停留在高位十几到二十出头。这一趋势与行业向系列片和事件电影的整合同步:随着制片厂把预算和银幕集中到越来越少的大制作上,这些影片开始把对手甩下整整一圈。当一部漫威、Avatar 或Star Wars 影片开画,它能拿走 80% 的市场,而其余的一切都在争夺残羹——而这样碾压式的周,比过去多多了。
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →中等成本影片的牺牲
这与我们从其他角度讲过的是同一个故事——消失的中等成本影片、彻底统治型周次的兴起——只不过是通过尽可能干净的一面透镜来看。No.1–No.2 差距的扩大,意味着第二名的位置比过去更不值钱;那部曾经紧咬第一名的反向排片正剧或喜剧,如今被远远甩在后面。票房已经变成一个赢家通吃的市场,而数据给它标上了数字:一代人的时间里,赢家的领先幅度翻了一番。
集中的三个时代
逐年的差距落入三个截然不同的阶段。2006 到 2011 年,平均 No.1–No.2 差距在 11–13 个点左右——一个强劲的第二名司空见惯的竞争性市场。2012 到 2019 年,随着系列片时代确立,它上升到十几到接近二十点。而自 2021 年以来,它一直停留在二十出头,2022 年达到 27.5 点的峰值。每一次跃升都对应着一波整合:共享宇宙大制作的兴起、中等成本影片的崩塌,以及营销支出向更少、更大的影片集中。
| 时代 | 平均 No.1–No.2 差距 |
|---|---|
| 2006-2011 | 约 12 点 |
| 2012-2019 | 约 16 点 |
| 2021-2026 | 约 22 点 |
第二名日渐消失的价值
差距扩大,实际上就是对亚军位置的贬值。当头名影片以 25 个点而非 10 个点击败第二名时,第二名影片所捕获的关注和金钱都大为减少——而那部曾经能指望获得健康第二名放映的反向排片正剧、喜剧或原创作品,如今远远落后。这与中等成本影片消失背后是同一股力量:在一个赢家通吃的市场里,那种本会成为扎实第二名的影片,几乎没有容身之地。
这个趋势是永久的吗
有一些触顶的迹象。差距从 2022 年的峰值回落到 2023–2024 年,随后在 2025–2026 年又略有回升,这表明市场可能在一个高位平台上振荡,而非无限攀升。它是否会停留在那里,取决于制片厂能控制的那一个变量:他们一年能推出多少部真正的事件电影。更多巨头意味着更多碾压式的周和更宽的平均差距;而中等体量卖座片阵容的重新加深则会缩小它。就目前而言,二十年的方向明确无误——赢家的领先幅度翻了一番,第二名已今非昔比。
这是全球模式,不只是美国的
赢家通吃的漂移并非美国独有。同样的力量——系列片整合、中等成本叙事向流媒体迁移、营销向少数大制作集中——已经重塑了从英国到韩国的全球票房。美国数据之所以宝贵,在于它的长度和一致性:二十年不间断的每周份额,让我们得以慢镜头般观看这种集中的发生,并每年为它标上一个单一、可比的数字。No.1–No.2 差距的翻倍,是业内每个人都感受到的一场变化最清晰的单一统计数字。
消费者一侧的账本
对观众而言,赢家通吃的市场是一把双刃剑。它把行业的资源集中到少数几部真正壮观的事件电影上——那种值得在最大银幕上观看的作品——同时稀释了曾经填满一个普通周末的中间层选项。结果是一份日历:几部不容错过的巨头,被一段段几乎没有什么值得专程进影院之作的漫长时段隔开。这种节奏,比任何单部影片的成功都更能说明,过去十年里观影习惯是如何被重塑的。
什么会逆转它
差距并非自然法则。如果制片厂重建一个更深厚的中等体量院线影片阵容——那些曾经可靠地拿下强劲第二名的 3,000 万到 7,000 万美元影片——或者院线窗口拓宽到足以给这些影片留出发挥空间,它就会缩小。从 2022 年峰值的轻微回落,暗示市场可能接近天花板,而非无限攀升。但二十年的轨迹明确无误,要逆转它,需要行业在资金分配方式上做出刻意的改变。在那之前,数据里最稳妥的赌注是:赢家会继续拿走更多。
2022 年为何是峰值
记录中最一边倒的年份 2022 年,值得停下来说一说。那一年,Top Gun: Maverick、Avatar: The Way of Water、Black Panther: Wakanda Forever、Doctor Strange in the Multiverse of Madness 和Jurassic World Dominion 各自都以压倒性的份额开画,而中间层在疫情后的复苏中仍然单薄。结果是一份由巨大高峰、被疲软低谷隔开的日历——正是那种令 No.1–No.2 平均差距最大化的形态。与其说 2022 年是异常,不如说它是赢家通吃趋势的逻辑极端,短暂地完全没有任何中等成本阵容的缓冲。
缩小差距需要什么
要让差距持久缩小,两件事中必须有一件发生。要么制片厂重建一份更深厚的中等体量院线片单——那些大到能拿下强劲、接近的第二名的影片——要么院线窗口拓宽到足以让这些影片在进入流媒体前有发挥空间。两者都在行业的掌控之内,而且某些制片厂已有中等成本复兴的早期迹象。但经济账仍指向另一个方向:最稳妥的回报仍是巨头,而只要这一点为真,制片厂就会继续集中支出,赢家就会继续把对手甩下一圈。
值得关注的那个数字
展望未来,衡量票房是在拓宽还是在收窄,最干净的单一标尺就是这一个统计数字:头名与第二名影片之间的年度平均差距。二十年里,它从约十个点升到了二十多个点。如果它回落至十几点,就意味着中等成本影片正真正回归、市场正在重新拓宽。如果它稳守二十点或再度攀升,那么赢家通吃的时代将长期延续。它是票房市场的不平等指数——而且,像大多数不平等度量一样,它已经朝一个方向移动了很久。
我们的做法:对每一年,我们计算该年所有周里头名与第二名影片周份额之差的平均值。周份额指每部影片的票房占该周美国国内总票房的百分比,数据来自 Box Office Mojo 的周榜,2006–2026 年。我们剔除了 2020 年,因为其受疫情压缩的周次会把份额扭曲到 Star Index 的合格下限以下。
来自 USA Times 数据组的相关内容
译自英文原文。