称霸票房和赚钱并不是同一个问题。一部电影可以独占一周,却仍让制片厂亏掉一大笔钱;另一部可能勉强挤进排行榜,却收回五十倍的成本。于是我们向 USA Times Star Index 提出了一个简单的问题:在二十年间,沿着等级往上爬——从只风光一周的 Mini-geuse 到吞噬市场的 Geuse——真的划算吗?
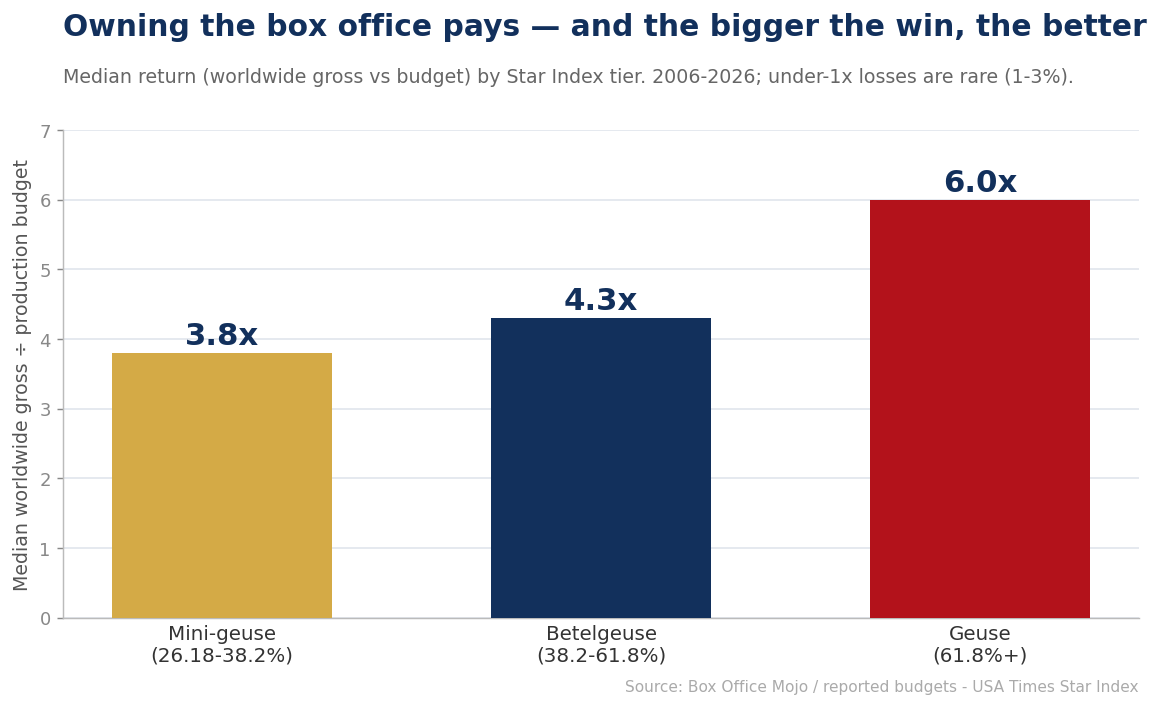
简短的答案是:是的,而且很干脆。中位数电影的全球票房在 Mini-geuse 等级为其制作预算的 3.8×,在 Betelgeuse 为 4.3×,在 Geuse 为 6.0×。胜利越大,回报越好——而彻底亏损在任何等级都极为罕见(仅有 1–3% 符合条件的电影收回的低于其预算)。
但最赚钱的电影并不是最大的
转折点在这里。虽然中位数回报随等级上升,但整个指数中最高效的电影却是那些从未登上顶级等级的廉价原创片。微预算恐怖片称霸排行榜:Paranormal Activity 2 把 $3M 变成了 $177M——59× 的回报——而 Get Out 把 $5M 变成了 $260M。票房最高的 Geuse 在绝对金额上赚得更多,但按每一美元计算,没有什么比得上一部一炮而红的 $5M 惊悚片。
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →| 电影 | 等级 | 预算 | 全球票房 | 回报 |
|---|---|---|---|---|
| Paranormal Activity 2 | Mini-geuse | $3M | $177M | 59× |
| Get Out | Mini-geuse | $5M | $260M | 52× |
| Paranormal Activity 3 | Betelgeuse | $5M | $207M | 41× |
| Demon Slayer: Mugen Train | Betelgeuse | $20M | $803M | 40× |
| Split | Mini-geuse | $9M | $279M | 31× |
这意味着什么
两个真相并肩而立。如果你想要最稳妥的强劲回报,就拍你能拍的最大的电影——Geuse 几乎从不亏损,通常能把预算翻六倍。如果你想要最高的回报,就拍一部小而吓人的片子,然后祈祷它成为现象级作品。追逐大制作的制片厂和追逐 $5M 恐怖片的制片厂,各以其方式,都在正确地解读这张图表。(一点提醒:这些数字不包括营销,而营销在最大的电影中花费最多——因此一部精简的恐怖片爆款与一部 $200M 大制作之间真正的利润差距,比单看倍数所显示的还要大。)
为什么倍数会随等级攀升
这种规律并非样本的巧合;它源于等级本身的定义方式。一部电影要达到 Geuse 地位,就必须在一段持续的时间里占据很大的市场份额,而做到这一点的唯一途径就是相对于同期上映的其他一切收获巨额票房。相比之下,预算在售出第一张票之前就已固定。把一个按其构造本就庞大的票房,除以一个仅仅算大的预算,倍数几乎是机械性地被推高。Star Index 衡量的是市场主导地位,而主导地位是一种收入现象,因此收入与成本之比必然随着你沿阶梯向上而上升。
还有一个值得指出的幸存者效应。这些等级只接纳已经成功的电影。一部开局疲软、随即崩盘的 $200M 大制作永远成不了 Mini-geuse,更别说 Geuse,因此它根本不会进入这项比较。所以 1–3% 的亏损率,是关于那些符合条件的电影的陈述,而不是关于大预算电影制作整体的陈述。真正的昂贵失败者坟场完全位于指数之外,这正是图表能显得如此令人安心的原因。
倍数遗漏了什么
票房除以制作预算是业界最爱用的简便算法,但它是个粗糙的工具。影院会从每张票中抽取相当大的一部分,而这一比例在海外通常比本土更高,因此全球票房夸大了制片厂实际收到的金额。拷贝和广告费未计入,而对一部全球大制作而言,营销账单可以与制作预算本身相当;对一部微预算恐怖片而言,它往往是最大的单项开支,有时是影片成本的数倍。分成、制作贷款利息和发行费,全都要在任何人记入利润之前扣除。
预算本身也是估算值。制片厂很少公布它们,业内媒体流传的数字往往是经过协商的泄露,而税收优惠可能会从公开数字中削去可观的一块。这一切都不会改变结论的方向——在任何合理的核算下,Geuse 的表现仍优于 Mini-geuse——但这意味着精确的倍数应被当作排名来读,而不是利润预测。6.0× 的中位数告诉你 Geuse 能可靠地以宽裕的余量覆盖成本;它并不告诉你支票的大小。
中位数对彩票:解读同一张图表的两种方式
这篇文章核心的张力,在于典型结果与最佳结果之间的差别。各等级的中位数描述的是一部电影一旦突围之后,制片厂可以合理期待的东西:Geuse 是一台可靠的机器,其 6.0× 是一个近乎下限的数字,该等级的多数电影确实会接近它。而效率排行榜描述的完全是另一回事——一个主要由无人记得的廉价电影组成的分布的极右尾端。每有一部 Get Out,就有几十部 $5M 的类型片只赚了几百万、悄悄进了流媒体,从未惊动过这个指数。
换句话说,微预算策略是一种投资组合的押注,而非单片押注。它的经济逻辑只有在发行方能发行足够多的这类影片、使一年中一两部爆款养活其余全部时才成立。大制作策略更接近于单笔大额押注,其下行风险由预售观众、周边商品和片库价值所缓冲。两者都自洽,但它们回答的是不同的问题:一个问的是如何在一整批片子中让每一美元的预期回报最大化,另一个问的是如何把任何单部影片遭遇灾难性失败的概率降到最低。
为什么排行榜上恐怖片如此之多
指数中最高效的五部电影里有四部是恐怖片,这绝非偶然。恐怖是最能容忍低制作水准的类型——一栋房子、一个小卡司、一个伪纪录片的构思——而它的观众年轻、有固定习惯,并且异乎寻常地愿意在首映周末到场,哪怕没有明星加持。这种组合让分母保持很小,同时给了分子一个真正获得大规模上映的机会。唯一一部非恐怖片的入选者 Demon Slayer: Mugen Train,带着来自电视和漫画的现成粉丝群而来,这在动画领域相当于同一套把戏:一种影片无需花钱购买的观众需求。
恐怖片无法提供的,是单个片名层面上的可复制性。爆款的续集往往成本更高、票房更低,所以倍数随着每一部的推出而被侵蚀;两部 Paranormal Activity 电影出现在榜单前列,与其说反映了品牌,不如说反映了第二部和第三部把成本压得多低。这个类型的优势是结构性的,而非魔法般的,而它只有在预算被压低的前提下才能存续。
随着指数增长应关注什么
未来十年有两股力量可能会弯曲这些曲线。第一股是不断缩短的院线窗口期:一部在数周内就登陆流媒体的电影,在票房上赚到的终身价值比例更小,这会压低每个等级的分子,但对中等预算的剧情片打击最大,因为它们正是最依赖长线口碑放映的影片。第二股是最大规模大制作不断攀升的成本。如果 Geuse 级别的预算继续比 Geuse 级别的票房涨得更快,6.0× 的中位数将会被压缩,即便影片本身依然庞大。
诚实的结论是,这张图表奖励两种非常不同的自律。大制作制片厂需要的自律,是让支出与它实际能触及的观众规模相匹配;类型片制片厂需要的自律,是即便一部爆款让加大投入变得诱人,也要把预算保持得很小。指数将持续追踪它们中谁守住了这条线,而本文未来的版本会随着新电影达到入选条件而重新审视这些中位数。