阅读语言:English · Español · Русский · 中文 · Português
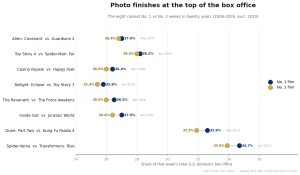
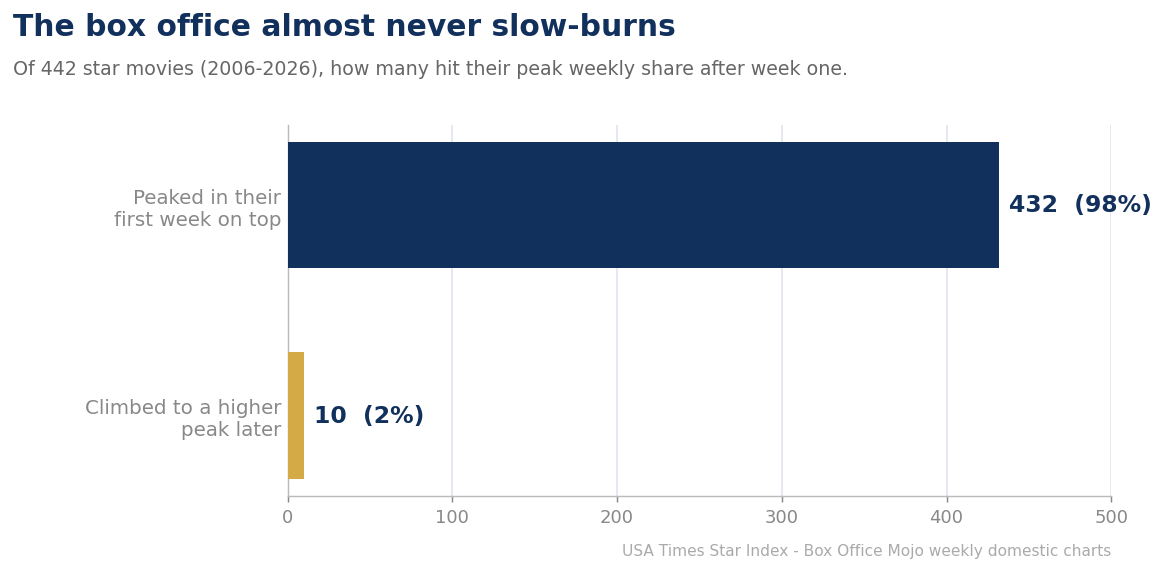
关于电影,有一种浪漫的想象:一部黑马之作悄然上映,靠口碑发酵,几周后一路攀升登上榜首。但在当代美国票房市场,这几乎从不发生。二十年间,USA Times Star Index 收录的 442 部 star movie 中,有 432 部——也就是 98%——是在首次登顶的那一周就创下了自己单周市场份额的最高值。只有十部影片后来才攀上更高的峰值。
首映周末就是全部故事
原因是结构性的。一部影片最广的排片、最猛的营销、最急切的观众,全都集中在第一天。份额——即一部影片占当周总票房的比例——因此几乎总是在上映时最高,之后不断下滑,随着首映人潮散去、下一部大片到来而侵蚀殆尽。著名的“次周末断崖”并不是例外,而是常态。我们的数据补充的是它的规模:前置化(front-loading)几乎是普遍现象,横跨每一个星级、每一个年份。
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →打破规律的十部影片
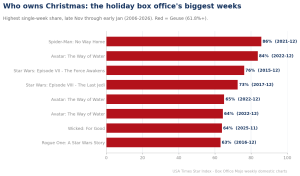
这些例外颇具启发性。少数在登顶首周之后才达到巅峰的影片几乎都有一个共同点:它们是在异常条件下开画,随后又出现激增。《Top Gun: Maverick》(2022)在阵亡将士纪念日档期大举开画,随后在更冷清的下一周拿下了更大的份额——一次真正靠口碑攀升、达到其峰值周 74% 的爬升。《Tenet》在低迷的夏末市场登顶,并在几乎没有别的影片开画的情况下逆势增长。《The Super Mario Bros. Movie》《The Croods: A New Age》《Godzilla vs. Kong》等动画大片,也在上映一周后借家庭观众的重复观看和稀薄的竞争悄悄回升。但在每一个案例里,所谓的“慢热”其实都是第二周的真空,而非长达数月的积累。
对任何研读发行策略的人来说,教训直白得刺眼:一部影片在首映周末交出的数字,有 98% 的把握就是它此生最好的成绩。一部开画平淡、指望日后成长的影片,没有任何有意义的登顶之路。票房奖励的是响亮的登场,而不是漫长的后劲。
“前置化”真正让行业付出了什么代价
98% 的前置化比例并不是一个中性的事实;它塑造着片方的每一个决定。如果一部影片的开画即是命运,那么推动那次开画的营销支出,就是这门生意里杠杆最高的一笔钱——这正是为什么大片的宣发(prints-and-advertising)预算如今动辄比影片本身的制作成本还高。整套现代发行档期——那些被小心守护的四天窗口、那种对撞上另一部巨制的恐惧——都是对一个几乎只在第一周结账的市场的理性回应。
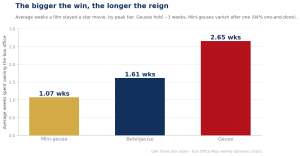
它也解释了为什么影院的“长尾”日渐枯萎。在更早的年代,像《My Big Fat Greek Wedding》或《Titanic》这样的影片可以在影院坐镇数月、一路攀升。而今天,被压缩的院线窗口和流媒体的拉力,意味着即便观众愿意慢慢发酵,也几乎没有时间可用。那些确实能“走长线”的影片——在数周里守住自身票房中很大一部分份额——几乎总是那些开画就巨大、只是下滑较慢的巨制,而非逐渐成长起来的小片。
十个例外的解剖
把这十部“攀升者”归类,会显现出两种清晰的原型。第一种是冷清市场里的逆势激增:《Tenet》和《Godzilla vs. Kong》都是在疫情稀释、或几乎无竞争的周开画,并在周边市场持平的情况下增长。第二种是家庭重复观看式的攀升:《The Super Mario Bros. Movie》《The Croods: A New Age》和《Frozen》都受益于那唯一会稳定回头看第二遍、第三遍的观众——孩子和带他们去的家长。《Top Gun: Maverick》则是罕见的真正口碑现象,一部第二个完整周的份额实际上超过了首周的影片,因为成年观众不断向人推荐它。
| 攀升者 | 星级 | 峰值份额 | 占据周数 |
|---|---|---|---|
| Top Gun: Maverick | Geuse | 74.4% | 3 |
| The Super Mario Bros. Movie | Geuse | 71.1% | 5 |
| Godzilla vs. Kong | Geuse | 69.4% | 4 |
| The Croods: A New Age | Geuse | 67.9% | 5 |
| Tenet | Betelgeuse | 58.6% | 6 |
即便是这些例外也印证了规律。它们的“攀升”只是一步之遥——在第二周达到峰值,而非长达数月的攀登——而且要么需要一个空荡的市场,要么需要动画片独有的重复观看经济学。对其他所有影片而言,开画数字就是天花板。
流媒体窗口关上了那扇门
值得一问的是,票房是否一直如此前置。历史记录显示并非如此。在上世纪八九十年代,当院线窗口在家庭录像发行之前还有四到六个月时,一部开画平平的影片有时间去寻找观众——那种逐城扩映、凭口碑城市接城市铺开的“平台式发行”,曾是一种可行的策略,也确实催生了真正的慢热佳作。那个世界已经不复存在。如今院线窗口常被压缩到影片登陆付费点播(premium video-on-demand)之前的 30 到 45 天,长达数月的积累根本没有跑道。一部影片要么在首映周末抓住整个文化,要么在口碑得以复利之前就已离场。
这还会连带影响哪些影片能被拍出来。如果开画周末即是命运,片方就会理性地偏爱那些能保证大开画的项目——预售型 IP、系列续作、有号召力的明星——而非那些本要依赖发现和后劲的原创故事。因此,98% 的前置化比例不只是对影片表现的描述;它也悄悄解释了如今的多厅影院为何是这副模样。开画周末的经济学,筛选出的正是那种能赢下开画周末的电影。
影院经营者如何利用这个数字
对影院业主而言,近乎普遍的前置化既是祝福也是诅咒。它让排厅变得可预测——你在周五把最大的影厅给新来的巨制,两三周内再收回来——但它也把风险集中到少数几个周末。一部大片开画不及预期,就可能毁掉一个季度,因为没有一批缓慢发酵的中腰部影片来缓冲失手。这就是为什么影院业者如此拼命地游说要求稳定的发行节奏,并畏惧那些“空档”期:在一个前置化的市场里,档期的空隙纯粹是下行风险。
纪录榜单会对前置化影片撒谎
近乎普遍的前置化有一个被低估的后果,那就是它如何扭曲我们给影片排名的方式。终身票房排行榜——那些加冕“史上最卖座电影”的榜单——奖励的是总量积累,因而偏向那些有后劲、映期长的影片。但单周份额的统治力奖励的恰恰相反:集中、爆炸式的开画。一部影片可以创下二十年间最具统治力的单周之一,却离历史总票房榜相去甚远,仅仅因为它前置得太狠,几乎没剩下什么可积累的。这两种指标衡量的是不同的美德,把它们混为一谈,是票房报道中最常见的错误之一。
这正是 Star Index 追踪单周份额而非累计票房的原因。份额捕捉的是观众此刻真正体验到的东西——本周是哪部影片主宰了文化——而且它以原始美元数所永远做不到的方式做到了抗通胀、并且不受发行规模影响。一亿美元的开画在 2006 年和 2026 年意义截然不同;而一周 60% 的份额在两个年份里意义相同。前置化正是份额、而非总票房,才是衡量统治力这一诚实单位的原因。
关于疫情例外的一点说明
我们把 2020 年排除在这些统计之外,而前置化正是原因之一。当大多数影院关闭或限流时,少数确实开画的影片表现异常——一些很小的发行连续数周占据榜首,并非因为它们是现象级作品,而是因为没有别的影片能把它们拉下来。那些被扭曲、并未前置化的“统治期”,是一个失灵市场的产物,而非票房正常运作的信号,而这恰恰是 Star Index 的入围门槛所要筛除的那类噪声。
我们做了什么:我们把每一部符合条件的 star movie 首次登顶的那一周,与它有记录以来份额最高的那一周做了比较。单周份额是每部影片的票房占当周美国国内总票房的百分比,数据来自 Box Office Mojo 的每周榜单,2006—2026 年。我们排除 2020 年,其被疫情压缩的各周会使份额低于 Star Index 的入围门槛。
更多来自 USA Times 数据台
译自英文原文。