阅读语言:English · Español · Русский · 中文 · Português
好莱坞有一条古老的经验法则:一部大片在首个周末赚得大部分收入,然后从悬崖上跌落。那道悬崖的陡峭程度在业内有个名字 — “第二周末跌幅” — 人们对它痴迷地关注,因为它把有持续力的影片与仅仅开画不错的影片区分开来。我们好奇这个跌幅是否有一个自然的量级,以及它是否可能落在那个主宰我们索引其余部分的数字附近:黄金比例的 38.2%。
为检验它,我们查看了过去二十年里每一部连续两周领跑美国票房的影片,并衡量它从第一周到第二周让出了多少占整个市场的份额。这与通常以美元计的跌幅是一个略有不同的问题:它不只问一部影片跌了多少,还问它向周围开画的一切让出了多少地盘。
Batmandir · Guest Passes Step inside for a day. Guest passes from $161/day — brought in by a member. See guest passes →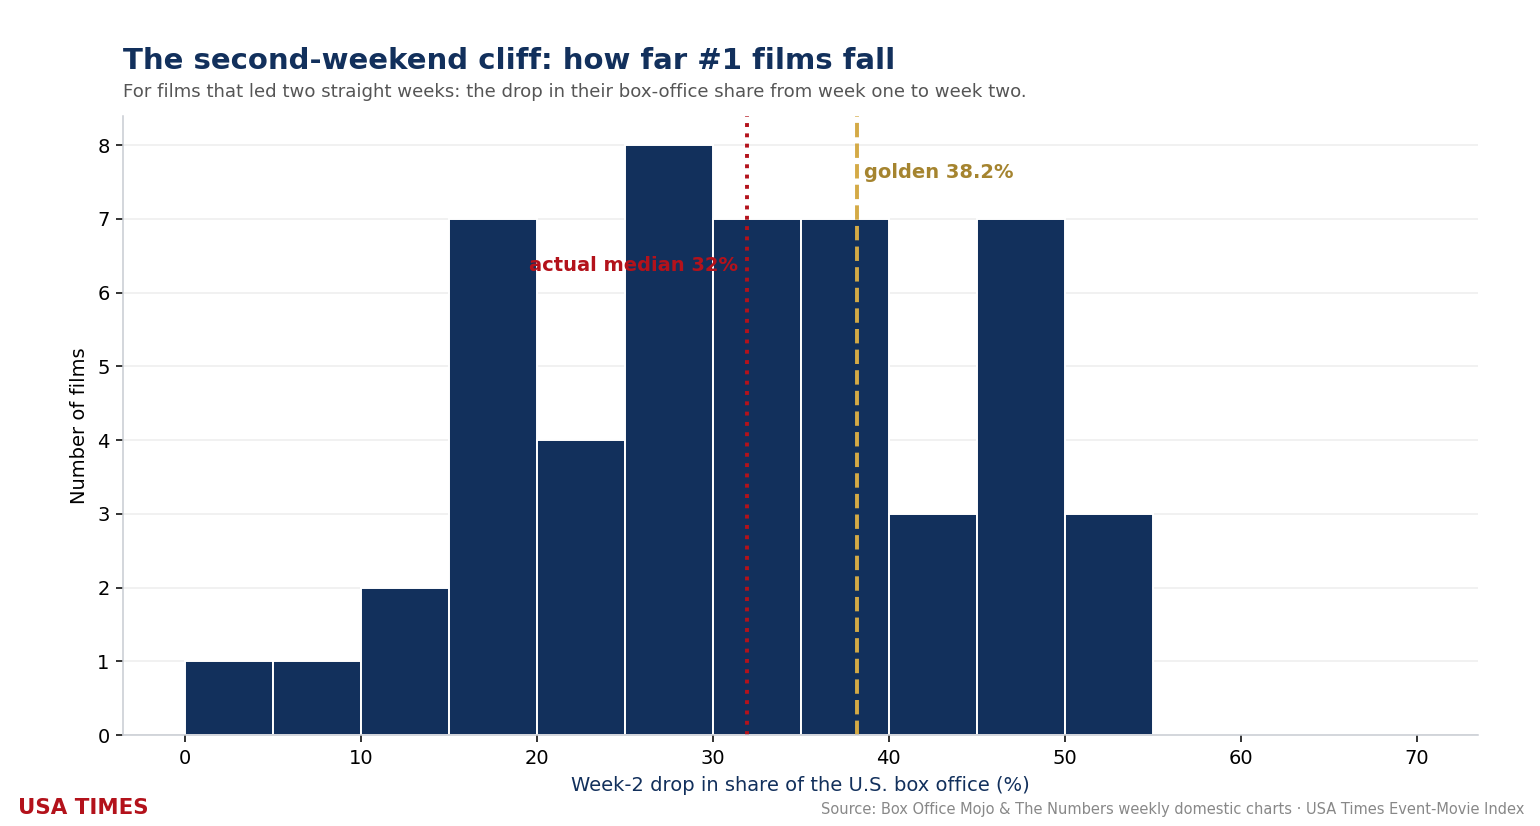
接近黄金,却又不尽然
典型的第二周影片让出其份额的中位数约为 32%,平均值接近 31%。这确实落在黄金 38.2% 的邻近区域 — 近得足以引人注目,但我们想对你直说:它并不吻合,若声称票房在此“遵从”黄金比例则未免牵强。真实的故事是一个宽阔的分布。有些影片几乎不动;另一些则跌下一道真正的悬崖。38.2% 这个数字坐落在那片分散的肥厚中段之内,而非把它钉死。
为何平均而言落在 38.2% 之下一点?因为一部影片只有在强到能领跑两次时才会出现在这个样本里 — 而按定义,领跑两次的影片比平均水平更善于守住。那些在第二周暴跌 60% 的一周奇迹永远进不了名单。所以这个总体是预先按持续力筛选过的,这把典型跌幅拉得比黄金线更平缓。
悬崖与紧抓不放者
最陡的跌幅属于那些开画巨大、前置爆发、重复观看很少的影片 — 那些大家争相去看一次的电影。最平缓的属于口碑之作,以及一周又一周守住观众的假日影片。
最陡的第二周跌幅
| 影片 | 年份 | 份额,第 1 周 → 第 2 周 | 跌幅 |
|---|---|---|---|
| Ant-Man and the Wasp: Quantumania | 2023 | 69.9% → 32.0% | −54% |
| F9: The Fast Saga | 2021 | 66.3% → 32.4% | −51% |
Star Wars: Episode VIII – The Last Jedi | 2017 | 72.6% → 36.0% | −50% |
| Iron Man 2 | 2010 | 69.8% → 35.9% | −49% |
| It: Chapter Two | 2019 | 63.4% → 32.7% | −48% |
| Rogue One: A Star Wars Story | 2016 | 63.1% → 32.8% | −48% |
最佳守住者
| 影片 | 年份 | 份额,第 1 周 → 第 2 周 | 跌幅 |
|---|---|---|---|
| Top Gun: Maverick | 2022 | 72.3% → 74.4% | −-3% |
| The Odyssey | 2026 | 65.1% → 61.8% | −5% |
| Inside Out 2 | 2024 | 73.3% → 67.4% | −8% |
| Spider-Man: Brand New Day | 2026 | 80.0% → 70.0% | −13% |
| The Super Mario Bros. Movie | 2023 | 71.1% → 61.1% | −14% |
| Guardians of the Galaxy Vol. 3 | 2023 | 73.0% → 60.1% | −18% |
这道悬崖究竟衡量什么
在这里很容易伸手去抓一条整洁的定律 — 说票房“按黄金比例衰减” — 而互联网上充满了这类关于 φ 出现在音乐、建筑与自然中的说法,其中大多是事后才把那个矩形画上去的。我们宁愿不去添这一堆。数据实际显示的东西更有用、也更有人情味:一部强片在其第二周让出大约三分之一的号令力,确切的数字随开画前置的程度以及与之对垒开画的是什么而大幅摆动。
换句话说,第二周末的悬崖是真实的,但它是一个区间,而非一个常数。它讨好了黄金比例,却没有证实它 — 一个值得留意、却不值得过度兜售的巧合。那些战胜了悬崖的影片,即我们第二张表底部那些紧抓不放者,才是值得研究的:它们正是一部电影如何把一次大开画变成一段长久生命的答案。
这道悬崖为何存在
第二周末的跌幅与其说是观众心理之谜,不如说是一个算术问题。一部拥有忠实既有观众的影片,在头三天就转化了那份需求的大部分:预订了票的粉丝、若有午夜场便会去看午夜场的系列片死忠。一旦那个水库被抽干,第二周就依赖一台不同而更慢的引擎 — 口碑、重复观看,以及等人群变稀才来的随性观众。如果第一台引擎庞大、第二台仅仅普通,那么即便影片表现得体面无比,跌幅看起来也像一道悬崖。
放映机制放大了这一效应。影院把它们最好的银幕与场次重新分配给接下来开画的任何影片,因此一部影片的第二周是用比第一周更少、更差的档位去打的。一个冠军让出的部分份额根本不是流失的需求;它只是交给了新来者的地盘。
一道随时间变陡的悬崖
一段院线放映的形状在我们样本覆盖的两个十年里发生了戏剧性的变化。在缓慢铺开的时代,一部卖座片可以积累数周;如今,饱和式营销、近乎普遍的预售与社交媒体意味着一部影片的商业命运,大体在其开画周末的周日晚上就已注定。如今开画周末例行占据一部影片本土总票房中比 2000 年代中期更大的一部分,而更陡的前置爆发在数学上意味着更陡的第二周跌幅。
缩短的院线窗口朝同一方向推动。当观众知道一部影片将在数周而非数月后登陆流媒体,边际观众就更没有理由急 — 甚至更没有理由来 — 而院线放映便向其开画压缩。我们样本中最平缓的守住者扎堆于家庭片与口碑现象级作品,这与此一致:那些恰恰是最不被开画之夜的紧迫感所驱使的观众。
份额不是美元
一个值得驻足的告诫:用市场份额而非美元来衡量跌幅,改变了这个数字的含义。一部影片的份额可能在某一周崩塌,而它自己的票房其实守得好好的,只因一个巨头与之对垒开画;反过来,一部影片可以在一月的死寂之周里丢掉四成美元、却几乎不丢份额。因此我们这项指标混合了两股力量 — 一部影片自身的衰减,以及在它周围到来之物的强度 — 而这种混合正是要点所在。它衡量的是对市场的号令,而非原始的赚钱能力。
这也是为什么以份额计的跌幅落得比行业报道中所引用的以美元计的跌幅更平缓。一个冠军第二周 55% 的美元跌幅,可以与 35% 的份额跌幅并存,只要整个市场随之缩小 — 而在一次大开画抬高总额之后,市场通常正是如此。
行业拿这个数字做什么
第二周末的守住,可说是发行商得到的单个最具决定性的早期信号。它驱动接下来一周的银幕谈判,决定营销开支是延续还是被悄然收拢,并越来越多地塑造着付费点播发行的时机。一部像 Top Gun: Maverick 那样守住的影片,赢得数月的院线跑道;一部像 Quantumania 那样跌落的影片,则看着其流媒体日期被提前。从这个意义上说,这道悬崖不仅仅被行业观察 — 它被据以行动,而这行动又反馈回放映本身的形状。
黄金比例的引力
为何要去检验黄金比例?一部分因为它锚定着本索引的其余部分,一部分因为 φ 有着长久的、被“发现”于它并不真正栖身之处的历史 — 海螺壳、交响乐、股票走势图。那类文献中诚实的规律,正是我们在这里发现的:中段经过 38.2% 附近的分布被大加称颂,而中段周围宽阔的分散被遗忘。我们约 32% 的中位数,近得足以成为一个好的标题,又远得足以成为一条糟糕的定律,而我们认为这一区分值得保留。有趣的对象是那个分布,而非那个常数。
接下来要关注什么
这项指标的下一次检验随每一位新冠军到来。留意流媒体时代的压缩是否继续把中位跌幅推得更陡、假日走廊是否继续产出最平缓的守住,以及那些罕见的份额增长者 — 在第二周号令了更多市场的影片 — 是否仍如我们第二张表顶端所暗示的那样稀少到近乎绝迹。倘若典型跌幅在未来几年向上漂移穿过 38.2%,那个黄金巧合就只是短暂一现;倘若它稳定在那里,我们会记下它 — 带着同样的怀疑。
USA Times 数据台相关内容
- The Efficiency Champions: How Cheap Horror Owns the Box Office
- The 10 Most Dominant Weeks in 20 Years of American Moviegoing
- The Marathoners: The Films That Owned the Box Office the Longest
- Holding the Throne: The Films That Stayed a Box-Office Geuse Two Weeks Running (2006–2026)
- Box-office coverage index · the Star Index methodology
译自英文原文。