这是当下电影业里最奇怪的一条统计:IMAX 运营着全球电影银幕的不到 1%,然而在一部大片的开画周末,它例行拿下票房的 20% 以上。对于像 Dune: Part Two 这样的大片,IMAX 仅凭全球 809 块银幕就揽下了整个本土开画票房的 22.7%。
这不是一个舍入误差。它是人们观影方式发生结构性变化最清晰的迹象 — 一个被新冠加速、又被流媒体永久固化的变化。电影业的中间地带被掏空了。剩下的是一个杠铃:日常观看移到了沙发上,而进影院观影收窄成了数量更少的、必须去看的大场面事件。在那些夜晚,观众想要的不只是一张票。他们想要楼里最大、最响、最贵的那块银幕。
极小一片银幕,超大一片票房
先从集中说起,因为这些数字确实失衡。
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →- 截至 2025 年初,IMAX 占全球银幕不到 1%,却拿下了全部高端大格式(PLF)票房收入的 50% 以上。
- 2025 年,IMAX 贡献了整个全球票房创纪录的 3.8% — 同比上升 70 个基点 — IMAX 格式票房达 12.8 亿美元,较 2024 年的 9.2 亿美元跃升 40%。
- 在最近的单个季度里,IMAX 为三部不同的影片分别贡献了本土开画周末票房的 20% 或更多。
把镜头从 IMAX 拉宽到所有高端格式 — IMAX、Dolby Cinema,以及像 AMC 的 Prime 和 Cinemark 的 XD 这样的大连锁自有品牌 — 同样的规律会按比例放大。高端银幕占2024 年北美票房的 15.6%,高于 2023 年的 14.5%,以及疫情前 2019 年的仅 10.3%。2025 年,售出的本土门票中有超过 16% 是高端大格式场次,而两年前为 13.8%。具体到支柱片,高端格式可占到开画周末收入的一半。
经济因素放大了这一效应。2025 年,美国平均电影票价约为 13.29 美元,而一张高端格式的票约为 17.65 美元 — 溢价三分之一或更多。于是一小片座位的份额,变成了大得多的一片票房份额。在一家区域连锁 Phoenix Theatres,高端放映厅占银幕的 29%,却带动了40% 的上座;2025 年 4 月的一个高峰周六,AMC 记录到其上座的 33% 发生在高端影厅。
更少的银幕。更高的票价。不成比例的需求。这就是 1% 如何变成 20% 的。
究竟改变了什么:中间地带塌了
如果观众仍像 2019 年那样去看电影,这一切都无关紧要。但他们不再如此。
每月至少看一次电影的美国成年人比例,从2019 年的约 39% 崩落到 2025 年的约 17%。那种随性的、习惯性的出行 — 一个随便的周二、一部中等预算喜剧、一个“就去看看在放什么”的夜晚 — 基本蒸发了,且再未回来。自疫情以来,美国约有 5,700 块银幕熄灯,而总票房仍低于其新冠前的峰值。
那种随性的习惯并没有凭空消失。它移到了客厅里。流媒体不再是院线的替代选择 — 它是默认的消费行为。那个曾经神圣不可侵犯的 90 天院线窗口,实际上已成历史。制片厂如今把影片导向适合它们的渠道:一部像 Sinners 这样的中等预算影片,可以与流媒体服务同步上线以测试胃口,而一部有望成为大片的作品,则获得一次围绕高端银幕设计的院线优先发行。
其结果是一种行业多年来一直在回旋、而新冠最终迫使成真的两极分化。正如一份被广泛分享的分析所言,院线发行已成为一个“仅限事件的渠道” — 对寥寥几部巨型影片异常强大,对其他一切则越来越低效。中等预算的原创作品 — 那种曾是上映日历连接组织的 3000 万到 6000 万美元的成人剧情片或喜剧 — 是最明显的伤亡。每年有少数几部在院线突围,但对大多数而言,流媒体如今才是天然的归宿。
幸存者为何走向高端
一旦观影成为一场盛事、而非一种日常,高端银幕的逻辑便接管一切。
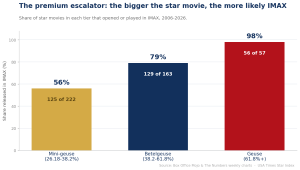
如果你一年只去几次影院 — 而你选择影院,恰恰因为它提供了你优秀的家庭设备无法提供的东西 — 那么差异化的关键就是规模。一幅 70mm 的 IMAX 画幅、一块与墙齐高的银幕、随 Dolby Atmos 低音震颤的座椅:这些正是一份 Netflix 订阅和一台不错的电视无法复制的东西。高端格式不再是对体验的加价增售;对于 star movie 而言,它越来越就是那份体验本身。
电影人注意到了,营销人员也是。像 Christopher Nolan 和 Denis Villeneuve 这样的导演如今用 IMAX 摄影机拍摄,并把这种格式视为观看其作品所应采用的方式,制片厂则以“为 IMAX 而拍”来营销影片 — 把这种格式变成产品的一部分,而非一种交付方式。这反过来又驱动了为整个飞轮供能的稀缺:IMAX 与高端影厅就那么多,大型首映会最先把它们卖光,而售罄的高端放映恰恰制造出那种“你必须到场”的紧迫感,正是它一开始把人们从沙发上拉了起来。
影院经营者以一场军备竞赛作出回应。IMAX 不断签下新建与升级协议;Dolby Cinema 有所扩张;而各大连锁正把资金倾注到它们自己的高端品牌上 — 有时为同样的放映厅直接与 IMAX 竞争。当你业务的中间地带在萎缩时,你便投资于正在增长的那一部分。
值得记住的几点告诫
几点诚实的限定,因为这个杠铃可能被夸大:
- “1% 到 20%”是一个开画周末、大片的奇观,而非全年平均。IMAX 约占年度全球票房的 4%,而非 20% — 那个 20%+ 的数字适用于为它而生的支柱片的开画档期。
- IMAX 并不等于全部高端格式。IMAX 是那个约占 1% 的领衔者;更广义的 PLF 类别(银幕占比更大)才是占约 16% 门票的那一部分。
- 这一模式依赖于 star movie 的供给。在真正的四象限大片稀薄的一年里,高端层级仍然跑赢 — 但整个院线业务都会感受到。这一策略在集中回报的同时,也同样集中了风险。
结论
疫情没有杀死电影院;它把它分了类。流媒体吸纳了曾经填满周中座位的日常观看,而留下来的则向数量更少的真正事件迁移 — 且越来越多地在可得的最大、最贵的银幕上观看。这就是为什么一个占据全球银幕不到 1% 的格式,能够定义一年中最大影片的开画周末,也是为什么观众如今不假思索脱口而出的那句话,不是“我们去看场电影吧”,而是“我们去看 IMAX 吧”。
USA Times 数据台相关内容
- The IMAX Passport: 55 of the Last 58 Box-Office Geuses Opened on the Giant Screen (2006–2026)
- IMAX Signed 28% More New Theaters in 2025. Its Backlog Shrank Anyway — Because It's Building Faster Than It's Selling.
- IMAX's Flagship Screen Runs on Two Lasers, Not One. Here's What "GT Laser" Actually Buys You.
- Every True IMAX 1.43:1 Theatre in the World
- Box-office coverage index · the Star Index methodology
译自英文原文。