É um artigo de fé no ramo do cinema que a dominação se compra. Gaste US$ 250 milhões em um tentpole de franquia, diz o raciocínio, e você terá comprado um fim de semana. Colocamos essa fé à prova contra vinte anos de dados, cruzando o orçamento de produção de cada star movie com a participação de bilheteria que ele comandou em seu auge. A resposta é mais interessante do que um simples sim ou não: o dinheiro ajuda — mas muito menos do que os hábitos de gasto da indústria sugeririam.
Uma ligação real, mas frouxa
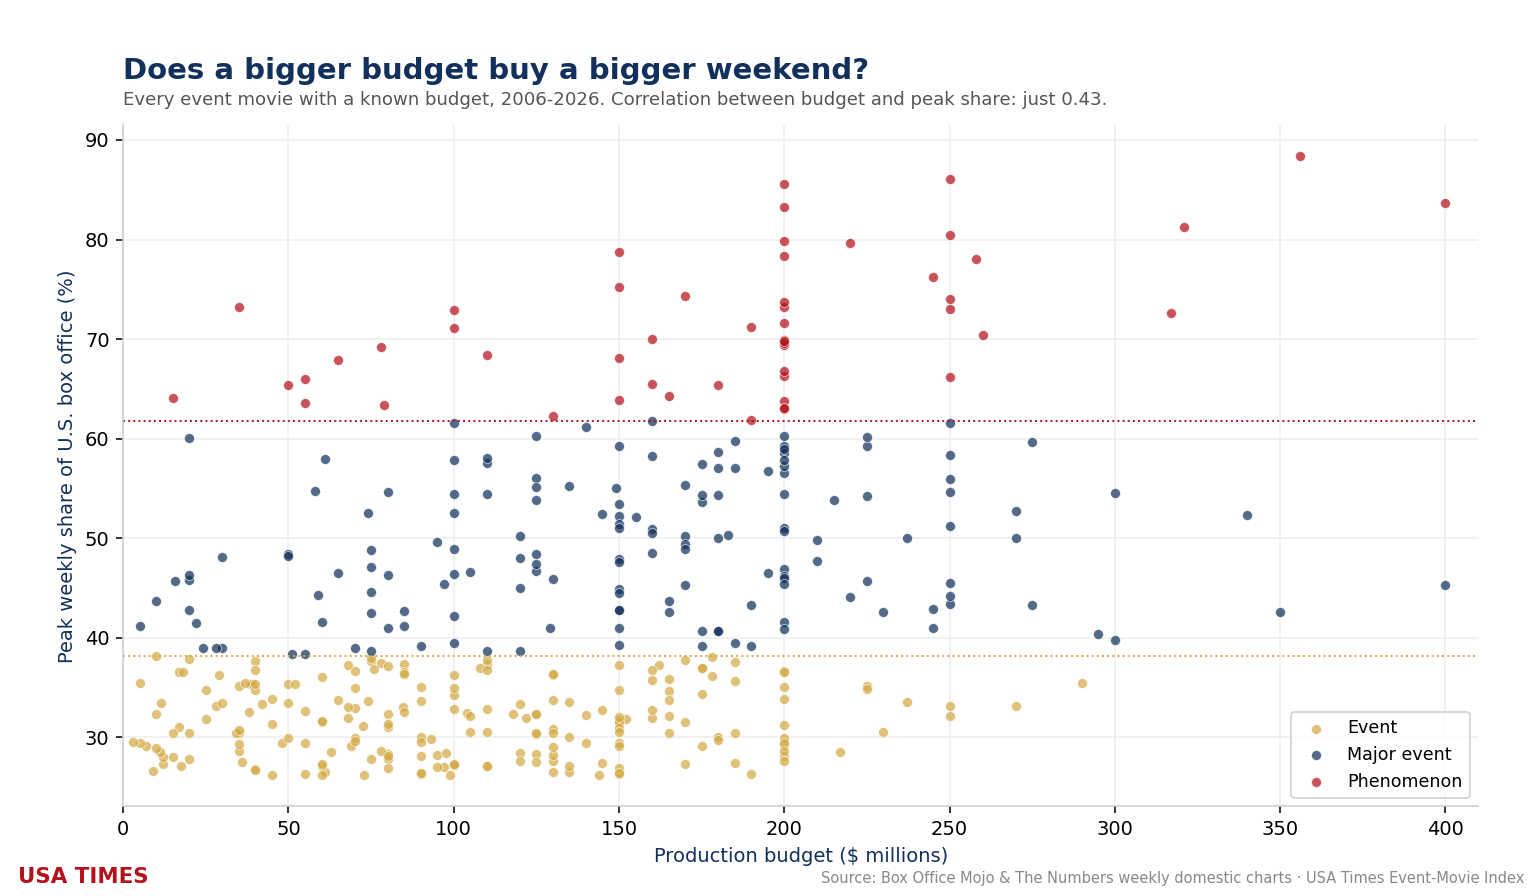
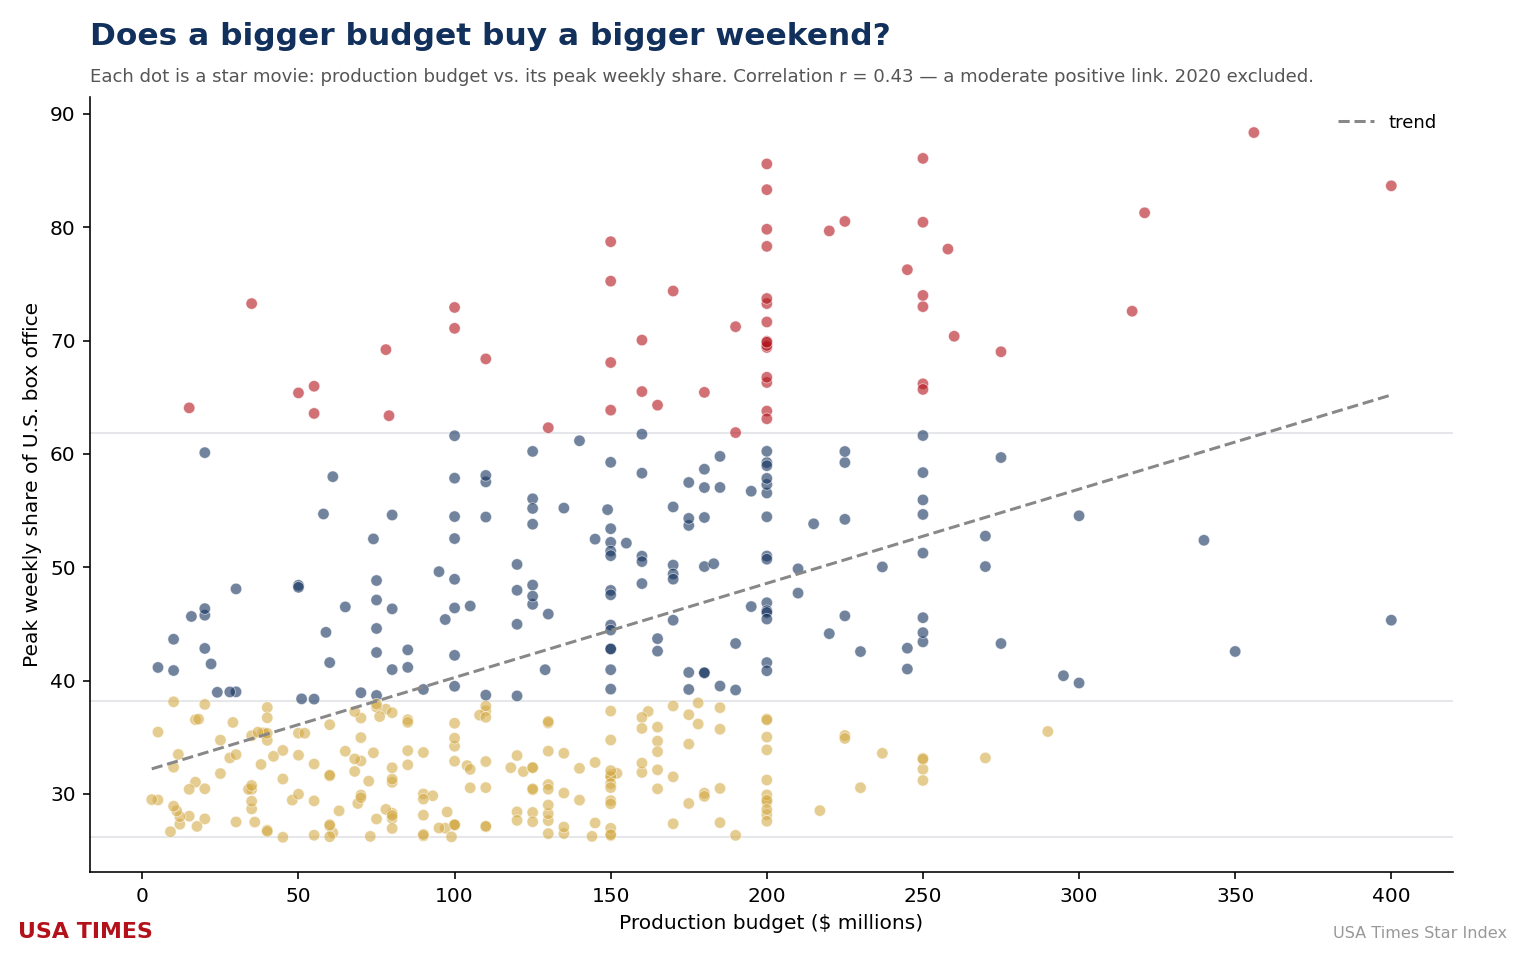
A correlação entre quanto um filme custou e quão completamente ele dominou sua semana é de 0,43 — uma relação moderada e positiva, não a conexão quase em sincronia que a história de que “a dominação se compra” dá a entender. Em termos simples: orçamentos maiores de fato vêm, em média, com fins de semana maiores, mas o efeito é fraco o bastante para que as exceções estejam por toda parte. Os estatísticos diriam que o orçamento explica apenas uma pequena fração da variação na participação; o resto é sincronia, concorrência e apelo. A dispersão é uma nuvem ampla com uma inclinação para cima, não uma linha ascendente estreita.
Essa inclinação para cima é fácil de entender. Um orçamento gigantesco compra uma estreia gigantesca em dólares absolutos e um lançamento amplo o suficiente para cobrir o país inteiro, e ambos empurram a participação para cima. O que ele não pode comprar é um calendário vazio ou um filme que o público esteja desesperado para ver primeiro — e é isso que separa um bom fim de semana de uma tomada total. Portanto o dinheiro importa, mas ele compete com forças que não pode controlar, e é por isso que a nuvem continua sendo uma nuvem.
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →Os filmes mais baratos que ainda assim dominaram
A prova mais clara de que o orçamento não é destino é a lista de filmes de baixo custo que, mesmo assim, cruzaram a linha do evento Betelgeuse — ficando com 38,2% ou mais de toda a sua semana com uma fração do orçamento de um tentpole. Se o gasto fosse toda a história, esses filmes não poderiam existir.
Os filmes mais baratos a alcançar a dominação de evento Betelgeuse
| Filme | Ano | Orçamento | Pico de participação |
|---|---|---|---|
| Paranormal Activity 3 | 2011 | $5M | 41.2% |
| Halloween | 2018 | $10M | 43.6% |
| Taylor Swift: The Eras Tour | 2023 | $15M | 64.1% |
| Demon Slayer: Kimetsu no Yaiba – The Movie: Mugen Train | 2021 | $16M | 45.7% |
| Demon Slayer: Kimetsu no Yaiba Infinity Castle | 2025 | $20M | 45.8% |
| Five Nights at Freddy’s | 2023 | $20M | 60.1% |
| Halloween Kills | 2021 | $20M | 42.8% |
| Us | 2019 | $20M | 46.4% |
Os star movies mais caros
| Filme | Ano | Orçamento | Pico de participação |
|---|---|---|---|
Avatar: Fire and Ash | 2025 | $400M | 45.3% |
| Avatar: The Way of Water | 2022 | $400M | 83.7% |
| Avengers: Endgame | 2019 | $356M | 88.3% |
| Avatar: The Way of Water | 2023 | $350M | 42.6% |
| Fast X | 2023 | $340M | 52.4% |
| Avengers: Infinity War | 2018 | $321M | 81.3% |
| Star Wars: Episode VIII – The Last Jedi | 2017 | $317M | 72.6% |
| Justice League | 2017 | $300M | 39.8% |
Onde a proporção áurea realmente ajuda
Resistimos ao impulso de traçar uma linha áurea através dessa nuvem, porque os dados não a sustentam, e inventar uma constante arrumadinha seria exatamente o misticismo numérico que tentamos evitar. O que a proporção áurea genuinamente oferece é a grade horizontal do gráfico: as linhas de 38,2% e 61,8% que transformam uma dispersão sem forma em um mapa legível de níveis. O orçamento espalha os filmes para a esquerda e para a direita; os limiares áureos os ordenam para cima e para baixo. O eixo vertical — quão completamente um filme dominou — está apenas frouxamente ligado ao horizontal.
A conclusão honesta é uma que os produtores no ativo já sabem no fundo: um grande orçamento melhora suas chances sem garantir nada. Ele compra escala, alcance e um megafone de marketing — e, em média, isso aparece como uma participação um pouco maior. Mas o fim de semana em si é conquistado por sincronia, posicionamento e um filme que as pessoas querem ser as primeiras a ver, nada disso está à venda por quilo. O dinheiro mexe o ponteiro na bilheteria. Só que não o mexe nem de longe tanto quanto os orçamentos dão a entender.
Por que a participação é um teste mais difícil do que os dólares
Importa que este gráfico mede a participação da semana, e não a arrecadação bruta. Um tentpole de US$ 300 milhões quase sempre arrecada mais do que um filme de terror de US$ 10 milhões em termos absolutos; por essa régua, o orçamento pareceria quase onipotente. Mas participação é uma razão, e o denominador é todo o resto em cartaz naquela semana. Grandes orçamentos são quase sempre agendados para as semanas mais ricas do ano — o Memorial Day, o corredor de julho, o Dia de Ação de Graças, o Natal — justamente porque essas semanas têm mais dinheiro. Isso significa que um filme caro está disputando uma fatia de uma torta muito maior, muitas vezes contra outros filmes caros colocados ali pela mesma razão. Sua estreia pode ser enorme e sua participação apenas boa.
Os dominadores baratos fazem o oposto. Observe os meses de lançamento na primeira tabela: a maioria são títulos de terror de outubro ou eventos de fãs jogados em janelas que os estúdios tratam como terreno baldio. Quando o resto do mercado está quieto, um filme não precisa de uma estreia recordista para se apoderar da semana; ele só precisa ser a única coisa que as pessoas vão ver. A participação recompensa um filme por estar sozinho tanto quanto por ser grande, e o orçamento tem muito pouco a dizer sobre se um filme está sozinho.
O mecanismo por trás das tomadas baratas
Os filmes de baixo orçamento que cruzaram a linha dos 38,2% não são um conjunto aleatório. Eles se enquadram em duas famílias, e ambas são feitas exatamente para o formato de demanda que essa métrica recompensa. A primeira é o terror de franquia — as edições de Paranormal Activity e Halloween, o Us de Jordan Peele — um gênero que sempre foi concentrado no início, barato de fazer e fácil de vender com um trailer. A segunda é o evento de fãs: The Eras Tour, os dois filmes de Demon Slayer, Five Nights at Freddy’s. Eles chegam com um público que já existe, que já decidiu ir e que trata o fim de semana de estreia como o objetivo, e não como uma conveniência. Uma demanda que de outro modo se espalharia por um mês é comprimida em poucos dias, que é precisamente quando o pico de participação é medido.
Em outras palavras, a variável que faz o trabalho aqui não é o dinheiro, mas a urgência pré-vendida. Um tentpole gasta centenas de milhões tentando fabricar essa urgência por meio de espetáculo e marketing; um evento de fãs a herda de um astro pop, de um mangá ou de um videogame. Ambos os caminhos podem chegar ao mesmo lugar no eixo vertical. Só que apenas um deles aparece no horizontal.
Retornos decrescentes no topo
A segunda tabela faz um comentário mais discreto: entre os filmes mais caros já feitos, o orçamento deixa de discriminar quase por completo. Tudo naquela lista custou entre cerca de US$ 300 milhões e US$ 400 milhões, e ainda assim o pico de participação vai de menos de 40% a quase 90%. Depois que um estúdio comprou o lançamento mais amplo possível, publicidade de saturação e telas de formato premium, outros US$ 50 milhões compram mais do mesmo em um mercado que já ficou sem espaço para dar. Há apenas um certo número de telas no país e apenas um certo número de pessoas dispostas a sair de casa numa dada semana; passado certo ponto, gastar eleva o custo da aposta sem elevar o seu teto.
É por isso que a inclinação para cima na dispersão é sobretudo um fenômeno de orçamento baixo a médio. Passar de um filme pequeno para um de porte médio compra um alcance real que antes ele não tinha. Passar de um filme muito grande para um enorme compra principalmente um seguro contra parecer barato ao lado da concorrência — um gasto defensivo que mantém um estúdio no jogo, em vez de um que o vence.
O que os números não podem lhe dizer
Algumas ressalvas são devidas. Os orçamentos de produção são números divulgados, não auditados; os estúdios têm incentivos para subestimá-los e os repórteres do setor têm incentivos para adivinhar, e os dois hábitos nem sempre se anulam. O gasto com marketing, que em um tentpole pode rivalizar com o custo de produção, fica excluído por completo, de modo que o eixo horizontal capta apenas parte do que um estúdio de fato apostou. Os números também são nominais ao longo de vinte anos, o que significa que um orçamento de 2006 e um de 2025 não são dólares estritamente comparáveis, embora o efeito sobre uma relação de ordenação como esta seja modesto.
A amostra também é seletiva por concepção. Cada filme aqui já se qualificava como star movie, o que significa que ele superou uma barra da qual a maioria dos lançamentos nunca se aproxima. Restringir um conjunto de dados aos seus vencedores tende a achatar as correlações, porque os filmes que gastaram pesado e desapareceram sem deixar rastro não estão no gráfico para puxar a extremidade inferior para baixo. Em todos os lançamentos, a ligação entre orçamento e sucesso é quase com certeza mais forte do que 0,43. Entre os filmes que já se destacaram, não é — e essa é a população com que os produtores se importam quando estão decidindo quanto gastar no próximo.
O que isso significa para quem assina os cheques
Nada disso argumenta que os estúdios sejam irracionais ao gastar. O orçamento de um tentpole se justifica pela arrecadação mundial, pelo merchandising, pelo valor em streaming e pela franquia que ele mantém viva, não pela participação de uma única semana doméstica. Mas a dominação do fim de semana é o que a indústria discute, e nessa medida específica o retorno de cada dólar adicional é fraco. Os filmes com a melhor dominação por dólar neste conjunto de dados custaram menos do que a campanha de marketing de um único tentpole. Um estúdio com apetite por se apoderar dos fins de semana, em vez de apenas comparecer a eles, faria bem em olhar para outubro e para fandoms que ainda não explorou antes de olhar para o seu orçamento de efeitos.
A projeção para frente é que a correlação frouxa provavelmente ficará ainda mais frouxa. A categoria do evento de fãs mal existia uma década atrás e já produziu três das oito tomadas mais baratas desde 2021. Filmes de shows, anime e adaptações de jogos com comunidades já embutidas estão crescendo como fatia do calendário, e cada um chega com a demanda comprimida e urgente que a participação recompensa. À medida que esses filmes se multiplicarem, a nuvem deste gráfico ganhará mais pontos em seu canto superior esquerdo — baratos e dominantes — e a história de que a dominação se compra terá ainda menos evidências por trás do que tem hoje.