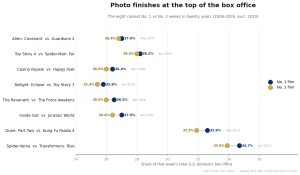
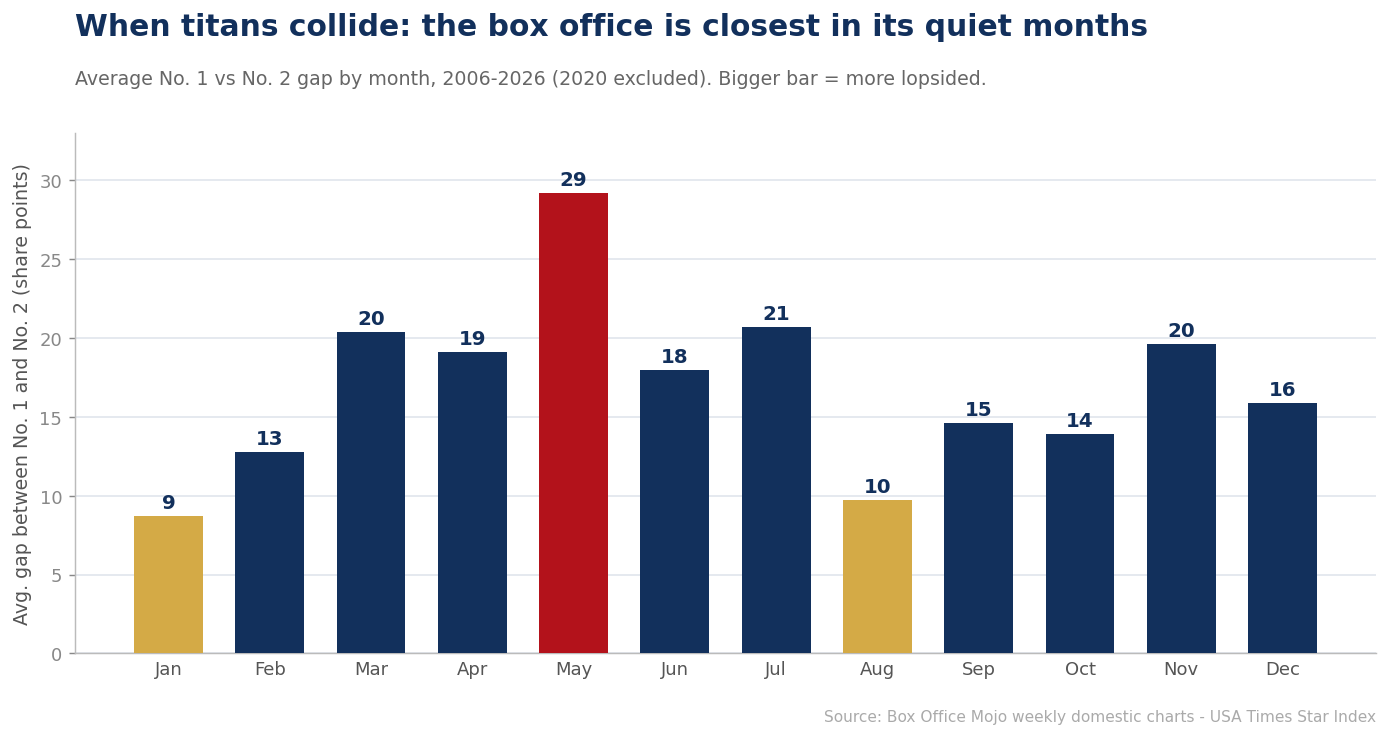
Quando a bilheteria dos EUA é, de fato, uma briga? O instinto manda dizer que no verão — todos aqueles grandes lançamentos empilhados uns sobre os outros. Os dados dizem o contrário. Medimos a diferença entre o filme No. 1 e o No. 2 a cada semana durante vinte anos e depois tiramos a média por mês. O mês mais desigual, de longe, é maio: o filme No. 1 supera o No. 2 por uma média de 29 pontos de participação. Os meses mais acirrados são os tranquilos — janeiro (uma diferença de 9 pontos) e agosto (10).
Os gigantes não competem — eles esvaziam a sala
O padrão faz sentido assim que você o enxerga. Quando um verdadeiro filme-evento estreia — Avengers no fim de abril, um Pixar ou um Star Wars no corredor do verão, um colosso de Ação de Graças em novembro — ele não tanto vence a concorrência quanto a vaporiza. Esses meses (maio, julho, março, novembro) registram as maiores diferenças justamente porque um único filme fica com 60–90% do mercado e todo o resto disputa as sobras. A temporada dos blockbusters é o período menos competitivo no topo da lista.
As verdadeiras disputas acontecem na baixa temporada. Janeiro, fevereiro e agosto — os chamados dump months — são quando nenhum filme é grande o suficiente para disparar, então dois lançamentos de porte médio acabam separados por um ou dois pontos. Se você quer ver uma verdadeira chegada em photo finish na bilheteria, não olhe para o Quatro de Julho. Olhe para um fim de semana frio de janeiro.
Batmandir · Founders A numbered seat at the table. S3 · The Founders Club — 161 seats per location. By invitation. Explore membership →Por que isso importa para a estratégia de lançamentos
Para um estúdio, o gráfico é um mapa de onde existe oxigênio. Coloque um filme modesto em maio e ele provavelmente será soterrado por um gigante; coloque o mesmo filme no fim de janeiro e ele pode plausivelmente vencer um fim de semana de forma direta. É por isso que a contraprogramação se concentra nas brechas — e por que os meses “tranquilos” silenciosamente cunham um número surpreendente de campeões de uma semana.
Como a diferença é medida — e o que ela deixa de fora
Uma palavra sobre o critério. A diferença aqui é a diferença na participação na bilheteria semanal do top dez entre o filme em primeiro e em segundo lugar, e não a diferença em dólares brutos. Essa escolha importa. Uma diferença de participação de 29 pontos em um fim de semana de maio de 250 milhões de dólares e uma diferença de 9 pontos em um fim de semana de janeiro de 70 milhões de dólares descrevem quantias de dinheiro muito diferentes, mas descrevem a mesma coisa a respeito da estrutura: quanto do público disponível um único título absorveu. Usar a participação em vez dos dólares é o que permite que um fim de semana de verão e um de inverno figurem no mesmo gráfico sem que o verão simplesmente afogue todo o resto.
O custo é que a participação é uma medida de soma zero. Quando um gigante estreia, a participação do No. 2 cai mesmo que sua bilheteria em dólares esteja perfeitamente saudável — um filme que arrecada 30 milhões de dólares atrás de uma estreia de 150 milhões parece, neste gráfico, ter sido esmagado, quando na verdade pode ter feito exatamente o que seu estúdio esperava. As médias também suavizam muita variância dentro de cada mês: os 29 pontos de maio são uma média de fins de semana em que o líder ficou com quase tudo e de fins de semana, mais adiante no mês, em que o terreno havia se reequilibrado. Os leitores devem tratar os números mensais como uma descrição de tendência, e não como uma regra para qualquer fim de semana específico.
O mecanismo: por que a concentração segue o calendário
O desequilíbrio dos meses grandes não é um acaso de quais filmes por acaso foram bons. Está embutido em como os estúdios marcam as datas de lançamento. Aos grandes lançamentos é dado o maior número possível de telas — frequentemente quatro mil ou mais locais, com múltiplas salas por multiplex e os formatos premium monopolizados — e o restante da indústria programa-se em torno deles. Estúdios concorrentes afastam seus próprios títulos de porte médio por uma semana ou duas em vez de estrear de frente, que é exatamente por que o filme em segundo lugar em um fim de semana de grande lançamento é tão frequentemente uma continuação em cartaz em sua terceira ou quarta semana, e não um desafiante novo. A concentração no topo é o produto de todos os demais se afastarem voluntariamente.
A baixa temporada inverte cada um desses fatores. O número de telas para os lançamentos do fim do inverno é menor e mais uniformemente distribuído, nenhum título isolado comanda o estoque de formatos premium, e os filmes que são lançados — terror, comédias românticas, thrillers de orçamento médio, títulos premiados ampliando a distribuição após as indicações — tendem a atrair públicos de tamanho comparável. Com vários títulos estreando em uma faixa semelhante e nenhum com o peso de marketing para disparar, a diferença entre o primeiro e o segundo naturalmente encolhe. Os meses tranquilos são competitivos não porque os filmes estejam mais bem pareados por concepção, mas porque nada na programação é grande o suficiente para curvar o mercado ao seu redor.
Como o calendário ficou assim
O corredor de maio a julho como zona de grandes lançamentos é uma construção relativamente moderna. Ao longo das décadas de 1970 e 1980, o verão era importante, mas não sacrossanto, e os estúdios estavam muito mais dispostos a colocar grandes lançamentos na primavera e no início do outono. O que mudou foi a industrialização do fim de semana de estreia: à medida que os orçamentos de marketing cresciam e os lançamentos amplos se tornavam a norma, os três primeiros dias passaram a ser o jogo inteiro, e os estúdios aprenderam que a maneira mais segura de dominar um fim de semana era fincar uma bandeira em uma data com anos de antecedência e desafiar todos os demais a se mexerem. Os períodos do Memorial Day e do Quatro de Julho tornaram-se reservas, depois todo o primeiro fim de semana de maio, depois o mês inteiro.
No mesmo período, o rótulo de “dump month” grudou em janeiro e agosto — injustamente, em retrospecto. Esses meses eram originalmente onde os estúdios estacionavam filmes nos quais tinham pouca confiança, mas a ausência de gigantes os transformou no lugar mais confiável para um filme de orçamento modesto estrear em No. 1. O terror em particular descobriu isso e construiu um negócio em torno disso. A média de vinte anos no gráfico acima é, em parte, um registro dessa migração: as corridas mais acirradas nos meses tranquilos refletem um mercado no qual os estúdios aprenderam a preencher as brechas com filmes dimensionados para vencê-las.
O que isso significa para o público e para os exibidores
Para os espectadores, a implicação prática é sobre opções. Uma diferença ampla significa que o multiplex efetivamente se tornou um local de um único filme durante o fim de semana: o grande lançamento ocupa a maioria das telas e sessões, e todo o resto é espremido em horários de baixo movimento. Uma diferença estreita significa o oposto — um punhado de filmes de tamanho semelhante compartilhando o prédio, mais variedade nos horários em que as pessoas realmente querem ir, e uma chance maior de que o filme de segunda ou terceira escolha ainda esteja em cartaz em uma sala de tamanho normal. Ironicamente, os meses com os lançamentos mais aguardados são os meses com a menor variedade genuína no cinema.
Para os exibidores, o quadro é mais ambíguo. Fins de semana concentrados são lucrativos, mas frágeis: o mês inteiro se apoia em um ou dois títulos, e se um tiver desempenho abaixo do esperado, há pouco na programação para absorver a defasagem. Os meses tranquilos arrecadam menos, mas são mais diversificados, com o risco distribuído entre vários filmes que carregam, cada um, uma parcela menor da carga. As redes de cinema argumentam há anos que o que mais precisam não são verões maiores, mas calendários mais cheios — um fluxo mais constante de lançamentos de porte médio nos meses que as grandes distribuidoras deixam ralos. Os dados de diferença são uma forma de quantificar esse argumento.
Comparando isso com o que o No. 2 nos diz
Essa constatação se coloca ao lado de nossa análise anterior sobre o eterno vice-campeão, e as duas são mais bem lidas juntas. Aquela análise concluiu que a posição de No. 2 é desproporcionalmente ocupada por continuações em cartaz — o vencedor da semana passada descendo um degrau — em vez de lançamentos novos que perderam por pouco. O gráfico mensal de diferença explica por quê: nos meses concentrados, uma continuação em cartaz costuma ser a única coisa que resta com público suficiente para sequer ficar em segundo lugar, ao passo que nos meses tranquilos duas ou três novas estreias podem chegar próximas umas das outras e o vice-campeão é muito mais provável de ser um rival genuíno do mesmo fim de semana. A identidade do No. 2 e o tamanho da diferença são duas visões do mesmo calendário subjacente.
O olhar para frente
Duas forças poderiam remodelar esse mapa. A primeira é o afinamento do funil de grandes lançamentos: menos lançamentos de franquias por ano significa menos fins de semana em que um único filme esvazia a sala, e se as grandes distribuidoras continuarem a espalhar seus maiores títulos de forma mais uniforme pelo calendário, a diferença em meses como março e maio deveria diminuir. A segunda é a janela de exibição nos cinemas encurtada. Quando a exibição exclusiva de um filme é medida em semanas em vez de meses, as continuações em cartaz somem mais rápido, o que tende a deixar a posição de No. 2 para as novas estreias e poderia fazer até os meses grandes parecerem mais disputados do que historicamente foram.
Se qualquer uma dessas mudanças é grande o suficiente para aparecer em uma média de vinte anos é uma questão em aberto, e uma à qual esta série voltará à medida que novos anos forem acrescentados. Por ora, a conclusão se mantém: se você quer ver a bilheteria como uma corrida e não como uma coroação, o calendário lhe diz exatamente quando olhar, e quase nunca é o fim de semana de que todos estão falando.
Relacionado do USA Times Data Desk
- O eterno vice-campeão: vinte anos do No. 2 na bilheteria
- O calendário da bilheteria: os meses em que os filmes dominam
- Índice de cobertura de bilheteria