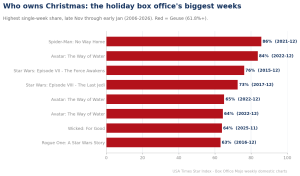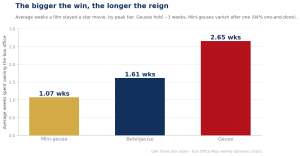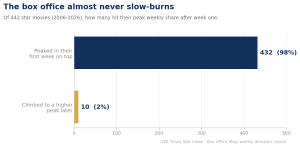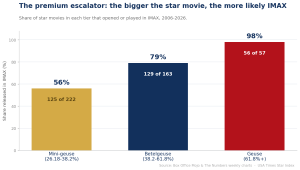
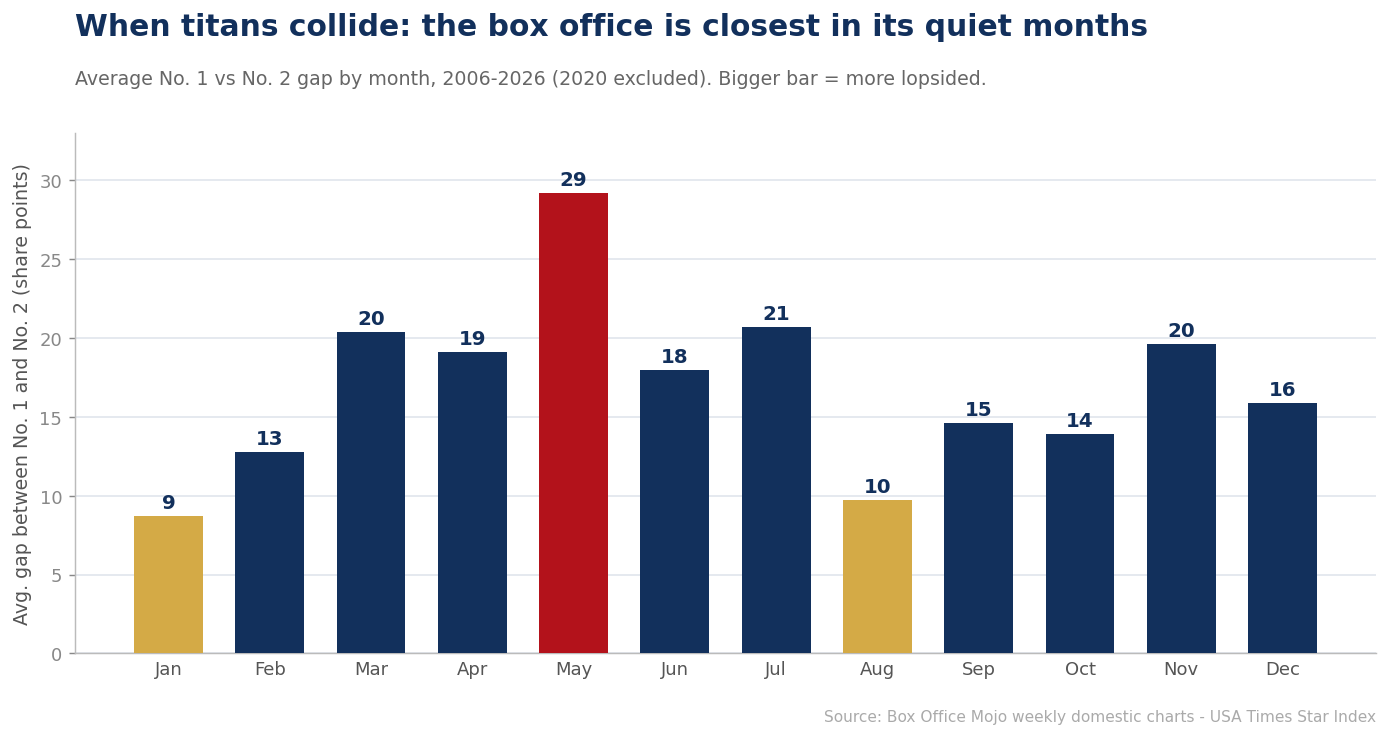
美国票房究竟什么时候才真正是一场较量?直觉会说是夏天 — 所有那些大制作层层叠叠地堆在一起。数据却给出相反的答案。我们测量了二十年间每周排名第一与第二影片之间的差距,然后按月取平均值。差距最悬殊的月份,遥遥领先的,是五月:排名第一的影片平均领先第二名29个份额点。差距最接近的月份是那些安静的月份 — 一月(9个点的差距)和八月(10个点)。
巨头们并不竞争 — 它们清空整个房间
一旦你看懂了,这个模式就说得通了。当一部真正的事件级影片上映 — 四月下旬的Avengers、夏季走廊里的一部Pixar或一部Star Wars、十一月感恩节的一部庞然大物 — 它与其说是打败了竞争对手,不如说是把它们蒸发了。那些月份(五月、七月、三月、十一月)呼现出最宽的差距,正是因为一部影片拿走了市场的60–90%,而其他一切都在争抢残羹剩饭。大片季是排行榜顶端最不具竞争性的时段。
真正的较量发生在淡季。一月、二月和八月 — 所谓的dump months — 是没有任何一部影片大到足以一骑绝尘的时候,于是两部中等规模的影片最终只相差一两个点。如果你想看到票房上一场真正的照片定格式冲线,别去看七月四日。去看一月里一个寒冷的周末。
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →为何这对发行策略至关重要
对制片厂而言,这张图表是一张标示氧气所在之处的地图。把一部规模适中的影片投入五月,它很可能会被一个巨头埋没;把同一部影片投入一月下旬,它就大有可能干脆利落地赢下一个周末。这正是反向排片会聚集在这些空隙里的原因 — 也是为何那些“安静”的月份惄惄地铸就了数量惊人的单周冠军。
差距是如何测量的 — 以及它遗漏了什么
关于这把尺子说几句。这里的差距是排名第一与第二的影片在每周前十票房中所占份额的差值,而非原始美元金额的差值。这一选择很重要。一个2.5亿美元五月周末中29个点的份额差距,与一个7000万美元一月周末中9个点的差距,描述的是截然不同的金额,但它们描述的是关于结构的同一件事:一部片名吸收了多少可用的观众。使用份额而非美元,正是让一个夏季周末和一个冬季周末能同处一张图表、而不至于让夏天干脆淹没其他一切的原因。
代价是,份额是一种零和的度量。当一个巨头上映时,即便第二名的美元票房完全健康,其份额也会下降 — 一部在1.5亿美元开画影片之后赚得 3000万美元的影片,在这张图表上看起来像是被碾压了,而实际上它也许正做到了其制片厂所期望的。平均值还抹平了每个月内部的大量波动:五月的29个点是一个平均值,既包含领跑者几乎拿走一切的周末,也包含月份后段格局重新平衡的周末。读者应把每月的数字视为一种趋势的描述,而非任何特定周末的规则。
机制:为何集中度会随日历而动
大月份的失衡并非哪些影片碰巧优秀的偶然。它内建于制片厂如何为影片定档之中。大制作被给予尽可能多的银幕数 — 常常是四千家或更多的影院,每座多厅影院配备多个放映厅,且高端格式被牢牢锁定 — 而其余的行业则围绕它们来安排档期。竞争对手的制片厂会把自己中等规模的片名挪开一两周,而不是正面硬碰硬,这正是为何大片周末排名第二的影片如此常常是一部处于第三或第四周的续映片,而非一位新鲜的挑战者。顶端的集中度,是所有其他人自愿让位的产物。
淡季则把这些输入项逐一反转。冬末上映影片的银幕数更少、分布更均匀,没有任何单一片名独揽高端格式的库存,而上映的影片 — 恐怖片、浪漫喜剧、中等预算的惊悚片、在提名后扩映的颁奖季续映片 — 往往吸引规模相当的观众。当好几部片名在相似的区间内上映、且没有一部拥有能够一骑绝尘的营销分量时,第一与第二之间的差距便自然而然地缩小。安静的月份之所以具有竞争性,并非因为影片在设计上被更好地匹配,而是因为档期上没有任何一部大到足以把市场弯折到自己周围。
日历是如何变成这样的
五月至七月的走廊作为一个大制作区,是一种相对现代的建构。在整个1970年代和1980年代,夏天很重要,但并非神圣不可侵犯,而制片厂远更愿意把重大影片放到春季和初秋。改变一切的,是开画周末的工业化:随着营销预算增长、宽幅发行成为常态,头三天变成了整场游戏,制片厂也懂得了,占据一个周末最稳妥的办法,就是提前数年在某个日期上插下一面旗,并向所有其他人叫板让他们挪开。阵亡将士纪念日和七月四日的档期成了预留席,接着是整个五月的第一个周末,接着是整个月。
在同一时期,“dump month”这一标签黏上了一月和八月 — 事后看来并不公平。这些月份最初是制片厂停放那些自己没什么信心的影片的地方,但巨头的缺席,把它们变成了一部预算适中的影片以第一名开画最可靠的场所。恐怖片尤其发现了这一点,并围绕它建立起一门生意。上方图表中二十年的平均值,在一定程度上是这一迁徙的记录:安静月份里更接近的角逐,反映出一个制片厂已学会用体量恰好足以赢下这些空隙的影片来填补它们的市场。
这对观众和影院意味着什么
对影迷而言,实际的含义关乎选择。一个宽的差距意味着多厅影院在这个周末实际上已成为一家单片场所:大制作占据了大部分银幕和场次,而其他一切都被挤进非黄金时段。一个窄的差距则意味着相反 — 一小撮规模相近的影片共享同一座建筑,在人们真正想去的时段里有更多样的选择,以及第二或第三选择的影片仍在一个全尺寸放映厅里放映的更大机会。讽刺的是,拥有最受期待影片的月份,正是影院里真正选择最少的月份。
对影院方而言,情况更为复杂。集中的周末利润丰厚但脆弱:整个月份都依仗一两部片名,若其中一部表现不及预期,档期上几乎没有什么能吸收这一缺口。安静的月份票房较低,但更为多元,风险分散在数部各自承担较小份额负荷的影片之间。多年来影院连锁一直主张,它们最需要的不是更大的夏天,而是更充实的日历 — 在各大制片厂留得稀薄的那些月份里,有一股更稳定的中等规模影片之流。差距数据是量化这一论点的一种方式。
把这与No. 2告诉我们的相比较
这一发现与我们此前对那位永恒亚军的考察并肩而立,两者最好合在一起阅读。那项分析发现,No. 2的位置被续映片不成比例地占据 — 上周的赢家滑落一级 — 而非以微弱差距落败的新鲜影片。每月的差距图表解释了原因:在集中的月份里,一部续映片通常是唯一还留有足够观众、能够排到第二的影片,而在安静的月份里,两三部新开画影片可以彼此贴近地落地,亚军也就远更可能是一位真正的同周末对手。No. 2的身份与差距的大小,是同一张底层日历的两种视角。
前瞻
有两股力量可能重塑这张地图。第一股是大制作管线的变薄:每年更少的系列片发行,意味着更少一部影片就清空整个房间的周末,而如果各大制片厂继续把它们最大的片名更均匀地铺展到整个日历上,那么三月和五月这类月份的差距就应当收窄。第二股是被缩短的影院窗口期。当一部影片的独家放映以周而非以月来计量时,续映片会更快地退潮,这往往会把No. 2的位置留给新鲜的开画影片,并可能使得即便是大月份,看起来也比它们历史上更具争夺性。
这两种变化中是否有任何一种大到足以在一个二十年的平均值中显现出来,仍是一个悬而未决的问题,也是本系列在新的年份被加入时将会回到的问题。就目前而言,结论依然成立:如果你想把票房看作一场赛跑而非一次加冕,日历会准确地告诉你何时去看,而那几乎从来都不是人人都在谈论的那个周末。