阅读语言:English · Español · Русский · 中文 · Português
有一个数字悄悄地统治着美国票房,却几乎无人注意到它,因为它藏在一段简单到像是把戏的算术里。这个数字是 四 — 具体来说,是“你永远不可能有四部”这个事实。四部 star movie 无法共享同一周,无论日历多么拥挤,无论多少部大片同时开画。这不是一条经验法则或行业惯例,而是一个数学上的不可能,从中落下一整套隐藏的结构,塑造着影片如何竞争、影院如何生死、以及整个行业走向何方。这是对那套结构的一次长篇审视 — 黄金比例所建起的那些天花板,以及二十年的真实数据揭示出行业正在逼近其中哪一个。
不可能的算术
从定义说起。在 USA Times Star Index 中,一部影片当它拿下单单一周美国整体票房的至少 26.18% 时,即为“star movie”。这一门槛源自黄金比例 — 它是将 1 按黄金比例分割时较小的那一段,并通过设定更高档位的同一套数学折算而来 — 但对接下来的内容而言,那层神秘色彩无关紧要。重要的是,26.18% 是一块只有 100% 可供分配的馅饼中的一片。
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →现在试着把四部 star movie 塞进一周。每一部都需要至少 26.18% 的票房。四部加起来将需要 4 × 26.18% = 104.72% — 超过整个市场所产出的总量。一周里没有足够的钱可分。因此票房单单一周最多只能加冕 三部 star movie,且只有在三部全都紧贴区间最底端、谁都不敢领先的情况下才行。把其中任何一部往上推,第四部就不仅是不太可能,而是在算术上被禁止的。
同样的除法为每一个统治档位设定了严格的上限。本索引按峰值周份额把影片分为三档:Mini-geuse(26.18–38.2%)、Betelgeuse(38.2–61.8%)和 Geuse(61.8% 及以上)。每一档能容纳的数量都有限,超过后同样会溢出 100% 的预算:
| 档位 | 当周份额 | 每周上限 | 为何不能更多 |
|---|---|---|---|
| Geuse | 61.8%+ | 1 | 2 × 61.8% = 123.6% — 超出预算 |
| Betelgeuse | 38.2%+ | 2 | 3 × 38.2% = 114.6% — 超出预算 |
| Mini-geuse | 26.18%+ | 3 | 4 × 26.18% = 104.7% — 超出预算 |
一周里两部 Geuse 将需要 123.6% 的票房。三部 Betelgeuse 将需要 114.6%。四部 Mini-geuse,104.7%。每一种情形里,这一周都根本容不下。这是这套体系第一条、也是最刚性的法则:一部 Geuse、两部 Betelgeuse、或三部 Mini-geuse — 而任何一种都绝不会有第四部。
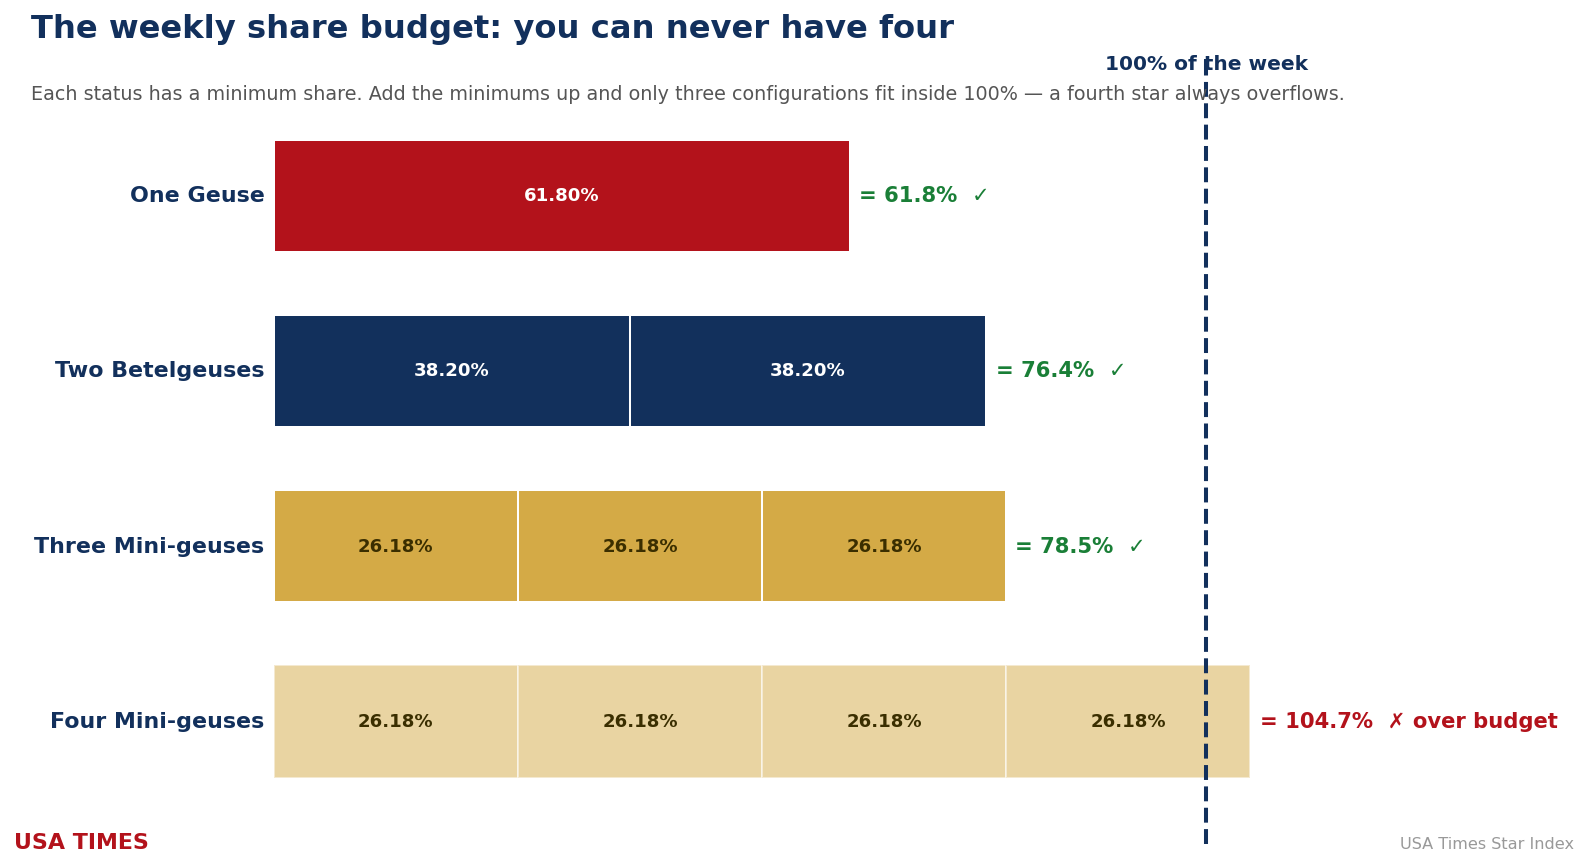
上图是一周整个“份额预算”的等比呈现。单单一部 Geuse 就填满了其中大部分,几乎不留余地。两部 Betelgeuse 放进去还有富余。三部 Mini-geuse 则挤得紧紧的。而在每一行里,那块红色斜纹方块就是那部不可能的下一部影片 — 算术拒绝接纳的那一部。本文其余的一切都是这幅图的推论。
一周所有合法的形态
如果把这套算术推演到底 — 即所有各档最低份额之和仍能装进 100% 的组合 — 你会得到恰好 十 种一周的合法构成。十种,不多不少,是美国票房榜顶端在任意一个周五至周四所能排列出的方式。它们从单部影片吞下一切,到三方混战、无人主宰,不一而足。
| 构成 | 影片数 | 合计下限 | 真实频率,2006–2026 |
|---|---|---|---|
| Geuse(单独) | 1 | 61.8%+ | 64 (6.2%) |
| Betelgeuse(单独) | 1 | 38.2–61.8% | 199 (19.4%) |
| Mini-geuse(单独) | 1 | 26.18–38.2% | 275 (26.8%) |
| Geuse-Minigeuse | 2 | 从 88% 起 | 1 (0.1%) |
| Betelgeuse-Betelgeuse | 2 | 从 76% 起 | 1 (0.1%) |
| Betelgeuse + Mini-geuse | 2 | 从 64% 起 | 17 (1.7%) |
| Minigeuse-Minigeuse | 2 | 从 52% 起 | 31 (3.0%) |
| Betelgeuse + Mini-geuse + Mini-geuse | 3 | 从 91% 起 | —* |
| Mini-geuse + Mini-geuse + Mini-geuse | 3 | 从 79% 起 | —* |
| Dark(无 star movie) | 0 | 低于 26.18% | 437 (42.6%) |
频率那一列正是理论与现实相遇之处,值得细细品味。在十种数学上可能的形态中,真实的票房以极不均衡的数量产出它们。(那两种三片构成,标有星号,罕见到即便在二十年的每周前二数据里也无法清晰记录 — 真正的三事件周近乎一个理论上的物件。)那一列的失衡本身就是故事。票房并未用尽它全部的调色板,而是一次又一次地伸向那寥寥几种形态。
真实发生的情况
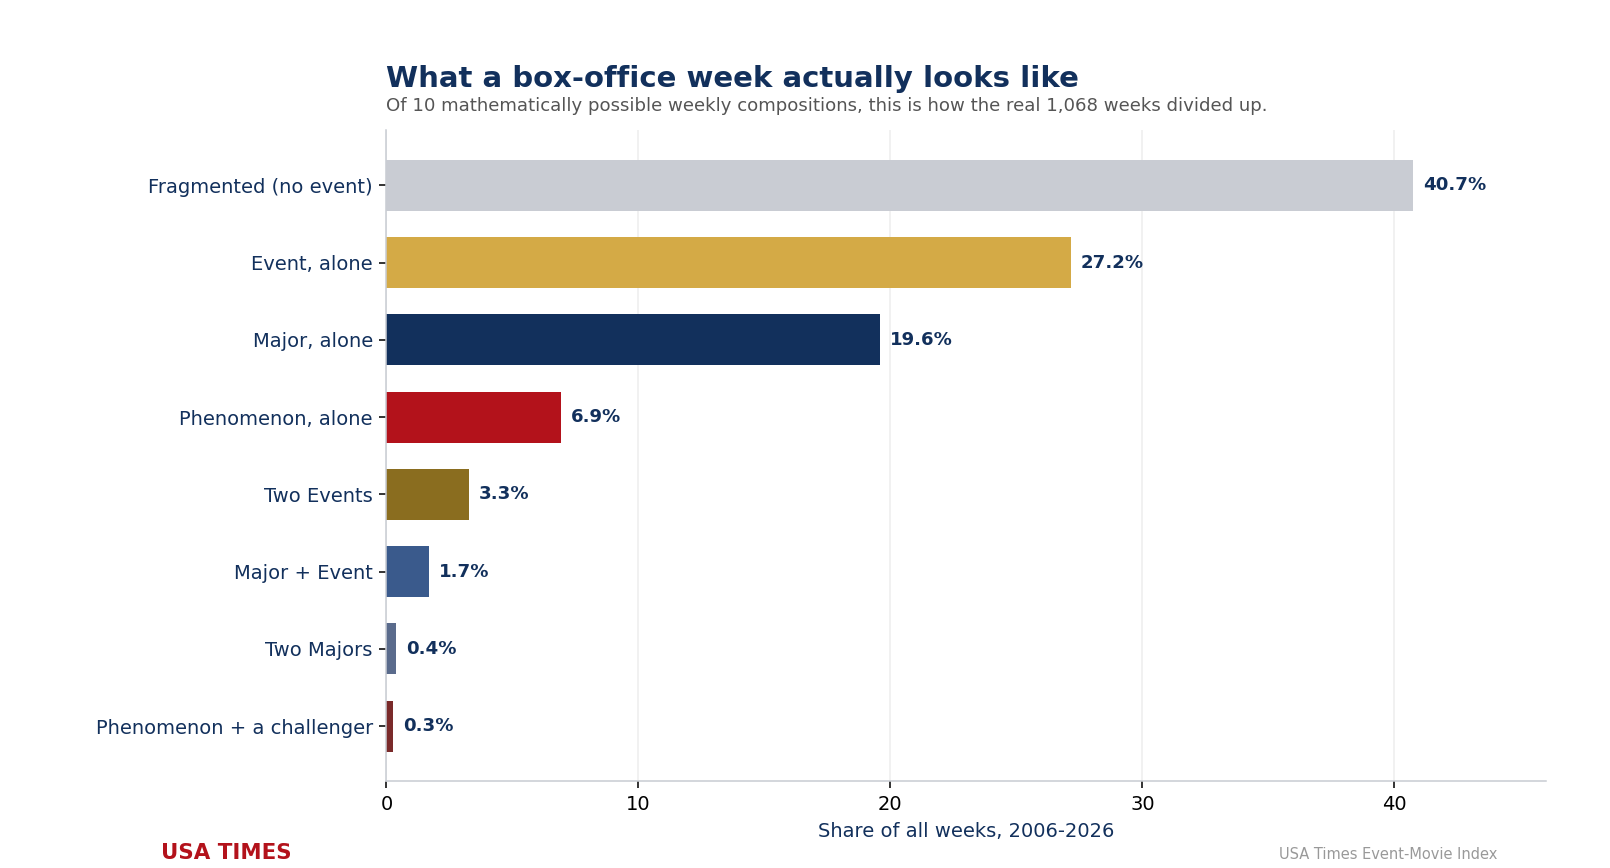
我们把索引中全部 1,025 周 按构成分类,结果推翻了人们心中电影是一个拥挤、竞争激烈的竞技场的通俗印象。最常见的那一种周 — 共 437 周,占所有周的 40% 以上 — 根本没有任何 star movie。连排名第一的影片都到不了 26.18%;观众如此均匀地分散在一批中型影片上,以致无人主宰。第二常见的形态是一部孤零零、并不出众的第一名。而人们一想到票房便会浮现的那种对决 — 两个巨头你来我往 — 几乎不存在。
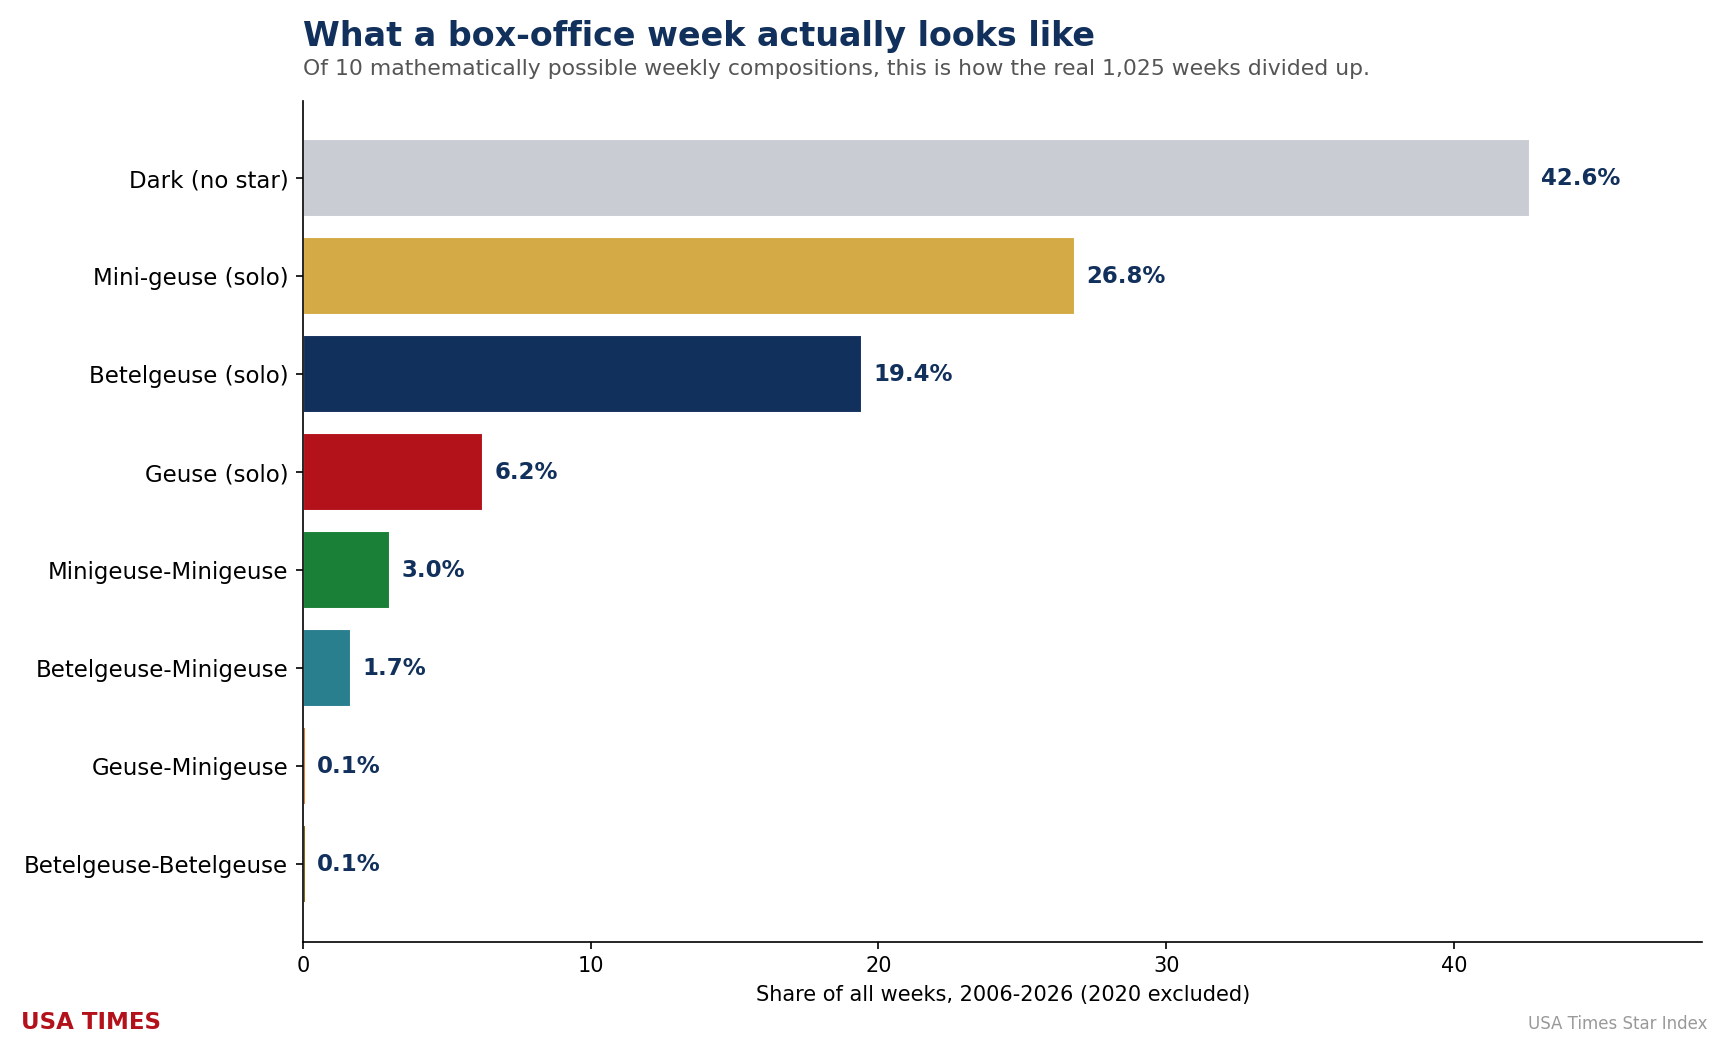
把每一个真正具有竞争性的周加起来 — 即两三部影片同时跨过 star 线 — 只得到约 所有周的 5%。那种“Barbenheimer”式、两个巨头从中间把文化一分为二的幻想并非常态;它是票房所产出最罕见的事件之一。相比之下,一个真正的垄断周 — 一部单独的 Geuse,无对手能达到 star 级别 — 约占 6% 的时间。市场几乎总是要么被众多影片分享,要么被一部影片独占。少数几部之间的公平较量才是例外。
每一种构成意味着什么
这类数字只有转化为含义才有用,因此这里给出解读的钥匙。把四种大类形态想象成一条光谱,从健康、多元的市场一路延伸到彻底的垄断。
| 一周的形态 | 它告诉你什么 |
|---|---|
| 碎片化(无事件) | 一个共享、多元的票房。许多影片,无一主宰,观众自由分布。这是多元市场最健康的迹象 — 而且在历史上,是最常见的一种周。 |
| 一个明确的第一名(Mini-geuse 或单独的 Betelgeuse) | 一个决定性但不彻底的领跑者。一部影片明显居于榜首,但其下的市场仍在呼吸。这是一个正常运转的票房的日常质地。 |
| 竞争性(2–3 部并列事件) | 一场真正的较量:两部、极少三部影片同时跨过事件门槛。最罕见的形态,也可说是最激动人心的 — 顶端的真实竞争。 |
| 垄断(单独一部 Geuse) | 一部影片拿下 62% 或更多,无其他影片能达到事件级别。彻底的统治,毫无同伴。整个市场,在七天里,实际上就是一部电影。 |
作为一条光谱来读,这些形态逐周衡量着电影业中权力的集中程度。而一旦你能衡量某样东西,你就能观察它的变化。
每一年,按其各周的形态
下图把全部二十一年拆成这四个类别,堆叠起来,使每一列代表完整的一年。它实际上是票房不断变化的骨架的一张 X 光片。同时留意两样东西:底部灰色的碎片化周条带,以及顶部那道细细的红色垄断周封顶。
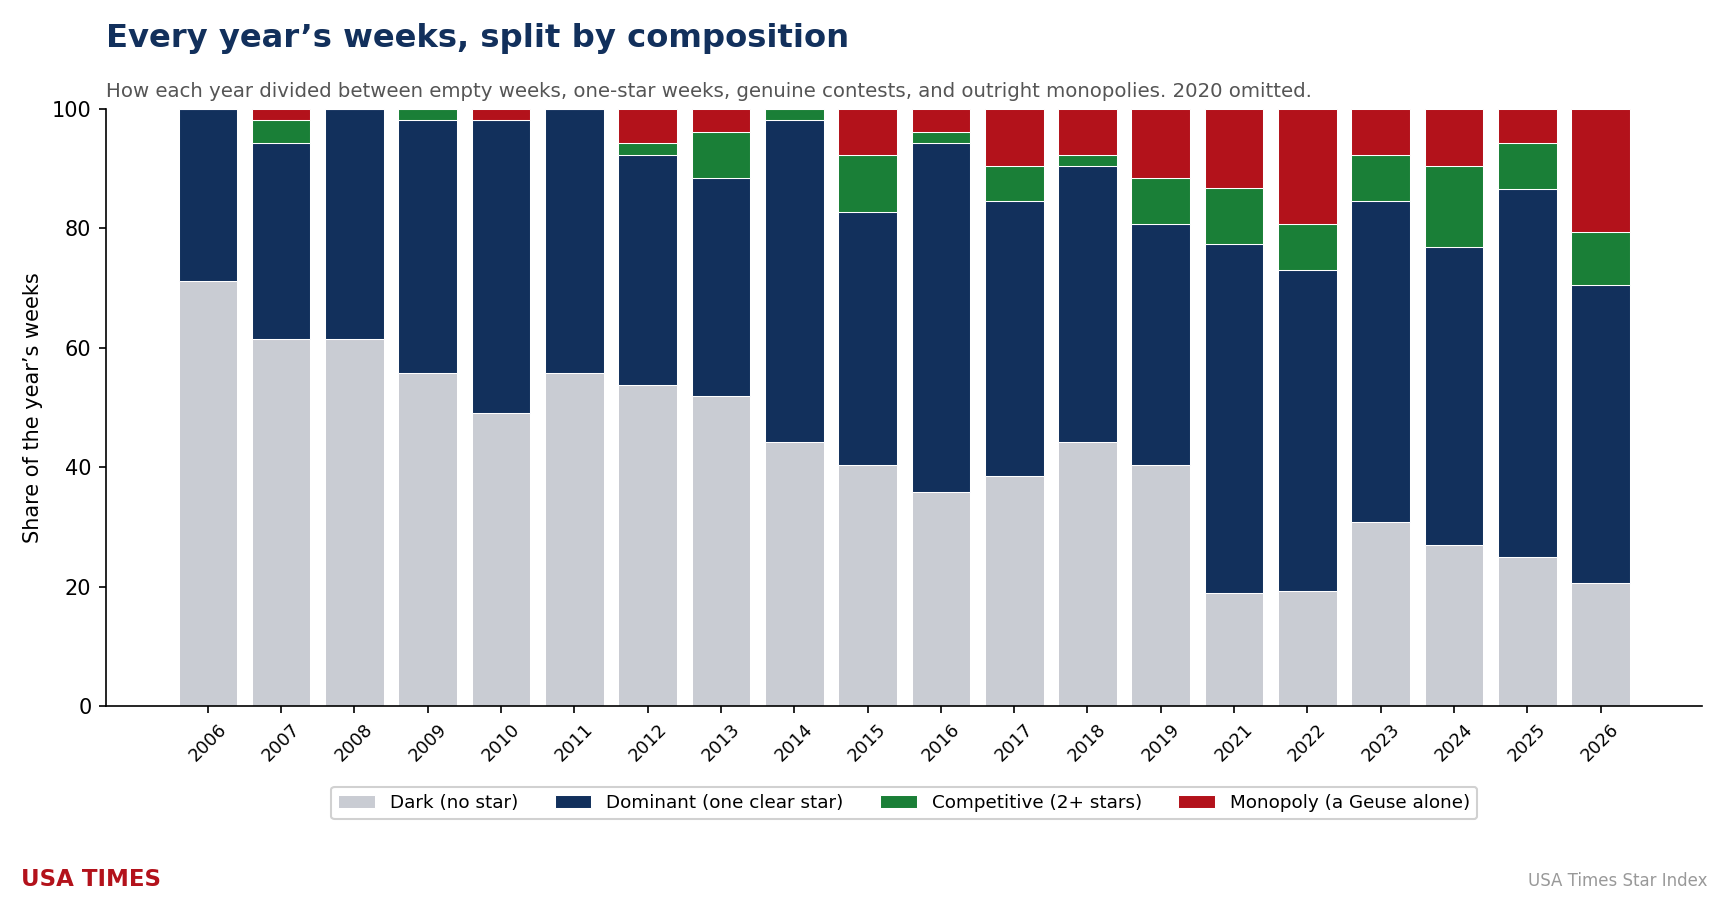
在 2000 年代末,各列底部堆满灰色:大多数周不特别属于任何一部影片,是一个广阔而共享的市场。随着年份推进,灰色退去,红色向上蔓延。这一变化在任何单独一年里都不剧烈 — 这是那种只有二十年数据才能揭示的静默变迁 — 但方向确凿无疑。票房一直在缓慢地用它的共享周换取被独占的周。
每一周,一览无遗
年度各列压缩了大量细节。要看清这一变化真正展开的样子 — 逐周、横跨两个十年 — 这里把整个索引呈现为一张日历。每个格子是一周;其颜色即当周的构成。二十年自上而下排列(2020 年作为疫情异常被略去),从左到右为一月至十二月。
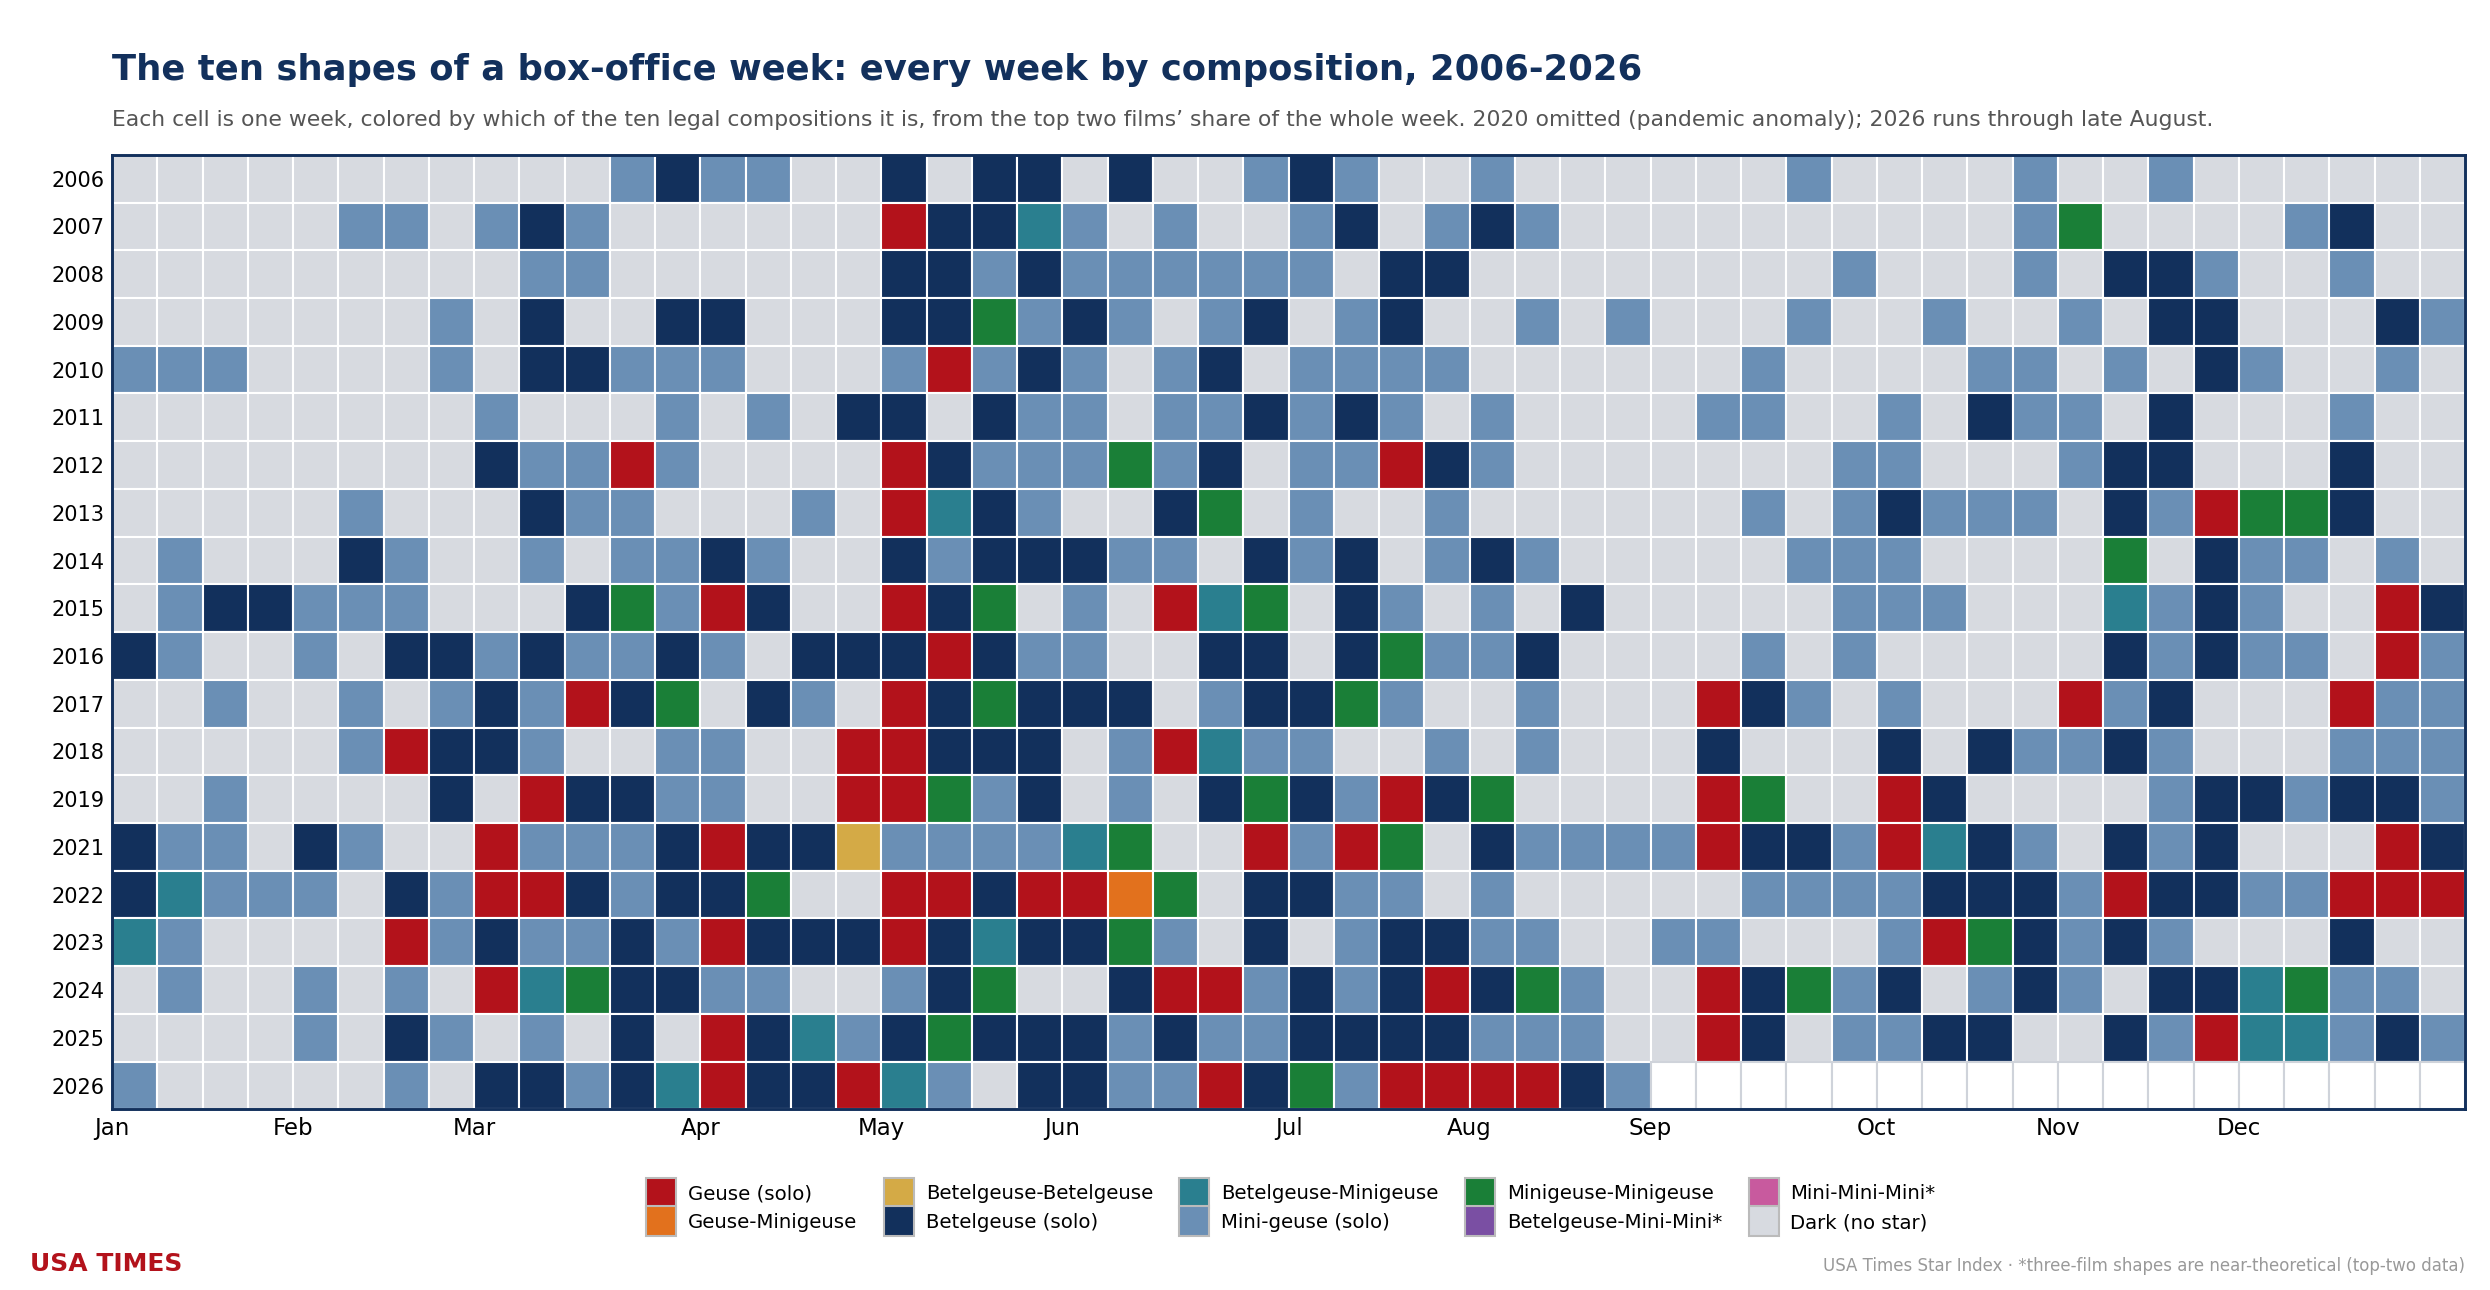
两种规律从网格中跃然而出。其一,竖直的条纹:红色的 Geuse 周 — 单部影片独占整周 — 聚集在两列 — 五月初与十二月假日 — 那是制片厂为其巨头清出的跑道;而灰色的 Dark 周,完全没有 star movie,则汇集在一月–二月与八月–九月的死区。集中有其季节。其二,也更重要,是水平方向的漂移:图表顶部(2000 年代末)是一片灰与深蓝,几乎没有红色;底部(2020 年代)则从春到冬点缀着红色。垄断周一度局限于寥寥几个夏季与假日档期,此后却蔓延遍布整个日历。你正在一幅图中目睹共享的票房让位于被独占的票房。
二十年间最罕见的那些周
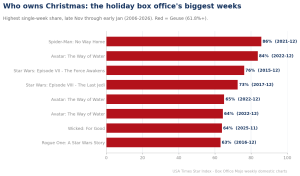
每一种分布都有其离群值,而在票房里,这些离群值令人难忘。一个极端坐着那些伟大的垄断周 — 单部影片比任何时候都更接近于成为美国票房本身的时刻。
| 最大的垄断周 | 年份 | 第一名份额 | 第二名份额 |
|---|---|---|---|
| Avengers: Endgame | 2019 | 88.3% | 2.0% |
| Black Panther: Wakanda Forever | 2022 | 86.1% | 3.9% |
| Spider-Man: No Way Home | 2021 | 85.6% | 3.5% |
| Avatar: The Way of Water | 2022 | 83.7% | 3.8% |
| Doctor Strange in the Multiverse of Madness | 2022 | 83.3% | 4.2% |
Avengers: Endgame 的开画周是顶峰:占美国影院一切花费的 88%,第二名影片被压缩成一个舍入误差。在七天里,在美国去看电影,压倒性地意味着去看同一部电影。另一个极端是那些险胜 — 罕见到近乎绝迹的周,两部影片势均力敌到“全美第一影片”实质上是一次抛硬币。
| 最接近的两片对决 | 年份 | 份额 | 差距 |
|---|---|---|---|
| Alien: Covenant vs Guardians of the Galaxy Vol. 2 | 2017 | 27.0% vs 26.8% | 0.1 个百分点 |
| Toy Story 4 vs Spider-Man: Far from Home | 2019 | 28.2% vs 28.0% | 0.2 个百分点 |
| Inside Out vs Jurassic World | 2015 | 27.0% vs 26.4% | 0.6 个百分点 |
| Dune: Part Two vs Kung Fu Panda 4 | 2024 | 32.6% vs 31.9% | 0.7 个百分点 |
| Spider-Man: Across the Spider-Verse vs Transformers: Rise of the Beasts | 2023 | 34.7% vs 33.9% | 0.8 个百分点 |
其中最胶着的一次由十分之一个百分点定胜负。这些正是本体系设立所要礼赞的周 — 最高水平上的真正竞争 — 而数据印证了它们何其珍贵。在二十一年间,真正的险胜屈指可数。
二十年的变迁,浓缩为一次对比
把这份记录干净地一分为二,趋势便锐化为一次单一而鲜明的对比。
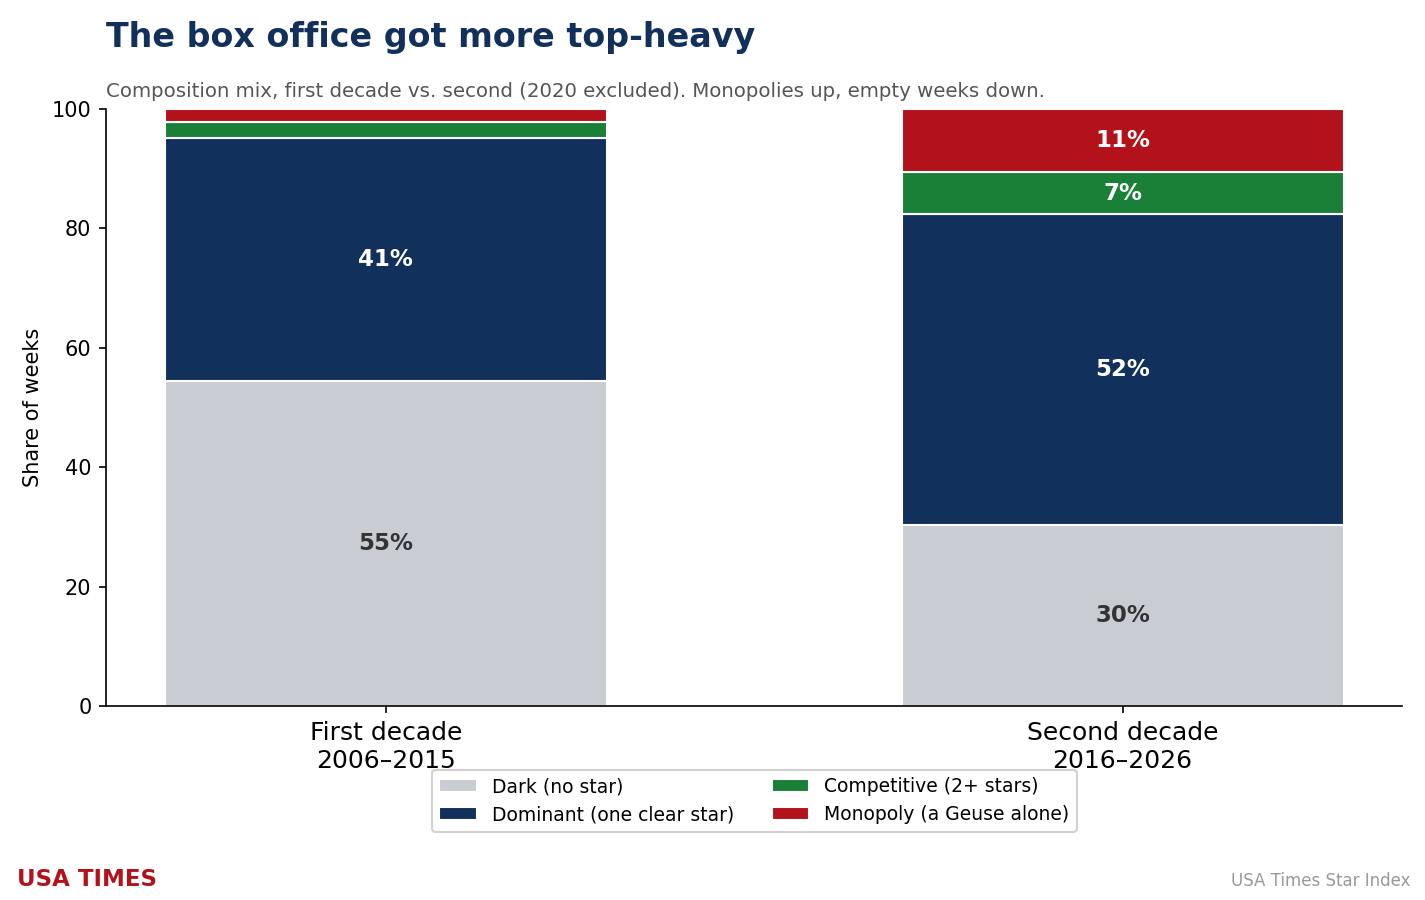
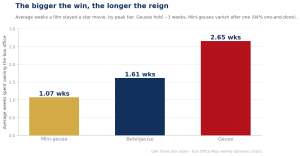
垄断周 — 一部 Geuse,无对手 — 从 2006–2015 年仅占各周的 2.1% 升至 2016–2026 年的 10.5%,增长逾五倍。同一时段内,碎片化周 — 那个共享、开阔的市场 — 被大幅削减,从 54.5% 降到 30.4%。票房并未随着变得更昂贵、更以系列片为主导而变得更具竞争性,反而变得更为垄断。曾经界定多数周的那个共享的中间地带,一直在被稳步转化为少数几个日益缩减的巨头的彻底统治周,以及这些同样的巨头在榜首逗留时的续映周。
这条线指向何处
趋势诱人外推,尽管没有哪个诚实的分析者会假装一条直线能维持数十年,但问一问当前这条线走向何处确实有用。把垄断周份额拟合到其二十年的轨迹并向前推演,得出的算术发人深省。
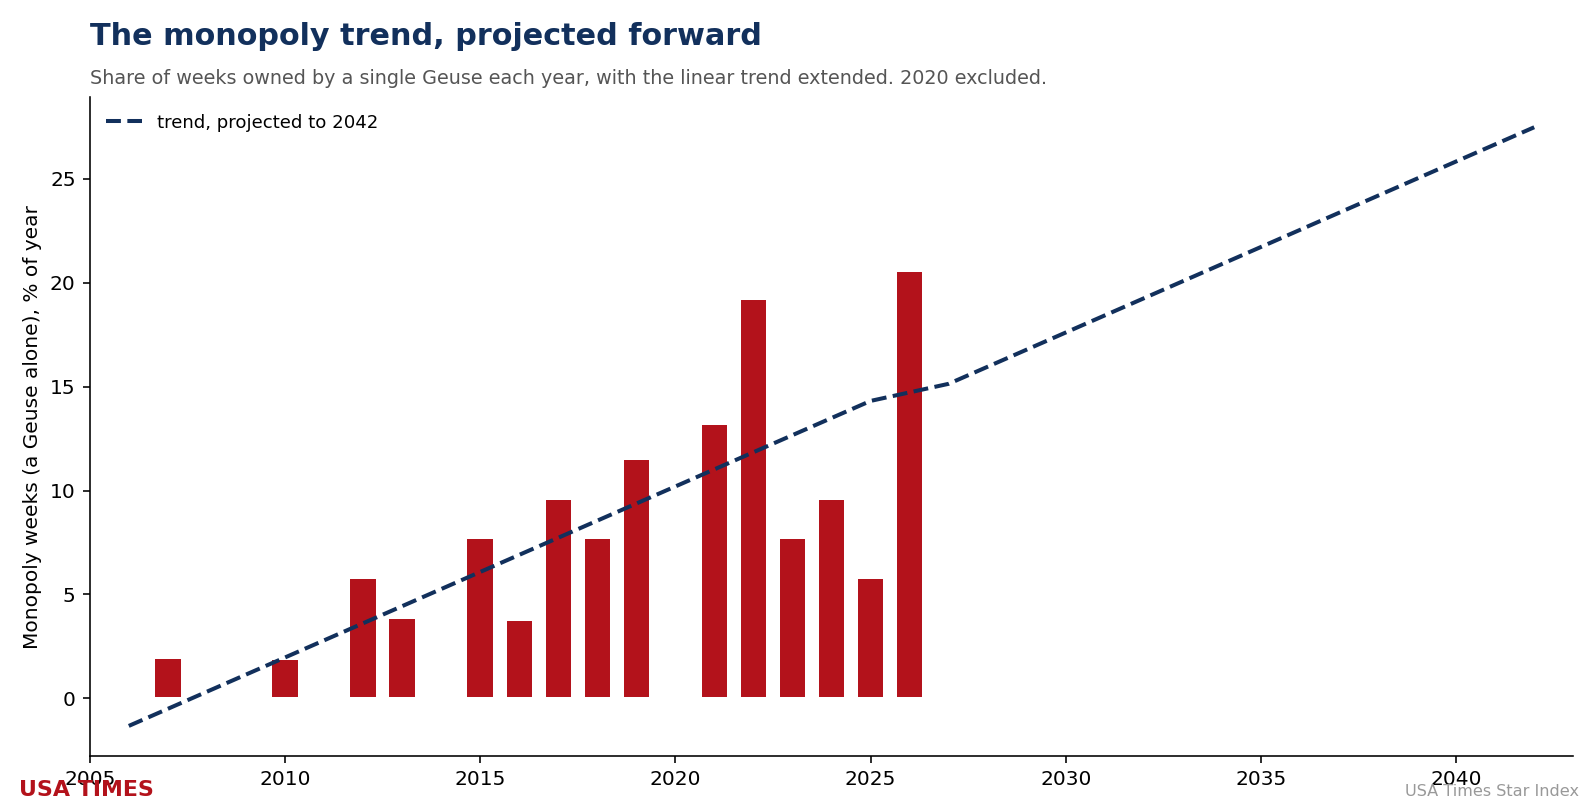
| 年份 | 预测的垄断周占比 |
|---|---|
| 2030 | 15.7% |
| 2035 | 19.0% |
| 2040 | 22.4% |
| 2050 | 29.1% |
按当前速度,垄断周 — 那些被单部 Geuse 彻底独占的周 — 将从今天的约十分之一,到 2040 年代升向五分之一,而要到约 2081 年 才会达到所有周的一半。这既是预测,也同样是一条告诫:这一变化真实且有方向性,但缓慢,距离极端到来仍有数十年的跑道。不过,这支箭头二十年来一直指向同一方向,而现代行业的结构中没有任何迹象表明它即将逆转。
共享的周为何正在消亡
一个如此稳定的趋势自有其成因,而这些成因是结构性的,而非偶然。共享、碎片化的周 — 我们年度图表底部那道健康的灰色条带 — 建立在一类正在悄然消失的影片之上:中等预算的大规模公映片。在 2000 年代的大部分时间里,一个典型的周末会同时上映三四部面向成年人的电影 — 一部惊悚片、一部喜剧、一部剧情片、一部类型片 — 各自吸走观众中真实的一片,无一主宰。那些影片把市场分割成曾经是常态的多元周。正是可行的大规模公映片的数量之多,才使得任何单部影片无法一手包揽。
三股力量掏空了这一类别。流媒体几乎完整地吸纳了中等预算的成人电影,把本来会进影院的片子变成在家首播的作品。制片厂追逐确定性,把开支集中在一批日益缩减的系列片支柱上,不再制作中间地带。而疫情把这两种趋势提前了数年,永久性地稀薄了上映日历。结果是一个每周争夺的影片更少的票房 — 而当竞争的影片更少时,留下来的那些遇到的阻力也更小,这恰恰是单部影片能攫取一周 62% 的条件。顶端的集中是中间地带崩塌的镜像。垄断周之所以上升,不是因为大片变得更大,而是因为它们周围的一切都变小或消失了。
集中的日历
集中在一年之中也并非均匀分布 — 它有一套地理,且整齐地对应到我们在本索引别处记录过的上映日历。垄断周聚集在制片厂为其巨头保留的两个窗口:五月开启的初夏走廊,以及从感恩节延伸到新年的年末假日档。这些正是单部支柱片被刻意给予清空跑道的那些周,也是 Geuse 被制造出来的地方。碎片化、共享的周则聚集在日历的两端 — 一月与二月的假日后淡季,以及八月与九月的夏末死区,那时制片厂把它们不指望能爆红的影片停放于此,市场在它们之间四分五裂。
这就是为什么同一年既能包含一道彻底统治的深红之墙,又能包含一长段多元的灰色地带:它们只不过发生在不同的月份。但这些季节之间的平衡也在移动。随着支柱片窗口扩张 — 随着制片厂把“夏季”更早地延伸进春天、把“假日”更早地延伸进十一月 — 垄断周从两侧蚕食着共享周。日历本身正围绕统治被重新组织,一次一个曾经安静的周。
关于方法的说明
为展示我们的工作,说一说这些构成是如何衡量的。每一周都依据当周本土榜单顶端各影片的份额分类,数据取自 Box Office Mojo 与 The Numbers,并严格按索引所定义的黄金比例门槛加以应用。由于我们的每周记录精确追踪前两部影片,那两种罕见的三片构成并不总能与两片周区分开来 — 但真正的三事件周稀少到它们的缺席不改变任何结论。份额衡量的是单单一周内的统治力,而非一部影片的总票房或其质量;一部电影可以创下一个高耸的垄断周而后消退,也可以在激烈竞争中安于一个平实的份额,却在整个放映期内赚得更多。构成数据所捕捉的不是赚了多少钱,而是某一周的权力如何分配 — 而正是这种分配,在跨越两个十年的追踪中,如此决绝地从“多”移向了“一”。
全红之年,以及它将意味着什么
这把我们带到这条路尽头的思想实验:一个全红的年份。连续五十二周,每一周都是一部 Geuse,每一周都被一部拿下整个市场 62% 或更多的影片彻底独占。在我们逐年的图表上,它会是一道纯粹的深红之墙 — 数学上可能存在的最集中的票房,因为一周只能容纳一部 Geuse,而一年只有 52 周可分。
认真对待这样一个年份意味着什么是值得的,因为这个行业正在缓慢地朝它走去。一个 52 部 Geuse 的年份将是大部分电影的灭绝事件。如果每一周都被一部主宰的影片彻底占据,就不再有任何氧气留给其他一切。中等预算的剧情片、反向排片的喜剧、靠口碑积累的恐怖黑马、寻找立足点的小众公映片 — 它们全都依赖那种年份会完全抹去的共享与碎片化的周。在一个 52 个垄断周的世界里,真的从不会有哪一周能让一部较小的影片找到喘息的空间。
对影院经营者而言,这将意味着一份残酷的盛宴或饥荒的日历:寥寥几个庞大的支柱片周,被一段段死寂隔开,影院沦为四五个系列片的输送管道。对那些系列片之外的电影人而言,这将意味着一个没有入口的市场。对观众而言,这将意味着奇观过剩而选择匮乏 — 更多的更少。集中的悖论在于,它从远处看可以像是健康(票房纪录!座无虚席的开画周末!),却在最顶端之下把一切掏空。
我们离那个世界还很远 — 今天约 12% 的垄断周距 100% 还很远。但计算构成、而不仅仅是计算影片数量,其价值在于它让方向变得清晰可读。正如我们的头条索引长期以来所指出的,每年 star movie 的原始数量几乎不动。真正移动的 — 而且只朝一个方向移动 — 是产出它们的那些周的形态。每一个取代共享周的垄断周,都是美国票房从“多”到“一”的一次微小、静默的转移。
这些天花板本身是永恒的,被永不改变的算术永久固定:一部 Geuse、两部 Betelgeuse、三部 Mini-geuse、五十二周。你永远不可能有四部。不固定的 — 事实上仍在被逐周、逐年决定的 — 是电影业选择把自己建到离那最后一道孤独的红墙有多近。就目前而言,这条线仍在攀升。
USA Times 数据台相关内容
- Box Office Tracker: "Minions & Monsters" Holds No. 1, "Michael" Quietly Crosses $371M
- The Marathoners: The Films That Owned the Box Office the Longest
- The Secret in Our Stars: The Golden-Ratio Math Hidden in the USA Times Logo
- The Betelgeuse-Betelgeuse Week Has Happened Once in Twenty Years. Our Editor-in-Chief Bets December 18 Won't Be the Second.
- Box-office coverage index · the Star Index methodology
译自英文原文。