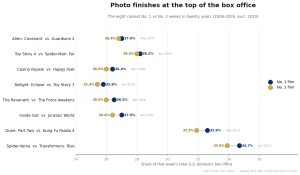
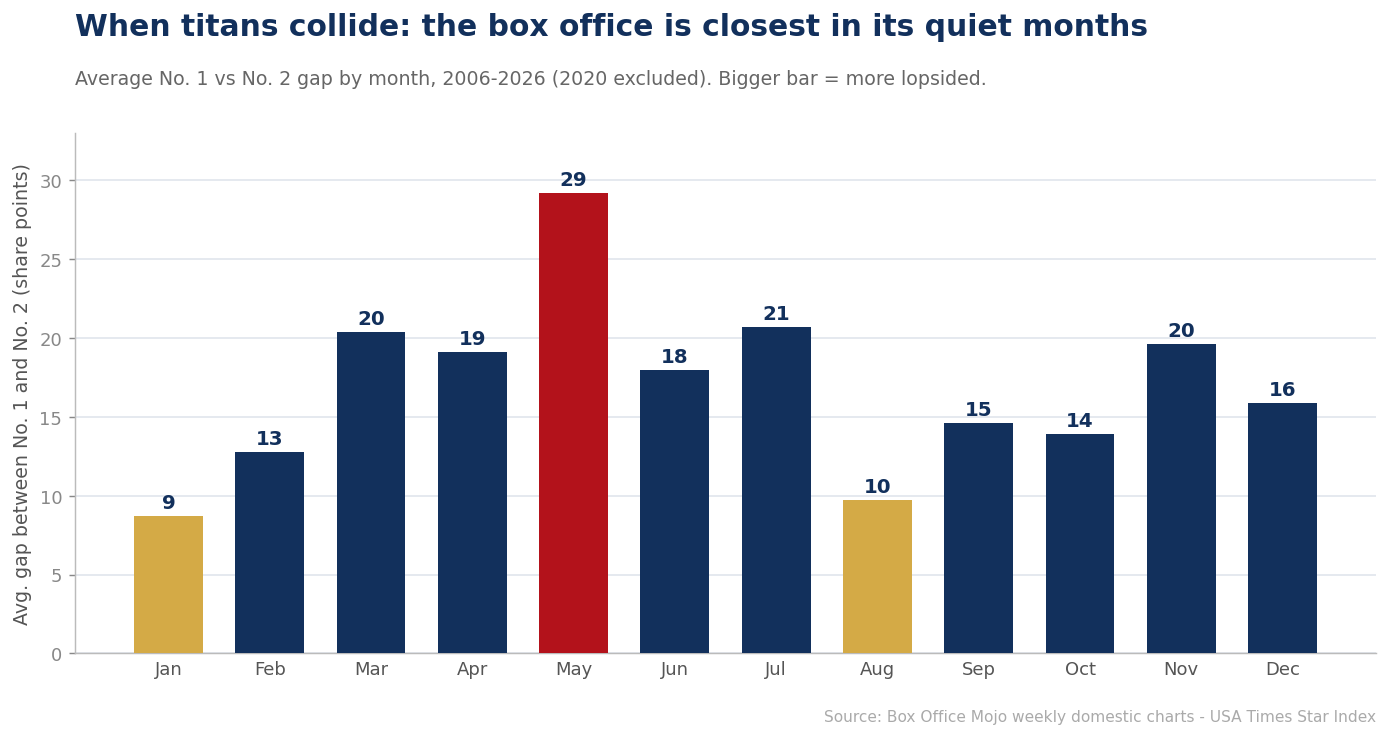
¿Cuándo es la taquilla estadounidense realmente una pelea? El instinto dice que en verano — todos esos grandes estrenos apilados unos sobre otros. Los datos dicen lo contrario. Medimos la diferencia entre la película No. 1 y la No. 2 cada semana durante veinte años y luego la promediamos por mes. El mes más desigual, con diferencia, es mayo: la película No. 1 supera a la No. 2 por un promedio de 29 puntos de cuota. Los meses más reñidos son los tranquilos — enero (una diferencia de 9 puntos) y agosto (10).
Los gigantes no compiten — despejan la sala
El patrón cobra sentido en cuanto lo ves. Cuando se estrena una verdadera película-evento — Avengers a finales de abril, una de Pixar o una de Star Wars en el corredor veraniego, un coloso de Acción de Gracias en noviembre — no tanto vence a la competencia como la vaporiza. Esos meses (mayo, julio, marzo, noviembre) registran las mayores diferencias precisamente porque una sola película se lleva el 60–90 % del mercado y todo lo demás pelea por las sobras. La temporada de superproducciones es el momento menos competitivo en la cima de la lista.
Las verdaderas contiendas ocurren en la temporada baja. Enero, febrero y agosto — los llamados dump months — son cuando ninguna película es lo bastante grande como para escaparse, así que dos estrenos de tamaño medio terminan separados por uno o dos puntos. Si quieres ver un auténtico final de foto en la taquilla, no mires al Cuatro de Julio. Mira un fin de semana frío de enero.
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →Por qué importa para la estrategia de estrenos
Para un estudio, el gráfico es un mapa de dónde hay oxígeno. Coloca una película modesta en mayo y probablemente quedará sepultada bajo un gigante; coloca esa misma película a finales de enero y puede ganar un fin de semana de forma rotunda. Por eso la contraprogramación se concentra en los huecos — y por eso los meses “tranquilos” acuñan silenciosamente una sorprendente cantidad de campeones de una semana.
Cómo se mide la diferencia — y qué deja fuera
Una palabra sobre el criterio de medición. La diferencia aquí es la diferencia en la cuota de la recaudación semanal del top diez entre la película en primer y en segundo lugar, no la diferencia en dólares brutos. Esa elección importa. Una diferencia de cuota de 29 puntos en un fin de semana de mayo de 250 millones de dólares y una diferencia de 9 puntos en un fin de semana de enero de 70 millones de dólares describen cantidades de dinero muy distintas, pero describen lo mismo respecto a la estructura: qué parte del público disponible absorbió un solo título. Usar la cuota en lugar de los dólares es lo que permite que un fin de semana de verano y uno de invierno figuren en el mismo gráfico sin que el verano simplemente ahogue todo lo demás.
El inconveniente es que la cuota es una medida de suma cero. Cuando se estrena un gigante, la cuota de la No. 2 cae aunque su recaudación en dólares sea perfectamente sana — una película que gana 30 millones de dólares por detrás de un estreno de 150 millones parece, en este gráfico, aplastada, cuando en realidad puede haber hecho exactamente lo que su estudio esperaba. Los promedios también suavizan mucha variación dentro de cada mes: los 29 puntos de mayo son un promedio de fines de semana en los que el líder se llevó casi todo y fines de semana, más avanzado el mes, en los que el terreno se había reequilibrado. Los lectores deben tratar las cifras mensuales como una descripción de tendencia, no como una regla para un fin de semana concreto.
El mecanismo: por qué la concentración sigue al calendario
El desequilibrio de los meses grandes no es un accidente de qué películas resultaron ser buenas. Está incorporado en cómo los estudios fijan las fechas de estreno. A las grandes producciones se les asigna el mayor número posible de pantallas — con frecuencia cuatro mil o más locales, con múltiples salas por multicine y los formatos premium acaparados — y el resto de la industria se programa alrededor de ellas. Los estudios competidores mueven sus propios títulos de tamaño medio una o dos semanas para no estrenar cara a cara, que es exactamente por qué la película en segundo lugar en un fin de semana de gran estreno es tan a menudo una película que continúa en cartel en su tercera o cuarta semana en lugar de un aspirante recién llegado. La concentración en la cima es el producto de que todos los demás se apartan voluntariamente.
La temporada baja invierte cada uno de esos factores. El número de pantallas para los estrenos de finales de invierno es menor y está distribuido de forma más uniforme, ningún título acapara el inventario de formatos premium, y las películas que se estrenan — terror, comedias románticas, thrillers de presupuesto medio, películas de premios que amplían su distribución tras las nominaciones — tienden a atraer públicos de tamaño comparable. Con varios títulos estrenándose en un rango similar y ninguno con el peso publicitario para escaparse, la diferencia entre el primero y el segundo se reduce de forma natural. Los meses tranquilos son competitivos no porque las películas estén mejor emparejadas por diseño, sino porque nada en la programación es lo bastante grande como para doblegar el mercado a su alrededor.
Cómo el calendario llegó a ser así
El corredor de mayo a julio como zona de grandes estrenos es una construcción relativamente moderna. A lo largo de los años setenta y ochenta, el verano era importante pero no sacrosanto, y los estudios estaban mucho más dispuestos a colocar grandes estrenos en primavera y a principios de otoño. Lo que cambió fue la industrialización del fin de semana de estreno: a medida que crecían los presupuestos de marketing y los estrenos amplios se volvían la norma, los tres primeros días pasaron a ser todo el juego, y los estudios aprendieron que la forma más segura de dominar un fin de semana era plantar una bandera en una fecha con años de antelación y retar a todos los demás a moverse. Los marcos del Memorial Day y del Cuatro de Julio se convirtieron en reservas, luego todo el primer fin de semana de mayo, luego el mes entero.
Durante ese mismo periodo la etiqueta de “dump month” se pegó a enero y agosto — injustamente, en retrospectiva. Esos meses eran originalmente donde los estudios aparcaban películas en las que tenían poca confianza, pero la ausencia de gigantes los convirtió en el lugar más fiable para que una película de presupuesto modesto se estrenara en el No. 1. El terror en particular lo descubrió y construyó un negocio en torno a ello. El promedio de veinte años del gráfico de arriba es, en parte, un registro de esa migración: las carreras más reñidas de los meses tranquilos reflejan un mercado en el que los estudios han aprendido a llenar los huecos con películas dimensionadas para ganarlos.
Qué significa para el público y los exhibidores
Para los espectadores, la implicación práctica tiene que ver con la variedad. Una diferencia amplia significa que el multicine se ha convertido, en la práctica, en una sala de una sola película durante el fin de semana: el gran estreno ocupa la mayoría de las pantallas y los horarios, y todo lo demás se aprieta en las franjas de menor demanda. Una diferencia estrecha significa lo contrario — un puñado de películas de tamaño similar compartiendo el edificio, más variedad en los horarios a los que la gente realmente quiere ir, y más posibilidades de que la segunda o tercera opción siga proyectándose en una sala de tamaño completo. Irónicamente, los meses con los estrenos más esperados son los meses con la menor variedad genuina en el cine.
Para los exhibidores el panorama es más variado. Los fines de semana concentrados son lucrativos pero frágiles: todo el mes se apoya en uno o dos títulos, y si uno rinde por debajo de lo esperado hay poco en la programación para absorber el déficit. Los meses tranquilos recaudan menos pero están más diversificados, con el riesgo repartido entre varias películas que cargan cada una con una parte menor del peso. Las cadenas de cines llevan años argumentando que lo que más necesitan no son veranos más grandes sino calendarios más llenos — un flujo más constante de estrenos de tamaño medio en los meses que los grandes estudios dejan escasos. Los datos de la diferencia son una forma de cuantificar ese argumento.
Comparando esto con lo que nos dice el No. 2
Este hallazgo se sitúa junto a nuestro análisis anterior sobre el eterno segundón, y ambos se leen mejor juntos. Aquel análisis descubrió que el puesto de No. 2 está ocupado de forma desproporcionada por películas que continúan en cartel — el ganador de la semana pasada bajando un peldaño — en lugar de por estrenos nuevos que perdieron por poco. El gráfico mensual de la diferencia explica por qué: en los meses concentrados una película que continúa en cartel suele ser lo único que queda con suficiente público como para colocarse en segundo lugar, mientras que en los meses tranquilos dos o tres estrenos nuevos pueden quedar muy cerca y el segundón tiene muchas más probabilidades de ser un rival genuino del mismo fin de semana. La identidad del No. 2 y el tamaño de la diferencia son dos vistas del mismo calendario subyacente.
La mirada hacia adelante
Dos fuerzas podrían remodelar este mapa. La primera es el adelgazamiento del flujo de grandes producciones: menos estrenos de franquicias al año significa menos fines de semana en los que una sola película despeja la sala, y si los grandes estudios siguen repartiendo sus mayores títulos de forma más uniforme por el calendario, la diferencia en meses como marzo y mayo debería estrecharse. La segunda es la ventana de exhibición en cines acortada. Cuando el pase en exclusiva de una película se mide en semanas en lugar de en meses, las películas que continúan en cartel se desvanecen más rápido, lo que tiende a dejar el puesto de No. 2 a los estrenos nuevos y podría hacer que incluso los meses grandes parezcan más disputados de lo que han sido históricamente.
Si alguno de esos cambios es lo bastante grande como para aparecer en un promedio de veinte años es una cuestión abierta, y una a la que esta serie volverá a medida que se añadan nuevos años. Por ahora, la conclusión se mantiene: si quieres ver la taquilla como una carrera y no como una coronación, el calendario te dice exactamente cuándo mirar, y casi nunca es el fin de semana del que todos hablan.
Relacionado del USA Times Data Desk
- El eterno segundón: veinte años del No. 2 en la taquilla
- El calendario de la taquilla: los meses que las películas dominan
- Índice de cobertura de taquilla