阅读语言:English · Español · Русский · 中文 · Português
二十年足够长,可以一分为二来比较。取 USA Times Star Index 的第一个十年,2006 到 2015 年,把它放在第二个十年 2016 到 2025 年旁边。主宰某一周的影片数量几乎没变。而关于它们多么彻底地主宰的几乎一切,都变了。
Geuse 从罕见变为常规
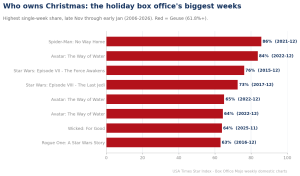
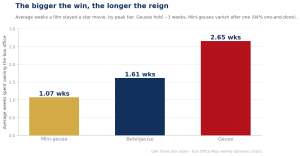
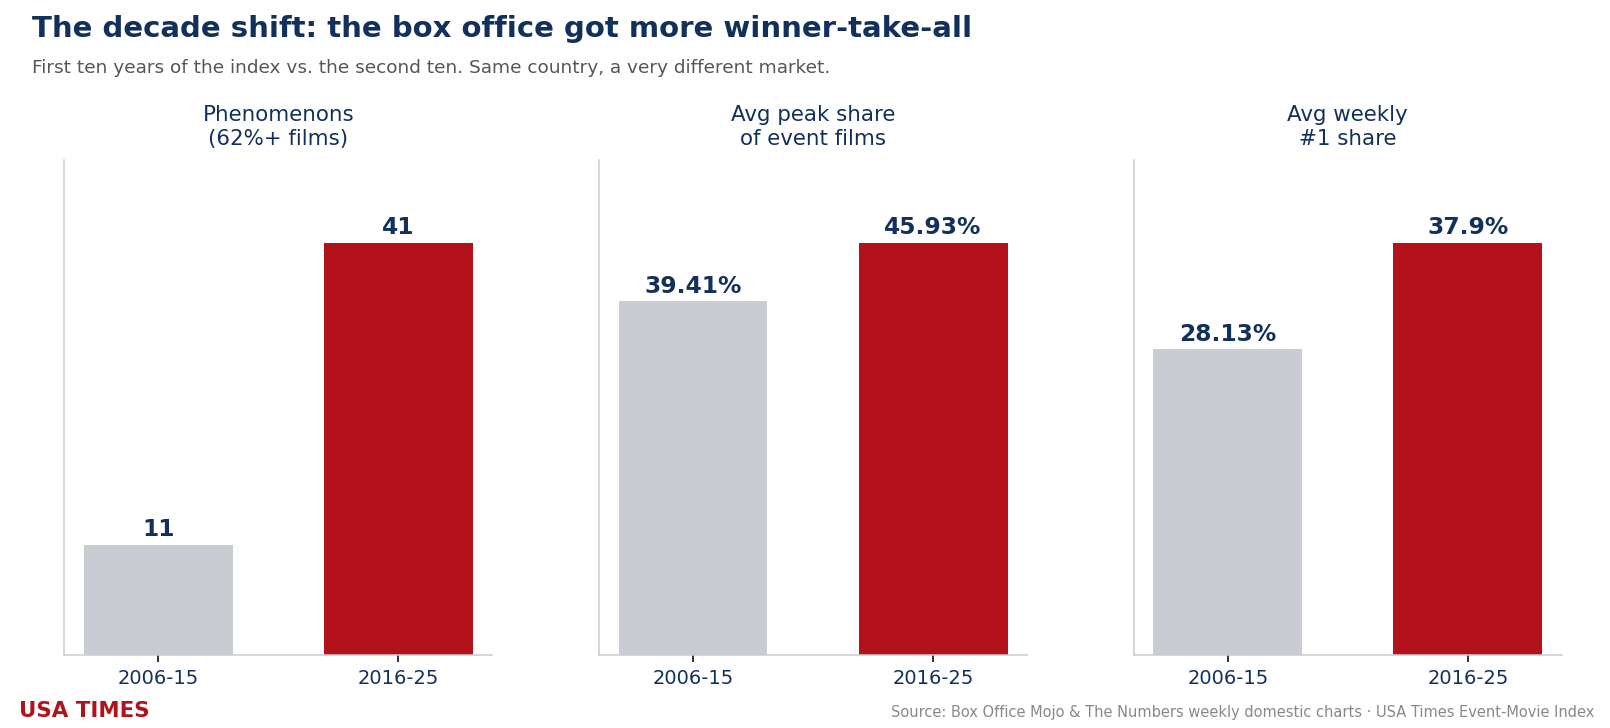
最引人注目的数字是 Geuse — 即拿下整个票房周 62% 或更多的影片。在第一个十年,有 11 部。在第二个十年,41 部 — 几乎是四倍。曾经是一道闪电、十年里只出现寥寥数次的东西,如今几乎是每月一次的事件。
Batmandir · The Circle Full access to theatres, museums & exhibitions. S2 · ongoing membership, without a Founder’s seat. Explore membership →每一部统治型影片都变得更具统治力
平均每部 star movie 的峰值份额从 39.4% 攀升到 45.9%,而平均每周第一名影片占整个市场的份额从 28.1% 升到 37.9%。每一项衡量都指向同一方向:票房的顶端变重了。如今一部影片获胜时,赢得更多。
这一切都不是因为美国人更常去看电影 — 如果有什么变化,是去得更少了。而是因为这个行业围绕着数量更少的巨额押注重组了自己。系列片整合、中等预算影片迁往流媒体,而剩下的银幕越来越多地交给了当周开画的那个巨头。影院并没有变大。赢家变大了。
两个十年之间究竟改变了什么
人们很容易把这样一张图读作一个关于电影变得更大的故事,但那种框定错过了机制。位居票房顶端的影片,总体而言,在第二个十年并没有比第一个十年多卖出戏剧性数量的票。改变的是它们周围的竞争。在 2000 年代中期,一部强劲的开画片落入一个拥挤的市场 — 一批健康的中等预算剧情片、喜剧与类型片,在同一个周末都在吸引真实的观众。那种竞争为任何单部影片的份额能长到多大设下了上限。随着中等预算影片迁往流媒体、制片厂把开支集中在一批日益缩减的系列片支柱上,市场变薄了。同样体量的大片如今开画进入一个几近空荡的场地,因而在一块更小的馅饼中号令远大得多的一片。
这是关键而反直觉的一点:顶端的集中是中间地带崩塌的镜像。最大的影片在份额上每多得一个百分点,都是那些曾经填满它们周围各周的影片所让出的一个百分点 — 而那些影片,越来越多地根本不再为影院而拍。赢家通吃的票房,首要地并不是赢家的胜利。它是其他所有人退出战场的结果。
疫情的作用,以及为何它不是故事的全部
对这一转变的任何诚实的核算,都必须正视 2020 与 2021 年,它们比一个世纪里的任何事件都更猛烈地扭曲了院线市场。把整个集中趋势归咎于疫情很容易 — 主张影院只是尚未恢复,一旦恢复,2000 年代那个共享的市场就会回来。但数据抗拒这种安慰。向集中的漂移在 2020 年之前显然已在进行,贯穿 2010 年代逐年可见,并在影院重开之后延续。疫情加速了一条既有的轨迹;它没有创造它。那些结构性力量 — 流媒体、系列片整合、中等预算影片的经济学 — 早于停摆,也比停摆更持久。
为何它的意义超越数字本身
一个更集中的票房不只是一件学术上的奇事;它重塑了哪些种类的影片被制作、被观看。当寥寥几个巨型事件可靠地攫取院线收入的绝大多数,制片厂理性地把资源倾注到更多同类之上,而那些不合支柱片模具的影片 — 原创剧情片、平实的喜剧、面向成年人的明星载体 — 失去了它们进影院的理由。从这个意义上说,这里所衡量的集中既是症状,也是原因:是既已作出的选择的症状,也是仍将到来的收窄的原因。正如我们的头条索引长期以来所指出的,每年 star movie 的数量几乎不动。真正决定性地移动的,是那寥寥几部影片号令了市场的多少 — 而那一转变,正是现代观影的静默故事。
最后一个告诫让这场比较保持公平。“统治”衡量的是一周内的份额,而非总票房或艺术价值,且这两个十年并非完全对等:上映日历发生了变化、大规模公映片的数量下降、国际市场增长。但每一项合理的调整都指向同一方向。这种集中是真实的,是巨大的,而且仍在持续。
从购票者的视角看
暂时走出总量,想想从一家影院里的一个座位看去,这一转变是什么感受。二十年前,一位挑选周五晚间出行的观众面对的是一份真正的菜单:数部大规模公映的影片、另有数部续映片,每一部都有真实的观众与真实的文化存在。今天,同一位观众越来越多地面对一个二选一 — 要么是所有人都在看的那个庞大事件,要么是一小撮两周内就会从影院消失的较小影片。这些图表所衡量的集中,在地面层面上,是一种选择的收窄:更多最大的那个东西,更少其他一切。这并非对最大影片的价值判断,它们中许多都很出色。它是对一个越来越一次只提供一个主宰选项的市场的描述,也是本分析横跨二十年所追踪的那些数字的鲜活质地。
这一切都不意味着这十年的转变不可逆转,也不意味着倘若中等预算院线电影制作的经济学以某种方式复苏,一种更健康的平衡就不会回来。但这个行业当前的结构中没有任何东西指向那个方向,而这一趋势如今已维持得足够久、经历了足够多样的条件 — 繁荣年与萧条年、疫情与复苏 — 以致它最好被理解为不是一个阶段,而是现代票房的定义性特征。赢家拿得比以往任何时候都多,而它所赢取的战场逐年变薄。
USA Times 数据台相关内容
- The Rider Sees $350. Drivers Say They Get $47. Inside Lyft’s Vanishing Fare.
- The Weeks Nobody Won: How the Shared Box Office Disappeared
- Every 70mm Odyssey Show on Sale at America's Biggest IMAX Screen Is Sold Out
- The Star Movies of 2025: Every Film That Took Over a Week at the Box Office
- Box-office coverage index · the Star Index methodology
译自英文原文。